เจาะลึก DELTA พิษงบ Q3 ทำหุ้นร่วง โบรกฯ ชี้ไม่ใช่สัญญาณขาย แต่เป็น "โอกาสทอง" เก็บของรับเทรนด์ AI
Date Time: 28 ต.ค. 2569 15:42 น.

“Summary“
เจาะลึก DELTA จากอดีตหุ้นที่โบรกฯ ส่วนใหญ่แนะให้ “เลี่ยงลงทุน” วันนี้เชียร์ซื้อถึง 17 ราย ล่าสุดประกาศงบไตรมาส 3/2569 กำไรเติบโตต่ำกว่าคาด ฉุดราคาหุ้นร่วงต่อ นักลงทุนทำอย่างไรดี?
Latest
ย้อนกลับไปไม่กี่ปีก่อนหน้านี้ หากพูดถึงหุ้นของ บริษัท เดลต้า อีเลคโทรนิคส์ (ประเทศไทย) จำกัด (มหาชน) หรือ DELTA เรามักจะเห็นนักวิเคราะห์หลายสำนักต่างเคยมีมุมมองที่ระมัดระวังและมักจะแนะนำให้ "หลีกเลี่ยงการลงทุน" หรือแนะนำ “ขาย”
ภาพที่สะท้อนให้เห็นอย่างชัดเจนที่สุด คือผลสำรวจความเห็นของนักวิเคราะห์และผู้จัดการกองทุน โดยสมาคมนักวิเคราะห์การลงทุน (IAA) ซึ่งต่างเคยระบุชื่อ DELTA ให้เป็นหนึ่งในเป้าหมายของหุ้นที่ควรหลีกเลี่ยงอย่างชัดเจน จากความผันผวนของราคาหุ้นที่รุนแรง และ Valuation ที่อยู่ในระดับสูงลิ่วจนเกินปัจจัยพื้นฐานไปมาก
แต่เมื่อโลกก้าวเข้าสู่ยุคของเทคโนโลยี AI อย่างเต็มรูปแบบ ภาพลักษณ์และทิศทางของ DELTA ก็เปลี่ยนไป จากหุ้นที่หลายคนเคยตั้งคำถาม กลายมาเป็นหุ้นแห่งอนาคตที่ได้รับอานิสงส์เชิงบวกอย่างมหาศาล
เม็ดเงินลงทุนจากบริษัทเทคโนโลยีระดับโลกที่หลั่งไหลเข้ามาสร้าง Data Center เพื่อรองรับ AI ทำให้ความต้องการผลิตภัณฑ์ระบบจัดการความร้อนและระบบส่งกำลังไฟฟ้าของ DELTA พุ่งทะยานขึ้นอย่างก้าวกระโดด
การเติบโตนี้ ไม่ได้เป็นเพียงแค่ความคาดหวังอีกต่อไป เพราะสะท้อนออกมาให้เห็นผ่านยอดขายที่ขยายตัวอย่างต่อเนื่อง จนทำให้ DELTA ก้าวขึ้นมาเป็นบริษัทที่มีมูลค่าตามราคาตลาด (Market Cap) สูงที่สุดเป็นอันดับ 1 ของตลาดหุ้นไทย
และพลิกหน้ามือเป็นหุ้นที่นักวิเคราะห์ส่วนใหญ่พร้อมใจกันหันมาปรับคำแนะนำการลงทุน เพื่อรับเทรนด์เทคโนโลยีแห่งอนาคต ซึ่งข้อมูลจาก IAA Consensus ปัจจุบันระบุว่ามีนักวิเคราะห์ถึง 17 สำนัก จาก 19 สำนักให้คำแนะนำ “ซื้อ”
อย่างไรก็ตาม บททดสอบสำคัญของหุ้นที่ซื้อขายกันด้วยความคาดหวังสูง คือการที่ผลกำไรจะต้องเติบโตให้ทันกับราคาที่วิ่งไปรออยู่ล่วงหน้า ซึ่งการประกาศงบการเงินไตรมาส 3/2569 นี้
อาจเป็นจุดชี้วัดที่ทำให้ตลาดต้องกลับมาทบทวนอีกครั้งว่า ปัจจัยพื้นฐานในวันนี้ยังคงแข็งแกร่งพอที่จะแบกรับความคาดหวังของนักลงทุนได้หรือไม่
แกะงบไตรมาส 3/26 โตน้อยกว่าคาด กดดันราคาหุ้นเสี่ยงร่วงต่อ
DELTA เพิ่งรายงานผลการดำเนินงานไตรมาส 3/2569 โดยมียอดขายสินค้าและบริการอยู่ที่ 75,801 ล้านบาท เติบโต 42.4% จากช่วงเดียวกันของปีก่อน และมีกำไรสุทธิอยู่ที่ 7,757 ล้านบาท เติบโตเพียง 4.3% จากช่วงเดียวกันของปีก่อน ซึ่งถือเป็นการเติบโตที่น้อยกว่าที่ตลาดคาดการณ์ไว้
เมื่อเจาะลึกเข้าไปในรายละเอียดของงบการเงิน จะพบประเด็นที่น่าสนใจหลายเรื่อง โดยแม้ว่ากลุ่มผลิตภัณฑ์หลักอย่างเพาเวอร์อิเล็กทรอนิกส์ในกลุ่มพลังงานและระบบกำลังไฟสำหรับ Data Center จะขยายตัวได้แข็งแกร่งรับกระแส AI
แต่ยอดขายในกลุ่ม Mobility กลับปรับตัวลดลงถึง 23% จากปีก่อนหน้า ซึ่งบริษัทอธิบายว่ากลุ่มพลังงานยานยนต์ไฟฟ้า เห็นสัญญาณการฟื้นตัวอย่างจำกัดในไตรมาสนี้
นอกจากนี้ อัตรากำไรขั้นต้น (Gross Profit Margin) ในไตรมาสนี้ยังคงเผชิญความท้าทาย โดยอยู่ที่ 27.3% ซึ่งบริษัทชี้แจงว่าการฟื้นตัวยังมีอุปสรรคจากการตั้งสำรองสินค้าคงคลังในปริมาณที่สูงมาก เพื่อรองรับแผนการผลิตที่เร่งตัวและความผันผวนของห่วงโซ่อุปทาน
อีกหนึ่งปัจจัยที่กดดันกำไรคือ ค่าใช้จ่ายในการขายและบริหารที่เพิ่มสูงขึ้นถึง 69.4% จากปีก่อนหน้า สาเหตุหลักมาจากการจ่ายค่าสิทธิ (Royalty fee) ให้กับบริษัทแม่ในไต้หวันที่เพิ่มขึ้น ซึ่งสอดคล้องกับยอดขายสินค้าเทคโนโลยีขั้นสูงที่ใช้สิทธิบัตรของบริษัทแม่ที่เติบโตดี
จากผลประกอบการที่ออกมาโตน้อยกว่าคาดนี้ ทำให้ทิศทางราคาหุ้นปรับตัวลดลง นักลงทุนอาจเกิดความกังวลว่าความสามารถในการทำกำไรของบริษัทจะวิ่งตามทันราคาหุ้นที่ซื้อขายกันบนค่า P/E Ratio ที่สูงเกือบหนึ่งร้อยเท่าได้หรือไม่
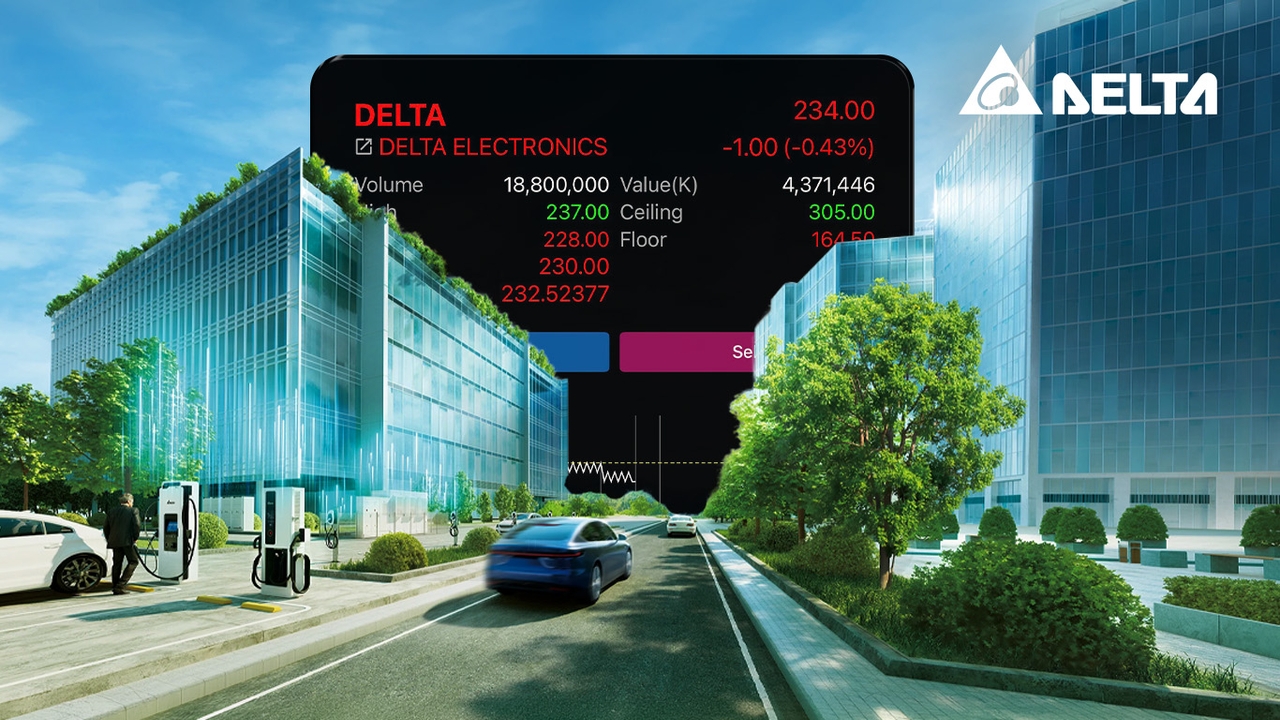
โดยล่าสุดราคาหุ้นวันนี้ (28 ต.ค. 2569) ปรับตัวลดลง ณ ปิดตลาดช่วงเช้าอยู่ที่ระดับ 234.00 บาท หรือลดลง 1.00 บาท (-0.43%) ซึ่งปรับตัวลดลงต่อเนื่องจากเมื่อวาน สะท้อนแรงเทขายจากความผิดหวังในผลประกอบการเบื้องต้น
เปิดมุมมองนักวิเคราะห์ ทำไมวันนี้ถึงยังมีคนเชียร์ซื้อถึง 17 ราย?
แม้ผลประกอบการไตรมาส 3 จะออกมาน่าผิดหวัง แต่ข้อมูลจากสมาคมนักวิเคราะห์การลงทุน (IAA Consensus) ล่าสุดระบุว่า จากนักวิเคราะห์ทั้งหมด 19 ราย มีถึง 17 รายที่ยังคงแนะนำ "ซื้อ" โดยมีเพียง 1 รายแนะนำถือ และอีก 1 รายแนะนำขาย
โดยให้ราคาเป้าหมายเฉลี่ยที่ 320.58 บาท และมีราคาเป้าหมายสูงสุดถึง 450.00 บาท
บทวิเคาะห์ บล.กรุงศรี ระบุใว่า คงคำแนะนำ "ซื้อ" ที่ราคาเป้าหมาย 320.00 บาท แม้ว่ากำไรสุทธิไตรมาส 3 ที่ 7.7 พันล้านบาท จะต่ำกว่าที่ฝ่ายวิจัยคาดไว้ 9% และต่ำกว่าที่ตลาดคาด 13% จากประเด็นอัตรากำไรขั้นต้นที่ฟื้นตัวช้ากว่าคาดจากการตั้งสำรองสินค้าคงคลัง
อย่างไรก็ตาม มองว่ากำไรในไตรมาส 2 คือจุดต่ำสุดไปแล้ว และคาดว่ากำไรในไตรมาส 4 จะฟื้นตัวได้ดีกว่าไตรมาส 3 นอกจากนี้ยังประเมินว่าบริษัทมีความเป็นไปได้สูงที่จะขอปรับขึ้นราคาสินค้าอย่างช้าที่สุดในไตรมาส 1 /2570 เพื่อบรรเทาผลกระทบจากต้นทุน
ซึ่งจะผลักดันให้กำไรต่อหุ้น (EPS) ในปี 2570 เติบโตเร่งตัวขึ้นถึง 51% การปรับฐานของราคาหุ้นจึงถือเป็นโอกาสในการเข้าลงทุน
ด้าน บล.ลิเบอเรเตอร์ ระบุในบทวิเคราะห์ว่า คงคำแนะนำ "ซื้อ" ที่ราคาเป้าหมาย 322.00 บาท ฝ่ายวิจัยคาดว่าราคาหุ้นในระยะสั้นจะตอบสนองเชิงลบจากการดำเนินงานที่ออกมาต่ำกว่าคาดราว 3% ถึง 11% โดยอัตรากำไรขั้นต้นแม้จะฟื้นตัวแต่ก็น้อยกว่าที่คาดไว้เนื่องจากการตั้งสำรองสินค้า อีกทั้งยอดขายกลุ่ม Mobility ยังลดลงจากปีก่อน
อย่างไรก็ตาม ในระยะยาวยังมีมุมมองเชิงบวกต่อการเติบโตของการดำเนินงานของ DELTA ที่จะยังคงเติบโตไปพร้อมกับ AI หรือเทคโนโลยีใหม่ๆ ที่จะเข้ามา แม้ในตอนนี้ตลาดอาจจะกังวลมากเกินไปเกี่ยวกับการเติบโตและมูลค่า (Valuation) ที่สูงเกินไปในช่วงก่อนหน้า
หากราคาหุ้นปรับลงแรงจากงบที่ต่ำคาด ก็อาจจะเริ่มมีความน่าสนใจในการกลับมาลงทุนรอบใหม่อีกครั้ง
ดังนั้น สิ่งที่โบรกเกอร์ส่วนใหญ่มองก็คือ แม้ผลประกอบการไตรมาส 3 จะสะดุดและโตต่ำกว่าที่ประเมินไว้จนอาจกดดันราคาหุ้นในระยะสั้น แต่ปัจจัยพื้นฐานระยะยาวยังคงแข็งแกร่งและได้อานิสงส์เต็มที่จากเมกะเทรนด์เทคโนโลยี AI
การที่ราคาหุ้นร่วงลงมาปรับฐานจากความผิดหวังในงบระยะสั้นนี้ จึงถูกประเมินว่าเป็น "จังหวะและโอกาส" ที่น่าสนใจในการทยอยเข้าซื้อสะสมเพื่อรอรับการเติบโตรอบใหม่ มากกว่าจะเป็นสัญญาณให้ต้องเทขายทิ้ง
อ่านข่าวหุ้น และการลงทุน กับ Thairath Money เพื่อให้คุณ "การเงินดีชีวิตดี” ได้ที่ https://www.thairath.co.th/money/investment
ติดตามเพจ Facebook : Thairath Money ได้ที่ลิงก์นี้ https://www.facebook.com/ThairathMoney
Author