ธนาคารโลก ร่วมหาทางออก ดึงเอกชนลงทุน “ตลาดเกิดใหม่” ขับเคลื่อนเศรษฐกิจ-สร้างงาน-ปั้นโอกาสลงทุน
Date Time: 14 ต.ค. 2569 14:51 น.

“Summary“
World Bank เร่งปลดล็อกเงินทุนเอกชนสู่ตลาดเกิดใหม่ หลังสินทรัพย์สถาบันทั่วโลก 280 ล้านล้านดอลลาร์ ลงทุนเพียง 5-8% ชูการลดความเสี่ยง ปรับโครงสร้างการลงทุน และใช้เงินทุนเรือนหุ้น ดึงเม็ดเงินโลกสร้างธุรกิจ
Latest
เข้าสู่วันที่ 3 สำหรับการประชุมประจำปี IMF - World Bank Annual Meetings 2026 หนึ่งในไฮไลต์สำคัญคือหัวข้อ "Unlocking investment opportunities in emerging markets to create jobs"
ซึ่งมุ่งเจาะลึกการแก้โจทย์ระดับโลกในการเชื่อมโยงเม็ดเงินลงทุนจากภาคเอกชนเข้าสู่กลุ่มประเทศตลาดเกิดใหม่ เพื่อสร้างโครงสร้างพื้นฐาน ยกระดับภาคธุรกิจ และสร้างงานให้แก่คนรุ่นใหม่
ในปัจจุบันสถาบันการเงินและนักลงทุนสถาบันทั่วโลก บริหารสินทรัพย์รวมกันสูงถึงประมาณ 280 ล้านล้านดอลลาร์สหรัฐ แต่กลับมีสัดส่วนการลงทุนอยู่ในกลุ่มประเทศตลาดเกิดใหม่เพียง 5-8% เท่านั้น ท่ามกลางช่องว่างความต้องการเงินลงทุนจริงที่สูงถึงหลายล้านล้านดอลลาร์สหรัฐ
ดังนั้น โอกาสในการลงทุนในตลาดเกิดใหม่จึงยังมีอยู่อีกมหาศาล แต่โจทย์สำคัญไม่ใช่เพียงการดึงดูดเงินทุนให้ไหลเข้าสู่ประเทศเหล่านี้ หากแต่เป็นการสร้างเงื่อนไขที่ทำให้นักลงทุนมั่นใจว่า เงินทุนจะสามารถสร้างผลตอบแทนที่เหมาะสม ควบคู่ไปกับการขับเคลื่อนเศรษฐกิจในระยะยาวได้จริง
ธนาคารโลกเร่งปลดล็อกเงินทุนเอกชน เข้าสู่ตลาดเกิดใหม่
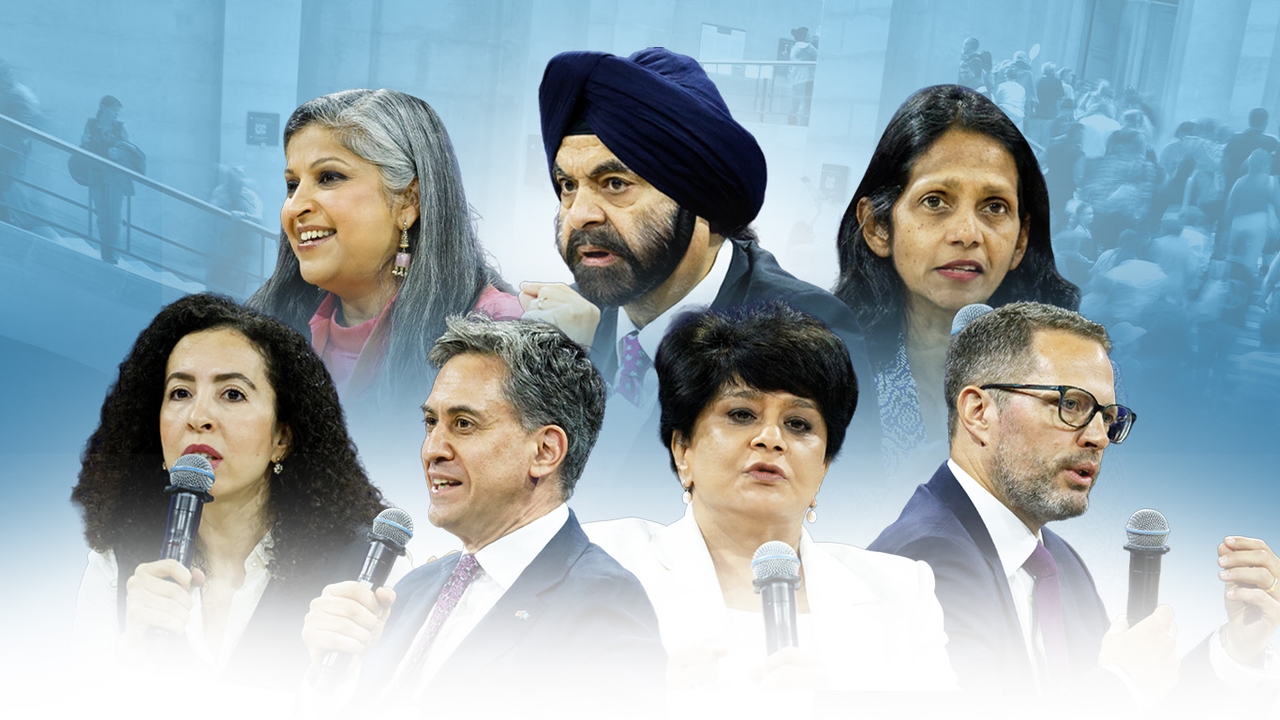
Ajay Banga President, World Bank Group ชี้ให้เห็นว่า ในอีก 12–15 ปีข้างหน้า จะมีคนรุ่นใหม่ที่มีอายุครบ 18 ปี ในประเทศกำลังพัฒนาถึง 1.2 พันล้านคน แต่ระบบเศรษฐกิจในปัจจุบัน คาดว่าจะสร้างงานรองรับได้เพียง 400 ล้านตำแหน่งเท่านั้น ซึ่งช่องว่างถึง 800 ล้านตำแหน่ง อาจทำให้เกิดความไม่มั่นคงทางสังคมหากไม่ได้รับการแก้ไข
ธนาคารโลกจึงมุ่งเน้นการดึงทุนเอกชนผ่าน 5 เสาหลัก ซึ่งส่งผลให้ในปีงบประมาณ 2026 ธนาคารโลกสามารถระดมทุนภาคเอกชนได้สร้างสถิติใหม่ถึง 1.12 แสนล้านดอลลาร์สหรัฐ ได้แก่
- การสร้างความชัดเจนทางกฎหมาย
- การขยายแพลตฟอร์มการค้ำประกันความเสี่ยง
- การสนับสนุนสินเชื่อเงินสกุลท้องถิ่น
- การจัดตั้งกองทุน Frontier Opportunities Fund
- การสร้างสินทรัพย์ตลาดเกิดใหม่ให้เป็น Asset Class สำหรับนักลงทุนสถาบัน
ด้าน Shriti Vadera Chair of the World Bank Private Sector Investment Lab เน้นย้ำถึงการเปลี่ยนผ่านครั้งใหญ่ของธนาคารโลก จากเดิมที่มุ่งวัดผลเพียงยอดการปล่อยกู้ของธนาคาร มาเป็นการวัดปริมาณเงินลงทุนรวมทั้งหมดที่ประเทศได้รับเพื่อสร้างการเติบโตและสร้างงาน
นอกจากนี้ ยังมีการสร้างมาตรฐาน Asset Class ของธนาคารเพื่อการพัฒนาพหุภาคี (MDBs) ซึ่งถือเป็นกุญแจสำคัญที่จะปลดล็อกเม็ดเงินระดับแสนล้านถึงหลายล้านล้านดอลลาร์จากนักลงทุนสถาบันที่ต้องการสภาพคล่องในการซื้อขายเปลี่ยนมือได้
อย่างไรก็ดี สิ่งที่โครงการพัฒนาในตลาดเกิดใหม่ขาดแคลนที่สุดไม่ใช่เงินกู้ แต่คือ “เงินทุนเรือนหุ้น” ซึ่งทำหน้าที่เป็นกันชนรับความเสี่ยงก้อนแรกให้แก่นักลงทุน เอกชนส่วนใหญ่ไม่กล้าเข้ามาหากไม่มีเงินก้อนนี้มารองรับความเสี่ยงไว้ก่อน
จึงเรียกร้องให้ประเทศสมาชิกธนาคารโลกเปิดทางอนุมัติให้ใช้เครื่องมือ Equity มากขึ้น เพราะเป็นเครื่องมือที่มีพลังดึงดูดเม็ดเงินเอกชนก้อนโตเข้าสู่โครงการได้สูงที่สุด
ขณะที่ Shemara Wikramanayake Managing Director and CEO, Macquarie Group สะท้อนมุมมองจากฝั่งนักลงทุนเอกชนว่า เงินที่นักลงทุนสถาบันนำมาบริหารคือเงินออมของประชาชนและเงินของประเทศ ดังนั้น คณะกรรมการลงทุนจำเป็นต้องคำนึงถึง "ผลตอบแทนที่คุ้มค่ากับความเสี่ยง" เป็นหลัก
พร้อมตั้งคำถามเปรียบเทียบว่า หากนักลงทุนสามารถนำเงินไปสร้างสนามบินในประเทศพัฒนาแล้วอย่างแคนาดาได้อย่างปลอดภัย แล้วทำไมพวกเขาถึงต้องนำเงินมาลงในโครงการระยะเริ่มต้นที่มีความเสี่ยงสูงกว่าในกลุ่มประเทศกำลังพัฒนา
นี่จึงเป็นเหตุผลสำคัญที่ MDBs และธนาคารเพื่อการพัฒนา ต้องเข้ามาทำหน้าที่ "ลดความเสี่ยง (De-risking)" เพื่อสร้างสภาวะที่เอื้อให้นักลงทุนเอกชนกล้าขนเงินเข้ามาเติมในระบบ
เปิดมุมมองตลาดเกิดใหม่จากนักลงทุนระดับโลก
Michael Wehrle Chief Executive Officer of BlueOrchard อธิบายว่า ปัจจัยพื้นฐานทางธุรกิจในตลาดเกิดใหม่ เช่น การมีกลยุทธ์ที่ชัดเจน สินค้าและบริการที่ดี หรือการเติบโตของตลาด ไม่ได้แตกต่างจากตลาดพัฒนาแล้ว แต่จุดสำคัญอยู่ที่ "ความเสี่ยงที่รับรู้” กับ “ความเสี่ยงที่เกิดขึ้นจริง”
การมีธุรกิจที่ดีไม่ได้แปลว่าจะกลายเป็นสินทรัพย์ที่นักลงทุนสถาบันกล้าซื้อทันที สิ่งที่เป็นอุปสรรคใหญ่ที่สุดคือ "ภาพจำความเสี่ยงที่รับรู้" ซึ่งมักจะสูงกว่า "ความเสี่ยงที่เกิดขึ้นจริง" ดังนั้น การจะระดมทุนภาคเอกชนเข้ามาในตลาดเกิดใหม่ให้ได้มากๆ ต้องมี 3 องค์ประกอบสำคัญ
1. Repeatable Pipeline หรือโครงการที่ทำซ้ำและสร้างต่อเนื่องได้ เพราะนักลงทุนสถาบันไม่ได้จัดสรรเงินเป็นรายโครงการ แต่มองหาการลงทุนเชิงยุทธศาสตร์ จึงจำเป็นต้องมีแผนโครงการที่ชัดเจนและทำซ้ำได้เรื่อย ๆ
2.Structure หรือโครงสร้างตราสารที่ตอบโจทย์ แม้โครงการจะดี แต่หากโครงสร้างกองทุนไม่รองรับเกณฑ์ของนักลงทุนสถาบัน เงินก็จะไม่ไหลมา เช่น การออกแบบเรื่อง Credit Rating หรือกระแสเงินสด
3. Risk Allocation หรือการแบ่งรับความเสี่ยงอย่างเหมาะสม นักลงทุนเอกชนพร้อมรับความเสี่ยงอยู่แล้วหากได้รับผลตอบแทนที่คุ้มค่า แต่ MDBs ควรเข้ามาช่วยเฉพาะความเสี่ยงที่เอกชนจัดการไม่ได้ เช่น การทำ First-loss หรือเครื่องมือค้ำประกันความเสี่ยงอัตราแลกเปลี่ยน
ด้าน Atsi Sheth Chief Credit Officer, Moody’s Ratings เปิดเผยข้อมูลการจัดอันดับความน่าเชื่อถือว่า โครงสร้างความเสี่ยงของตลาดเกิดใหม่เปลี่ยนไปจากอดีตอย่างมาก โดยข้อมูลล่าสุดในกลุ่ม Project Finance พบว่าการผิดนัดชำระหนี้ที่เกิดจากปัจจัยภาครัฐมีสัดส่วนเพียง 1 ใน 3 เท่านั้น ส่วนอีก 2 ใน 3 เกิดจากปัจจัยเฉพาะของบริษัทและภาคอุตสาหกรรม
อย่างไรก็ตาม นักลงทุนไม่สามารถมองแค่ระดับความน่าเชื่อถือของประเทศแล้วตัดสินใจได้อีกต่อไป แต่ต้องทำการวิเคราะห์ความเสี่ยงลึกถึงระดับตัวบริษัทและอุตสาหกรรม โดยเฉพาะการเข้าถึงธีมการเติบโตระดับโลก เช่น หากนักลงทุนต้องการลงทุนในห่วงโซ่อุปทานของ AI หรือโครงการพลังงานหมุนเวียน ก็สามารถเลือกลงทุนผ่านตลาดเกิดใหม่ได้
ขณะที่ Basma Bentaher Chief Development Officer, AMEA Power ได้ร่วมแลกเปลี่ยนมุมมองในฐานะผู้พัฒนาโครงการจริง ซึ่งเป็นบริษัทผู้พัฒนาและดำเนินโครงการพลังงานหมุนเวียนในทวีปแอฟริกามานานกว่าสิบปี
โดยชี้ให้เห็นว่า แม้จะมีโครงการจำนวนมากเกิดขึ้นในแอฟริกา แต่กลับมีโครงการน้อยมากที่ได้รับการอนุมัติเงินกู้และสร้างได้จริง เพราะโอกาสการลงทุนที่แท้จริงต้องมาจากนโยบายรัฐบาลที่ชัดเจน ทรัพยากรธรรมชาติที่พร้อม และกฎหมายที่มั่นคง อย่างไรก็ตาม อุปสรรคสำคัญที่พบคือความไม่พร้อมของระบบหลายๆ ด้าน รวมถึงความคาดหวังผลตอบแทน (IRR) ที่ไม่สอดคล้องกับความเป็นจริงด้วย
ด้าน Ed Miliband Secretary of State for Foreign, Commonwealth and Development Affairs, UK ในฐานะตัวแทนจากภาครัฐชี้ให้เห็นว่า ในยุคที่งบประมาณภาครัฐของทั้งประเทศพัฒนาแล้วและประเทศกำลังพัฒนามีข้อจำกัด ภาครัฐจึงต้องทำให้เงินทุกดอลลาร์มีประสิทธิภาพสูงสุดผ่านการ “Leverage เม็ดเงินเอกชน”
โดยยกตัวอย่างโครงการ MOBILIST ซึ่งเป็นโครงการหลักของกระทรวงการต่างประเทศและการพัฒนาของสหราชอาณาจักร (FCDO) ที่มุ่งเน้นการระดมทุนจากภาคเอกชนและนักลงทุนสถาบันผ่านตลาดทุนสาธารณะ เพื่อสนับสนุนเป้าหมายการพัฒนาที่ยั่งยืน และการเปลี่ยนผ่านสู่พลังงานสะอาดในกลุ่มประเทศกำลังพัฒนา
รัฐบาล UK ได้ใส่เงินทุนเรือนหุ้นเพียง 50 ล้านปอนด์ เข้าไปในโครงการดังกล่าว ซึ่งผลลัพธ์ก็คือสามารถดึงดูดเงินทุนจากบรรษัทเงินทุนระหว่างประเทศ และต่อยอดให้นักลงทุนสถาบันเข้ามาร่วมลงทุนตาม รวมเป็นเม็ดเงินทุนสูงถึง 1,000 ล้านดอลลาร์สหรัฐ
ดังนั้น กุญแจสำคัญคือหากสามารถขยายโมเดลการใช้เงินรัฐมารับความเสี่ยงลักษณะนี้ไปสู่สินทรัพย์ประเภทอื่น ๆ ได้ จะช่วยเปลี่ยนผ่านการไหลของทุนเข้าสู่ประเทศกำลังพัฒนาได้อย่างมหาศาล
อ่านข่าวเศรษฐกิจและนโยบายรัฐ กับ ThairathMoney เพื่อให้คุณ "การเงินดีชีวิตดี ได้ที่
ติดตามเพจ Facebook : Thairath Money ได้ที่ลิงก์นี้ https:// www.facebook.com/ThairathMoney
Author