ระวังปัญหาภาษีซ้ำเติมธุรกิจ คำเตือนจากผู้บริหาร“มาม่า”น้ำท่วมเสียหาย อย่าพลาด“ทิ้งสต็อก”ไร้หลักฐาน
Date Time: 1 ต.ค. 2569 10:10 น.

“Summary“
คู่มือผู้ประกอบการน้ำท่วม ผู้บริหารมาม่า แนะผู้ประกอบการเก็บหลักฐานสินค้าเสียหายจากน้ำท่วมก่อนทำลาย ด้านแอนนาเบลชี้ต้องตรวจขั้นตอนบัญชี-ประกัน พร้อมประเมินเงินสดรับภาระรายจ่ายหลังร้านหยุด
การเร่งเก็บร้านและขนสินค้าที่เสียหายออกหลังน้ำลด อาจสร้างปัญหาทางบัญชีและภาษีตามมา หากผู้ประกอบการไม่ได้เก็บหลักฐานและตรวจสอบขั้นตอนการทำลายสินค้า โดยเฉพาะกิจการที่บันทึกต้นทุนสต็อกไว้ในบัญชีแล้ว
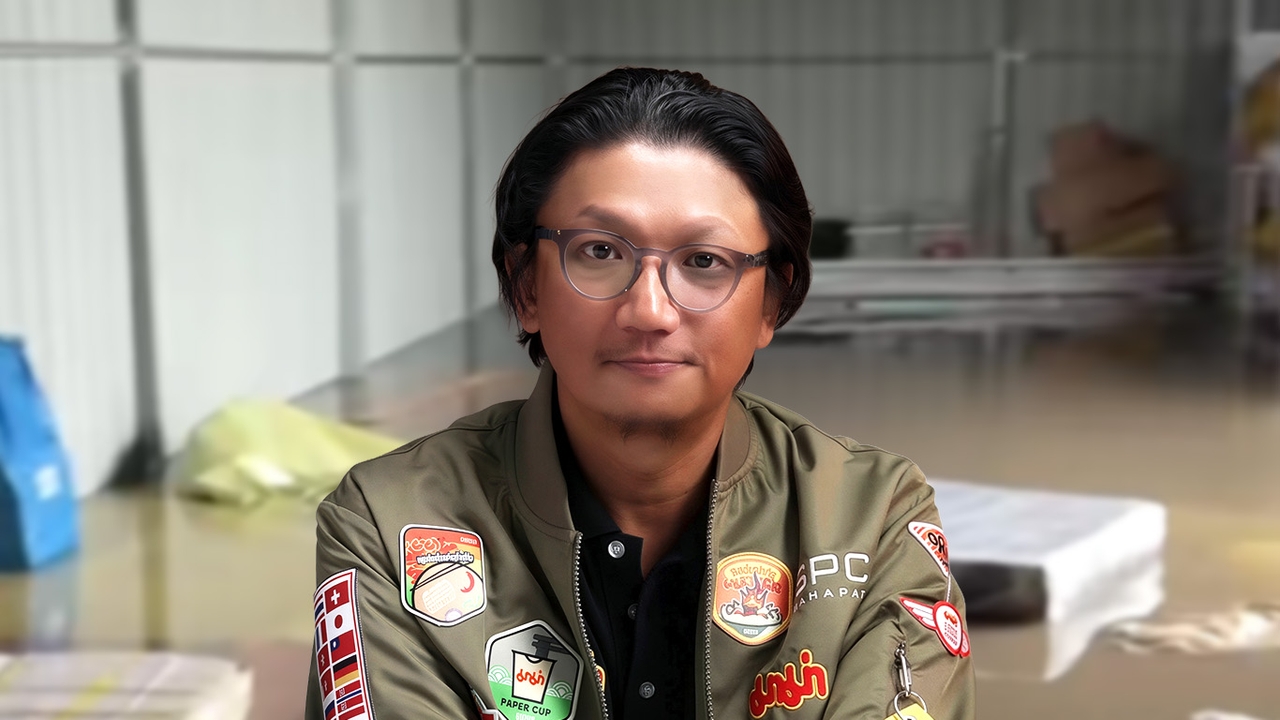
ล่าสุด “พันธ์ พะเนียงเวทย์” ผู้จัดการใหญ่ บริษัท ไทยเพรซิเดนท์ฟูดส์ จำกัด (มหาชน) ผู้ผลิตบะหมี่กึ่งสำเร็จรูป “มาม่า” ออกมาเตือนบริษัทและห้างร้านที่ได้รับผลกระทบจากน้ำท่วมกรุงเทพฯและปริมณฑล ปี 2569 ว่า ควรถ่ายภาพสภาพสินค้าเสียหายก่อนนำไปทิ้งหรือทำลาย พร้อมประสานฝ่ายบัญชีเพื่อตรวจสอบหลักเกณฑ์ของกรมสรรพากร
เนื่องจากสินค้าคงเหลือเป็นรายการที่มีมูลค่าอยู่ในบัญชีของกิจการ เมื่อสินค้าถูกนำออกไปจึงต้องมีหลักฐานอธิบายความเสียหายและการจัดการ หากเอกสารไม่ครบถ้วน อาจเกิดข้อโต้แย้งในการตัดต้นทุนเป็นรายจ่ายทางภาษี รวมถึงประเด็นภาษีมูลค่าเพิ่ม ซึ่งจะเพิ่มภาระให้ธุรกิจที่เสียหายจากน้ำท่วมอยู่แล้ว
ผู้บริหาร “มาม่า” ยังแนะนำว่า หลักฐานภาพถ่ายสามารถใช้ประกอบการเรียกร้องค่าสินไหมจากบริษัทประกันได้ จึงเป็นเรื่องที่ผู้ประกอบการไม่ควรมองข้ามระหว่างเร่งฟื้นฟูกิจการ
ถ่ายรูป-นับของ ก่อนสต็อกหายจากร้าน
ด้าน แอนนาเบล คชนันทน์ เจ้าของเพจดังด้านการเงินและการลงทุน Annabel - Your Wealth Architect ก็ให้คำแนะนำในทิศทางเดียวกันว่า ก่อนขนของเสียออกจากร้าน ควรถ่ายภาพหรือวิดีโอสภาพสถานประกอบการ ร่องรอยน้ำ และสินค้าที่เสียหาย พร้อมแยกออกจากสินค้าที่ยังขายหรือใช้งานได้
จากนั้นจัดทำรายการชื่อหรือรหัสสินค้า จำนวน และต้นทุนตามบัญชี หากยังตรวจสอบต้นทุนไม่ได้ในทันที ให้บันทึกจำนวนไว้ก่อน แล้วให้ฝ่ายบัญชีตรวจสอบจากเอกสารซื้อภายหลัง
ประเด็นสำคัญคือ ผู้ตรวจสอบบัญชีในภายหลังไม่ได้เห็นเหตุการณ์วันที่น้ำเข้าร้าน การระบุเพียงว่าสินค้าเสียหายจากน้ำท่วมจึงอาจไม่เพียงพอ หากไม่มีรายละเอียดรองรับว่าสินค้ารายการใดเสียหาย จำนวนเท่าไร และถูกทำลายอย่างไร
แอนนาเบลจึงแนะนำให้ติดต่อผู้ทำบัญชีหรือผู้สอบบัญชีก่อนตัดสต็อก พร้อมจัดทำบันทึกการทำลาย ระบุวัน สถานที่ วิธีการ และผู้ร่วมเป็นพยาน รวมถึงเก็บเอกสารจากผู้รับขนหรือกำจัดสินค้าไว้ประกอบด้วย
ไม่ใช่สินค้าทุกประเภทต้องรอทำลาย 30 วัน
สำหรับขั้นตอนทางภาษี คำสั่งกรมสรรพากรที่ ป.79/2541 และฉบับแก้ไข ป.84/2542 กำหนดแนวทางการทำลายสินค้าของบริษัทหรือห้างหุ้นส่วนนิติบุคคล โดยแยกตามสภาพสินค้าที่เสียหาย
- กรณี สินค้าโดยสภาพไม่สามารถเก็บรักษาไว้ได้ เช่น อาหารเน่าเสีย ต้องตรวจสอบสภาพและได้รับอนุมัติจากผู้มีอำนาจ พร้อมจัดให้ฝ่ายที่เกี่ยวข้องร่วมสังเกตการณ์ ลงชื่อเป็นพยาน และเชิญผู้สอบบัญชีมาเป็นพยาน โดยไม่จำเป็นต้องแจ้งเจ้าหน้าที่สรรพากรมาร่วมเป็นพยานในการทำลาย
- ส่วน สินค้าที่สามารถเก็บรักษาและรอทำลายได้ ต้องดำเนินการตามขั้นตอนดังกล่าว และแจ้งสรรพากรในพื้นที่ล่วงหน้า 30 วันก่อนทำลาย โดยมีข้อยกเว้นสำหรับกรณีที่หน่วยงานราชการควบคุมการทำลายตามระเบียบที่กำหนด ขณะที่กิจการภายใต้เงื่อนไขเขตอุตสาหกรรมส่งออกหรือการส่งเสริมการลงทุนอาจมีขั้นตอนเฉพาะเพิ่มเติม
ผู้ประกอบการจึงควรตรวจสอบประเภทสินค้าและขั้นตอนกับฝ่ายบัญชีก่อนดำเนินการ ไม่ควรเหมารวมว่าสินค้าที่ถูกน้ำท่วมทั้งหมดสามารถทิ้งได้ทันที หรือทั้งหมดต้องเก็บรอ 30 วัน
กรมสรรพากรมีแนววินิจฉัยกรณีสินค้าเน่าเสียที่โดยสภาพเก็บรักษาไม่ได้ว่า หากบริษัททำลายตามหลักเกณฑ์ที่กำหนด จะไม่ถือเป็นการขายเพื่อเสีย VAT และสามารถตัดต้นทุนที่เหลือเป็นรายจ่ายทางภาษีได้ตามเงื่อนไข ดังนั้น สินค้าเสียหายจากน้ำท่วมจึงไม่ได้หมายความว่าต้องเสีย VAT เสมอไป แต่ต้องพิจารณาหลักฐานและข้อเท็จจริงของแต่ละกิจการ
ตรวจประกันก่อนซ่อม แยกต้นทุนออกจากราคาขาย
แอนนาเบลยังแนะนำให้ผู้ประกอบการติดต่อบริษัทประกันก่อนซ่อมหรือกำจัดทรัพย์สิน เพื่อสอบถามความคุ้มครองน้ำท่วม ทั้งสต็อกสินค้าและอุปกรณ์ กำหนดเวลาการแจ้งเหตุ และความจำเป็นในการรอเจ้าหน้าที่สำรวจความเสียหาย
ขณะเดียวกัน ต้องแยกมูลค่าสินค้าเสียหาย อุปกรณ์ที่พัง ค่าซ่อมสถานประกอบการ และค่าสินไหมออกจากกัน เพื่อให้ฝ่ายบัญชีพิจารณาตามเอกสารและสิทธิที่เกิดขึ้นจริง
สินค้าที่มีราคาขาย 500 บาท ไม่ได้หมายความว่ากิจการมีต้นทุนเสียหาย 500 บาท ส่วนเงินประกันที่คาดว่าจะได้รับก็ยังไม่ควรนำมานับเป็นเงินสดสำหรับฟื้นร้าน จนกว่าจะทราบสิทธิและกำหนดจ่ายที่ชัดเจน
ทุกข์ของผู้ประกอบการ รายได้หยุด แต่ค่าเช่า-เงินเดือนยังถึงกำหนด
นอกจากการจัดการสต็อก แอนนาเบลเสนอให้ประเมินเงินสดที่เหลือเทียบกับรายจ่ายใน 30 วันข้างหน้า เพราะแม้กิจการจะหยุดขาย แต่ค่าเช่า เงินเดือน ค่างวด และหนี้ค่าสินค้าจากคู่ค้าอาจยังถึงกำหนดตามเดิม รวมถึงต้องเตรียมเงินซ่อมร้านและซื้อสินค้าเพื่อกลับมาเปิดกิจการ
หากเริ่มเห็นว่าเงินสดไม่เพียงพอ ควรติดต่อธนาคาร เจ้าหนี้ หรือคู่ค้าก่อนผิดนัด เพื่อหารือแนวทางชำระเงินระหว่างฟื้นฟูธุรกิจ
คำแนะนำจากทั้งสองสะท้อนว่า การฟื้นกิจการหลังน้ำลดต้องเดินควบคู่กับการเก็บหลักฐานความเสียหาย เพราะเมื่อสินค้าถูกขนทิ้งไปแล้ว การกลับมาจัดทำเอกสารย้อนหลังอาจยากกว่าการบันทึกไว้ตั้งแต่เริ่มเก็บร้าน
หมายเหตุ: หลักเกณฑ์การตัดต้นทุนตามคำสั่ง ป.79/2541 ข้างต้นใช้กับบริษัทหรือห้างหุ้นส่วนนิติบุคคล ผู้ประกอบการบุคคลธรรมดาควรตรวจสอบวิธีหักค่าใช้จ่ายของตน ส่วนประเด็น VAT ต้องพิจารณาสถานะการจดทะเบียนและข้อเท็จจริงของกิจการ โดยไม่ควรถือว่ามีการผ่อนผันกรณีน้ำท่วมโดยอัตโนมัติ
อ่านข่าวเศรษฐกิจและนโยบายรัฐ กับ ThairathMoney เพื่อให้คุณ "การเงินดีชีวิตดี ได้ที่
ติดตามเพจ Facebook : Thairath Money ได้ที่ลิงก์นี้ https:// www.facebook.com/ThairathMoney
Author