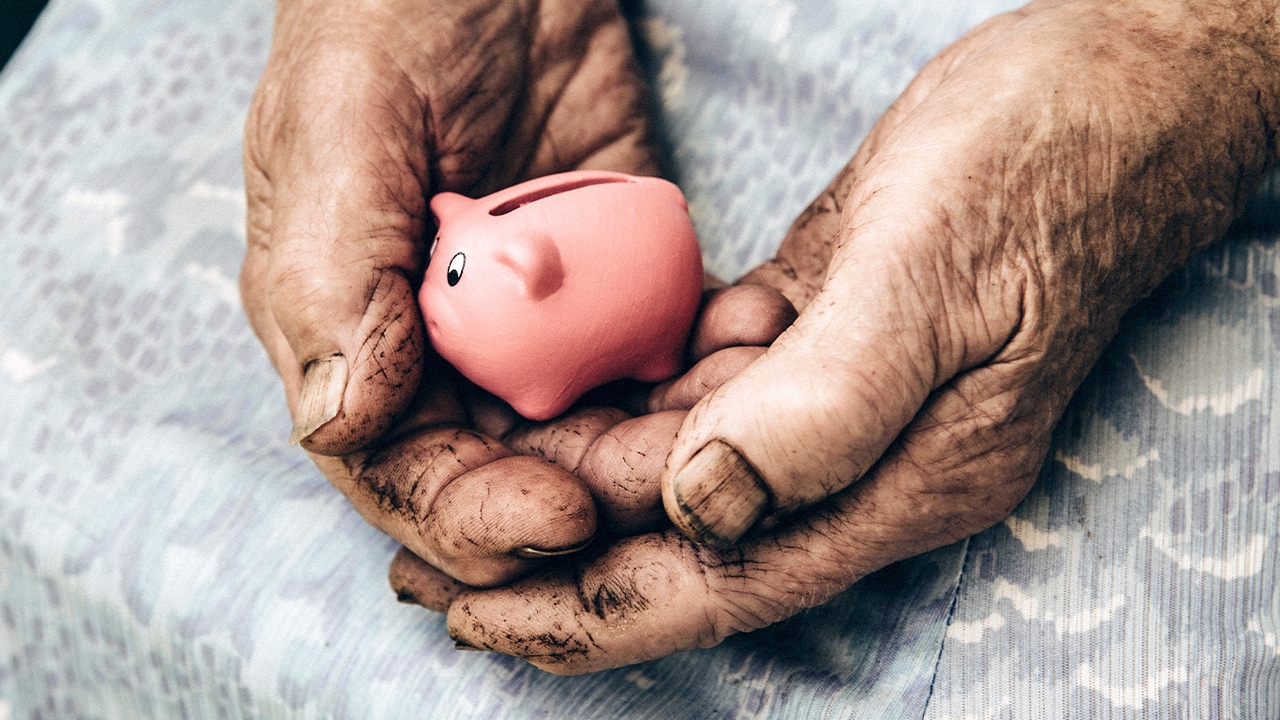
คนไทยออมเงินเก่ง แต่ทำไมเกษียณแล้วยังไม่รวย? กับดักเงินฝากดอกต่ำ เงิน PVD อาจเลี้ยงชีพได้แค่ 5 ปี
Date Time: 10 พ.ย. 2569 11:26 น.

“Summary“
KKP Research ชี้โจทย์ใหญ่ การเงินวัยเกษียณ ไม่ใช่แค่การออมไม่พอ แต่ขาดทักษะลงทุน เพื่อเอาชนะเงินเฟ้อ เพราะเมื่ออายุยืนขึ้น เงินเก็บอย่างเดียว และ กองทุนสำรองเลี้ยงชีพ อาจเลี้ยงชีพไม่ได้จริง
Latest
สังคมไทยกำลังเผชิญหน้ากับความจริงอันโหดร้ายของวิกฤต “แก่ก่อนรวย” มากขึ้นเรื่อยๆ เมื่อข้อมูลล่าสุดจาก KKP Research ตอกย้ำว่าผู้สูงอายุไทยเกือบ 70% ยังต้องพึ่งพารายได้หลักจากลูกหลานหรือจำใจทำงานต่อหลังวัย 60 ปี ขณะที่มีเพียง 8.4% เท่านั้นที่มีรายได้หลักจากเงินบำนาญหรือดอกเบี้ยเงินออมของตนเอง
เบื้องหลังตัวเลขวิกฤตนี้ ยังมีอีกหนึ่ง “มายาคติ” สำคัญที่ฝังรากลึกในพฤติกรรมทางการเงินของคนไทย หลังจากพบว่า คนไทยไม่ได้ขาดวินัยเก็บเงิน แต่ปัญหาเชิงโครงสร้าง คือ เราออมเงินเก่ง แต่กลับ “ลงทุนไม่เป็น”
กับดัก 91.5% ขยันออม แต่เงิน 80% นอนจมในสินทรัพย์ที่ “แพ้เงินเฟ้อ”
ผลสำรวจของธนาคารแห่งประเทศไทยที่ KKP Research หยิบยกขึ้นมา เผยให้เห็นพฤติกรรมทางการเงินที่ขัดแย้งในตัวเองอย่างยิ่ง
- คนไทย 91.5% มีการเก็บออมเงิน: สะท้อนให้เห็นถึงวินัยการประหยัดขั้นพื้นฐานที่ดีเยี่ยมและความพยายามที่จะสร้างความมั่นคง
- กว่า 80% ของเม็ดเงินออมแช่แข็งในสินทรัพย์เสี่ยงต่ำ: เม็ดเงินส่วนใหญ่ยังกองอยู่ในรูปของเงินสด เงินฝากธนาคาร หรือสินทรัพย์ผลตอบแทนต่ำ
- มีเพียง 2.2% ที่นำเงินไปลงทุนจริง: ประชากรเพียงหยิบมือที่กล้านำเงินไปจัดสรรในสินทรัพย์ที่มีโอกาสเติบโตทางเศรษฐกิจ (Growth Assets)
ภาพสะท้อนดังกล่าว ชัดเจนได้ว่า คนไทยส่วนใหญ่ถูกปลูกฝังความเชื่อแบบเดิมว่า “การไม่เสี่ยงขาดทุนเงินต้น เท่ากับ ปลอดภัยที่สุด”
อย่างไรก็ตาม ในโลกการเงินระยะยาว การฝากเงินไว้ในบัญชีที่ให้ดอกเบี้ยเฉลี่ยเพียง 1-2% ต่อปี ท่ามกลางอัตราเงินเฟ้อทั่วไป และโดยเฉพาะ เงินเฟ้อค่ารักษาพยาบาล (Medical Inflation) ที่พุ่งสูงเฉลี่ย 6-8% ต่อปี แท้จริงแล้ว คือ เรื่องอันตราย และทำให้อำนาจซื้อที่แท้จริงถูกเงินเฟ้อกัดกินจนเงินหมดลงก่อนวัยอันควร
ภาพลวงตาของ “กองทุนสำรองเลี้ยงชีพ” หลุมพรางที่เลี้ยงชีพได้จริงเพียง 5 ปี
สำหรับมนุษย์เงินเดือนจำนวนมาก กองทุนสำรองเลี้ยงชีพ (Provident Fund หรือ PVD) มักถูกมองว่าเป็น “หลักประกันชีวิตหลังเกษียณ” แต่เมื่อเจาะลึกโครงสร้างแรงงานไทย ความจริงกลับไม่เป็นเช่นนั้น
- การตกหล่นเชิงระบบ: แรงงานไทยสูงถึง 93% ไม่มีสวัสดิการกองทุนสำรองเลี้ยงชีพ (PVD) และมีแรงงานอีกกว่า 54% ที่อยู่นอกระบบประกันสังคม
- เงินก้อนที่หมดเร็วกว่าชีวิต: สำหรับกลุ่มแรงงาน 7% ที่มี PVD ค่ากลางของเงินก้อน ณ วันเกษียณอายุ สามารถ เลี้ยงชีพต่อได้เพียง 5.2 ปีเท่านั้น
- การขาดทักษะปรับพอร์ต: ลูกจ้างส่วนใหญ่เลือกนโยบาย Default ที่เน้นฝากเงินหรือถือตราสารหนี้ระยะสั้นเพื่อหนีความผันผวน ทำให้เงินสะสมเติบโตไม่ทันค่าครองชีพ
หากเกษียณอายุที่ 60 ปี เงินก้อนจาก PVD จะหมดลงตั้งแต่อายุ 65 ปี คำถามคือ อีก 20-35 ปีที่เหลือ จะใช้ชีวิตต่ออย่างไรในยุคที่การแพทย์พัฒนาจนคนไทยมีโอกาสอายุยืนยาวแตะ 90 ถึง 100 ปี?
ทำไมเกษียณแล้วยังต้อง “ถือหุ้น”
1 ในทางรอด คือ สร้างการเติบโตของเงินลงทุน (Grow) แต่หลายคนอาจมีคำถามว่าทำไมเกษียณแล้วยังต้อง “ถือหุ้น” เพราะตามหลักการ เมื่อถึงวันเกษียณ ต้องแปลงสินทรัพย์ทั้งหมดเป็นเงินสดเพื่อหลีกเลี่ยงความเสี่ยง
แต่ประเด็นนี้ KKP Research ชี้ให้เห็นกลไกสำคัญผ่าน “กฎ 4%” (The 4% Rule)
ตัวอย่างเช่น หากต้องการใช้เงินส่วนต่างหลังหักบำนาญเดือนละ 15,000 บาท (ปีละ 180,000 บาท) คุณต้องมีเป้าหมายเงินเกษียณเบื้องต้นราว 4.5 ล้านบาท (คิดจาก 25 เท่าของรายจ่ายต่อปี) เพื่อที่จะถอนเงินออกมาใช้ 4% ในปีแรก และปรับเพิ่มตามเงินเฟ้อในแต่ละปี เพื่อให้เงินก้อนนี้รองรับชีวิตไปได้ราว 30 ปี
แต่หัวใจสำคัญของโมเดลนี้ที่คนไทยมักมองข้าม คือ พอร์ตการลงทุนหลังเกษียณยังจำเป็นต้องถือหุ้นหรือสินทรัพย์เติบโตอย่างน้อย 50% เพื่อสร้างผลตอบแทนสู้กับเงินเฟ้อ โดยแบ่งสัดส่วนการบริหารดังนี้
- เงินสดและสินทรัพย์เสี่ยงต่ำ (สำหรับค่าใช้จ่าย 2-3 ปีแรก): สำรองไว้ใช้จ่ายระยะสั้น เพื่อลดความจำเป็นในการขายสินทรัพย์ลงทุนในช่วงที่ตลาดปรับตัวลง
- สินทรัพย์ที่มีโอกาสเติบโต (สำหรับค่าใช้จ่ายในอีก 10-20 ปีข้างหน้า): กระจายการลงทุนในหุ้นหรือสินทรัพย์เติบโต เพื่อสร้างผลตอบแทนทบต้นให้เงินงอกเงยทันค่าครองชีพและค่ารักษาพยาบาล
แนะ จาก “นักเก็บเงิน” สู่ “นักบริหารความมั่งคั่งชีวิต”
ทั้งนี้ จากวิกฤตผู้สูงอายุไทย 70% ที่ยังต้องพึ่งพาลูกหลาน ได้กลายเป็นโจทย์เชิงโครงสร้างความรู้ทางการเงิน (Financial Literacy ) เชิงรุกที่หลายฝ่ายต้องมีส่วนร่วม
เพราะหากสังคมไทยยังคงสอนให้คนรุ่นใหม่แค่ “อดออม หยอดกระปุก ฝากธนาคาร” โดยไม่ติดอาวุธเรื่องการจัดสรรสินทรัพย์ (Asset Allocation), ผลตอบแทนทบต้น (Compound Interest) และการบริหารความเสี่ยงค่ารักษาพยาบาล วงจรความเปราะบางนี้จะถูกส่งต่อข้ามรุ่นไม่สิ้นสุด
ในยุคที่อายุขัยเฉลี่ยกำลังมุ่งสู่วัย 100 ปี “เงินฝาก” ช่วยรักษาตัวเลขเงินต้นไว้ได้บนหน้าสมุดบัญชี แต่ “การลงทุนที่ถูกต้อง” เท่านั้นที่จะรักษาคุณภาพชีวิตและศักดิ์ศรีของผู้สูงวัยให้รอดพ้นจากเงินเฟ้อได้จริง.
ที่มา : KKP
อ่านข่าวหุ้น และการลงทุน กับ Thairath Money เพื่อให้คุณ "การเงินดีชีวิตดี ได้ที่ https://www.thairath.co.th/money/investment
ติดตามเพจ Facebook : Thairath Money ได้ที่ลิงก์นี้ https://www.facebook.com/ThairathMoney
Author