Tag
- #ประกันน้ําท่วม
- #ประกันน้ําท่วมบ้าน
- #ประกันน้ําท่วมคุ้มครองอะไรบ้าง
- #ประกันน้ําท่วมรัฐบาล
- #ประกันน้ําท่วมรถยนต์
- #ประกันน้ําท่วมทิพยประกันภัย
- #ประกันน้ําท่วมของรัฐบาล
- #ประกันน้ําท่วมบ้าน pantip 2568
- #ประกันน้ําท่วมบ้าน ราคา
- #ประกันภัยพิบัติแห่งชาติ
- #ประกันภัยพิบัติเพื่อประชาชน
- #ประกันภัยพิบัติแห่งชาติเงื่อนไข
- #ประกันภัยพิบัติแห่งชาติคืออะไร
- #ประกันภัยพิบัติน้ําท่วม
- #ประกันภัยพิบัติแห่งชาติคือ
- #ประกันภัยพิบัติรัฐบาล
- #ประกันภัยพิบัติแห่งชาติบริษัท
- #ประกันภัยพิบัติบ้าน
- #ประกันภัยพิบัติคือ
- #ประกันภัยพิบัติถ้วนหน้า
- #ประกันภัยพิบัติคืออะไร
- #บริษัท ประกัน เจ้ง
- #บริษัท ประกัน เจ๋ง
- #บริษัท ประกัน เจ๊ง
- #บริษัท ประกัน เจ๊ง pantip
- #บริษัท ประกัน เจ๊ง โค วิด
รัฐซื้อประกันภัยพิบัติ วงเงินคุ้มครองคนไทย "75,000 ล้านบาท" บริษัทฯ พร้อมรับความเสี่ยงแค่ไหน?
Date Time: 3 ต.ค. 2569 10:01 น.

“Summary“
รัฐบาลจัดสรรงบประมาณ 15,500 ล้านบาท ซื้อประกันภัยพิบัติแห่งชาติ วงเงินคุ้มครอง 75,000 ล้านบาท ครอบคลุมน้ำท่วม ลมพายุ และแผ่นดินไหว
- กรมธรรม์เริ่มคุ้มครองตั้งแต่วันที่ 1 ต.ค. 2569 ถึง 1 ต.ค. 2570 โดยจ่ายค่าสินไหมทดแทนสูงสุด 100,000 บาทต่อหลังคาเรือนต่อครั้ง
- สมาคมประกันวินาศภัยไทยยืนยันความมั่นคงด้วยอัตราส่วนเงินกองทุน (CAR) เฉลี่ยที่ 471.62% ซึ่งสูงกว่าเกณฑ์ขั้นต่ำที่ คปภ. กำหนดไว้ที่ 140%
- การบริหารความเสี่ยงใช้การกระจายผ่าน 11 บริษัทประกันภัย และทำประกันภัยต่อในต่างประเทศเพื่อรองรับความคุ้มครองในส่วนที่เกิน 5,000 ล้านบาทขึ้นไป
- คปภ. เตรียมใช้เทคโนโลยี AI เข้ามาช่วยในระบบการเคลมออนไลน์ เพื่อเพิ่มความรวดเร็วและป้องกันการฉ้อฉลประกันภัย
Latest
"มีประกันไว้ช่วยให้อุ่นใจ แต่ถ้าบริษัทฯ เกิดต้องปิดตัวเหมือนช่วงโควิดล่ะ?
จากเหตุการณ์น้ำท่วมใหญ่ในกรุงเทพฯ และหลายจังหวัด ล่าสุดรัฐบาลได้ซื้อประกันภัยพิบัติความคุ้มครองให้คนไทยสูงถึง 75,000 ล้านบาท จนเกิดข้อสงสัยว่า ถ้าคนแห่เคลมขึ้นมา จะเกิดเหตุการณ์ซ้ำรอยเหมือนช่วงวิกฤตโควิด-19 ที่บางบริษัทประกันภัยต้องปิดตัวไปหรือไม่ ปัจจุบันธุรกิจประกันภัยไทยมีความแข็งแกร่งพร้อมรับความเสี่ยงที่เกิดขึ้นแค่ไหน
น้ำท่วมปี 2569 รุนแรงแค่ไหน
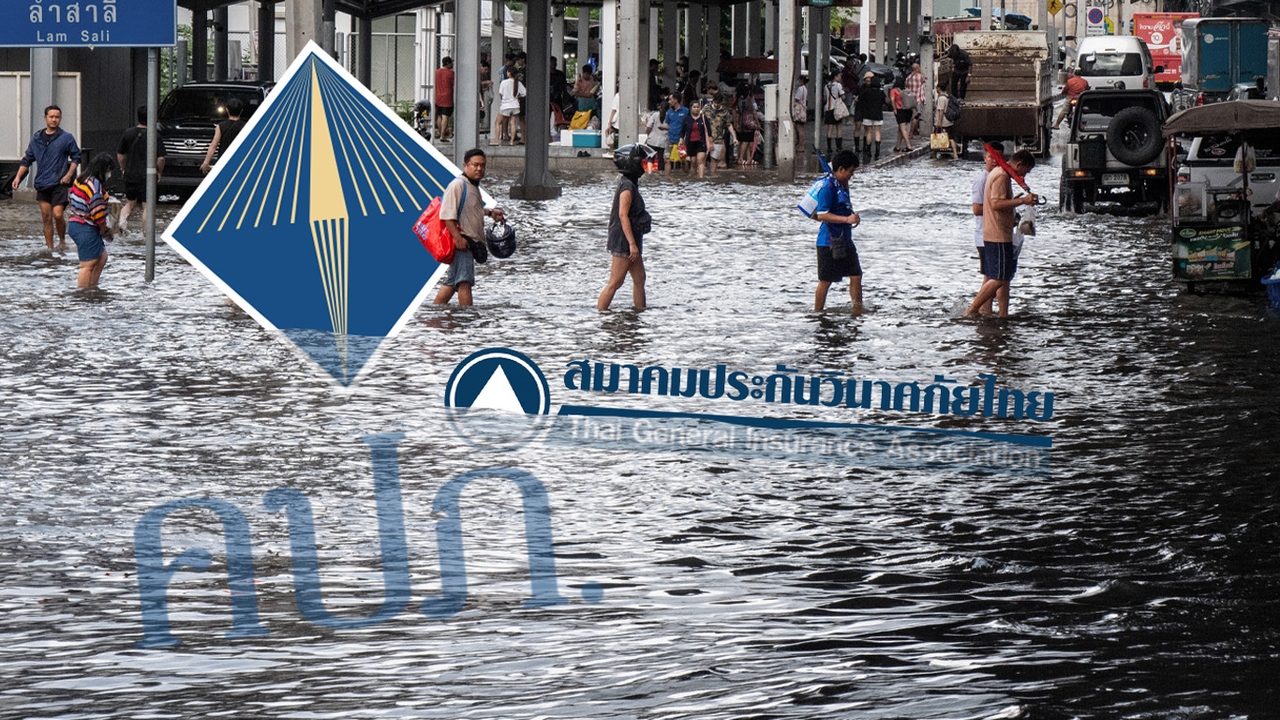
ตั้งแต่คืน 25 ก.ย. ที่ผ่านมาเกิดน้ำท่วมขังในหลายจุดของกรุงเทพฯ รวมถึงหลายจังหวัดทำให้ทางการต้องประกาศเป็นพื้นที่ภัยพิบัติ เบื้องต้นทางศูนย์วิจัยกสิกรไทย ประเมินผลกระทบสุทธิเบื้องต้นต่อเศรษฐกิจที่ 7,000-17,000 ล้านบาท หรือราว 0.03-0.11% ของ GDP ส่วนศูนย์พยากรณ์เศรษฐกิจและธุรกิจ มหาวิทยาลัยหอการค้าไทยคาดว่าความเสียหายครั้งนี้มีโอกาสสูงสุดถึง 12,000 ล้านบาท
น้ำท่วมปี 2569 นี้หากเทียบกับมหาอุทกภัยเมื่อปี 2554 หลายฝ่ายมองว่าความเสียหายยังไม่สูงขนาดนั้น แต่เมื่อความเสี่ยง “ภัยจากน้ำ” ยังมีโอกาสเพิ่มขึ้น เพราะล่าสุดมีข่าวถึงฝนระลอกใหม่ที่จะมาถึงประเทศไทยช่วง 5-7 ต.ค. ทำให้ประชาชนกังวลว่าจะรับมือฝนตกหนักรอบนี้ได้แค่ไหน เพราะจากครั้งที่ผ่านมาอาจได้เงินเยียวยาจากรัฐเบื้องต้น 9,000 บาทต่อหลังคาเรือนเท่านั้น
รัฐซื้อ “ประกันภัยพิบัติ” วงเงิน 75,000 ล้านบาท
จากความเสี่ยงภัยธรรมชาติ และความไม่แน่นอนที่เพิ่มขึ้นล่าสุดรัฐบาลประกาศใช้ “ระบบประกันภัยพิบัติแห่งชาติ” หรือการซื้อประกันกับบริษัทประกันภัยในไทยเพื่อบริหารความเสี่ยงด้านนี้ โดยจัดสรรงบประมาณ 15,500 ล้านบาท ซื้อวงเงินความคุ้มครองถึง 75,000 ล้านบาท ที่จะคุ้มครองบ้านที่อยู่อาศัยประจำและการเสียชีวิต (หรือทุพพลภาพถาวรสิ้นเชิง) จากอุบัติภัยพิบัติใน 3 ภัยหลัก คือ น้ำท่วม, ลมพายุ, และแผ่นดินไหว เริ่มตั้งแต่ 1 ต.ค. 2569 - 1 ต.ค. 2570
ดังนั้น แม้ว่าภัยน้ำท่วมที่เกิดขึ้นตั้งแต่ 25 ก.ย. 2569 นี้ ประชาชนยังเคลมไม่ได้ แต่ถ้ามีน้ำใหม่ ฝนระลอกใหม่มา และมีการประกาศพื้นที่ภัยพิบัติ ตามเงื่อนไขความคุ้มครองของกรมธรรม์ก็สามารถเคลมได้สูงสุด 100,000 บาทต่อหลังคาเรือนต่อครั้ง (ถ้าเข้าเงื่อนไขได้เงินเบื้องต้นเลย 10,000 บาทต่อหลังคาเรือนต่อครั้ง)
แต่เมื่อวงเงินความคุ้มครองจะสูงถึง 75,000 ล้านบาท ยังไม่รวมกับเคลมความเสียหายอื่นๆ ที่จะเกิดขึ้นเช่น รถจมน้ำ บ้านน้ำท่วม ไปจนถึงน้ำล้อมบ้าน ซึ่งบริษัทมีกรมธรรม์ต้องดูแลลูกค้าที่ซื้อประกันภัยไว้อีก นำสู่ความกังวลว่า ความเสียหายครั้งนี้จะส่งผลต่อธุรกิจประกันภัยในไทยแค่ไหน?
ธุรกิจประกันวินาศภัยไทยแข็งแรงแค่ไหน
วิกฤตน้ำท่วมใหญ่สร้างความเสียหายเป็นวงกว้าง หากย้อนเปรียบเทียบกับปี 2554 หรือน้ำท่วมหาดใหญ่ในปี 2568 ทาง ดร.สมพร สืบถวิลกุล ประธานเจ้าหน้าที่บริหาร บมจ. ทิพย กรุ๊ป โฮลดิ้งส์ และนายกสมาคมประกันวินาศภัยไทย เล่าให้ฟังว่า น้ำท่วมใหญ่เมื่อปี 2554 ถือว่ามีความเสียหายในหลายระดับ แต่ธุรกิจประกันภัยสามารถดูแลตามสัญญาประกันภัยที่ลูกค้าซื้อไว้ ขณะที่ความเสียหายที่หาดใหญ่อยู่ที่ประมาณ 20,000 ล้านบาท แม้น้ำท่วมปี 2569 ครั้งนี้ความเสียหายอาจมากกว่าถึง 2 เท่า แต่สมาคมฯ ยืนยันว่าระบบประกันภัยไทยยังรองรับได้ เพราะมีอัตราส่วนความเพียงพอของเงินกองทุน (CAR) ไตรมาส 2 ปี 2569 เฉลี่ยในบริษัทสมาชิกฯ อยู่ที่ 471.62% สูงกว่าที่ คปภ. กำหนดไว้ที่ 140%
ส่วนของประกันภัยพิบัติแห่งชาติ มีการบริหารความเสี่ยงผ่านการกระจายใน 11 บริษัท และยังมีโครงสร้างการรับประกันภัยต่อทั้ง 100% โดยความคุ้มครอง 75,000 ล้านบาท มีการรับประกันภัยต่อ 2 ส่วน
1. 5,000 ล้านบาทแรก เป็นส่วนในไทย โดยบริษัทที่เข้าร่วมโครงการสามารถใช้ผู้รับประกันภัยต่อที่สมาคมประกันวินาศภัยที่จัดเตรียมไว้ให้ ในวงเงินตั้งแต่ 1,000 - 4,000 ล้านบาท (โดยส่วน 1,000 ล้านบาทแรกอาจจัดสรรความคุ้มครองภายในแต่ละบริษัท)
2. 5,001- 75,000 ล้านบาท มีการทำประกันภัยต่อในต่างประเทศ ตอนนี้มีหลายประเทศรวมกันแล้วเกิน 100% ของความคุ้มครอง
ทั้งนี้ แบบประกันนี้เกิดจากภาครัฐระบุว่ามีงบประมาณว่า 15,000 ล้านบาท และเปิดให้สมาคมฯ ศึกษาและคำนวณความคุ้มครองที่เหมาะสมและออกมาเป็นกรมธรรม์ภัยพิบัติที่เริ่มใช้ในวันที่ 1 ต.ค. 2569 (ตั้งแต่ 00.00 น.)
นอกจากนี้ยังพร้อมรับมือกับความฉ้อฉลประกันภัยที่อาจเกิดขึ้น โดยระบบการเคลมสามารถทำได้แบบออนไลน์ และจะใช้เทคโนโลยีรวมถึง AI เพื่อคัดกรองการฉ้อฉลที่อาจเกิดขึ้น
รัฐยังมองเรื่องประกันแบบไหนอีกในอนาคต?
อาภากร ปานเลิศ รองเลขาธิการ สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) เปิดเผยกับ Thairath Money ว่า ปัจจุบันมีการหารือในหลายส่วน เช่น กระทรวงการท่องเที่ยวฯ มีการพูดคุยถึงการทำประกันกลุ่มด้านอุบัติเหตุและความเจ็บป่วยฉุกเฉินให้นักท่องเที่ยว
ขณะเดียวกันในฝั่งของเกษตรกร ยังมีโครงการประกันข้าวนาปีที่อยู่ระหว่างรอการสรุปจากภาครัฐ ซึ่งเป็นโครงการที่รัฐร่วมกับ ธ.ก.ส. คุ้มครองภัยแล้ง น้ำท่วม พายุ ฯลฯ แต่ยังต้องรอการจัดสรรงบประมาณตามนโยบายของรัฐบาล (ประกันนี้ทำมาหลายปีแต่ไม่ได้ต่อเนื่อง)
สุดท้ายนี้ การซื้อประกันภัยพิบัติ 75,000 ล้านบาทของรัฐบาล ถือเป็นเรื่องใหม่ๆ ในประเทศไทยจึงต้องรอดูว่าเมื่อเกิดภัยขึ้นจริงกลไกนี้จะช่วยให้ประชาชนได้รับการเยียวยาที่เร็วและโปร่งใสขึ้นได้เพียงใด
อ่านข่าวการเงินส่วนบุคคล และการวางแผนการเงิน กับ Thairath Money เพื่อให้คุณ "การเงินดีชีวิตดีได้ที่ https://www.thairath.co.th/money/personal_finance
ติดตามเพจ Facebook : Thairath Money ได้ที่ลิงก์นี้ https://www.facebook.com/ThairathMoney
Author