Tag
- #ประกันน้ำท่วม
- #น้ำท่วม ปี 69
- #ประกันภัยพิบัติ
- #สมาคมประกันวินาศภัยไทย
- #เคลมน้ำท่วม 2569
- #ประกันภัยพิบัติแห่งชาติ คืออะไร
- #น้ำท่วมก่อน 1 ต.ค. 2569 เคลมประกัน ภัยพิบัติ ได้ไหม
- #น้ำท่วม 2569 เคลมประกัน
- #เคลมประกัน ภัยพิบัติ ยังไง
- #เงื่อนไข ประกัน ภัยพิบัติ เคลม
- #เงื่อนไขเคลมน้ำท่วม ประกัน ภัยพิบัติ แห่งชาติ
- #บริษัทประกันที่ เคลมประกัน ภัยพิบัติ
สรุป 15 ข้อต้องรู้! ประกันภัยพิบัติแห่งชาติ ที่รัฐซื้อให้คนไทยคุ้มครอง 1 ต.ค. 2569 แบบไหนเคลมได้
Date Time: 1 ต.ค. 2569 19:00 น.
“Summary“
คุ้มครองที่อยู่อาศัยสูงสุด 100,000 บาทต่อหลังคาเรือน และกรณีเสียชีวิตจากภัยพิบัติจ่ายสูงสุด 2,000,000 บาทต่อคน
- เริ่มคุ้มครองตั้งแต่วันที่ 1 ต.ค. 2569 เป็นต้นไป โดยไม่ครอบคลุมความเสียหายที่เกิดขึ้นก่อนวันเริ่มสัญญา
- เงื่อนไขหลักต้องเป็นที่อยู่อาศัยประจำ มีเลขที่บ้าน และตั้งอยู่ในพื้นที่ที่ทางการประกาศเป็นพื้นที่ประสบภัยพิบัติ
- กรณีน้ำท่วมล้อมบ้านจนไม่สามารถใช้ชีวิตได้ตามปกติเกิน 7 วัน จะได้รับค่าสินไหมทดแทนเบื้องต้น 10,000 บาท
- ช่องทางแจ้งเคลมหลักได้แก่ เว็บไซต์ ThaiNatCat.org, LINE OA @Thainatcat และ Call Center 0 2012 5555
“อะไรก็เกิดขึ้นได้”
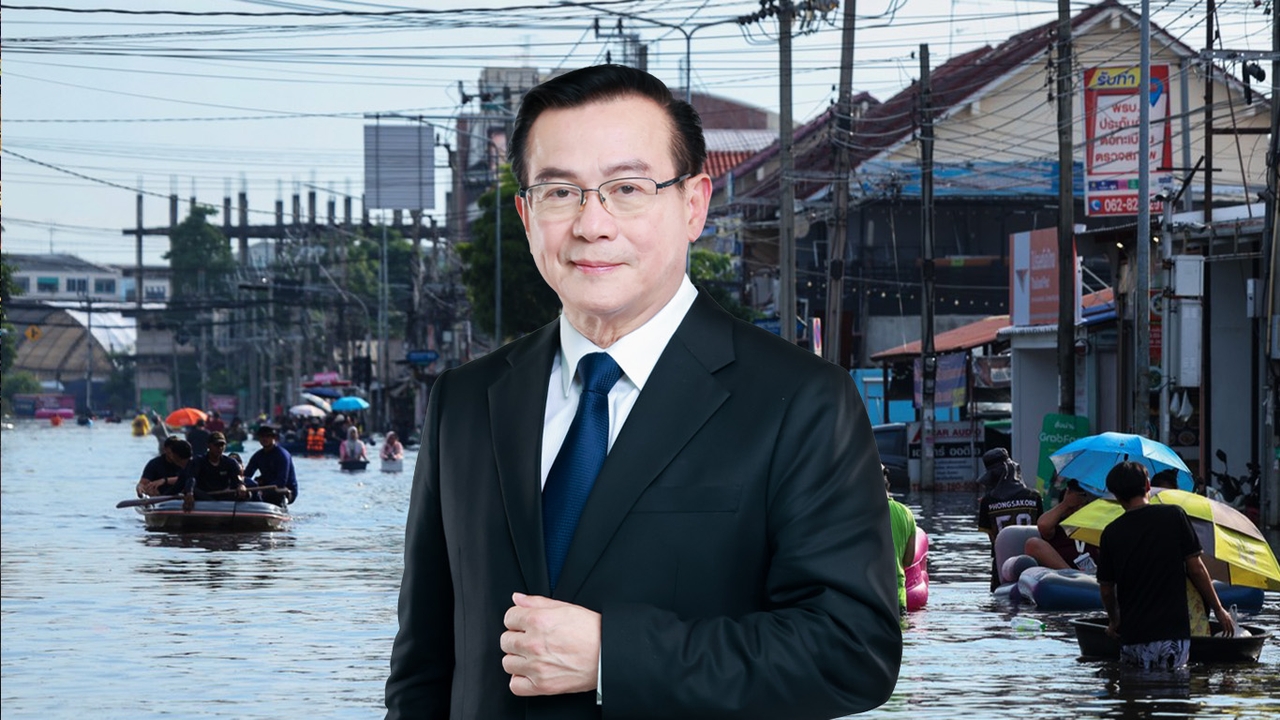
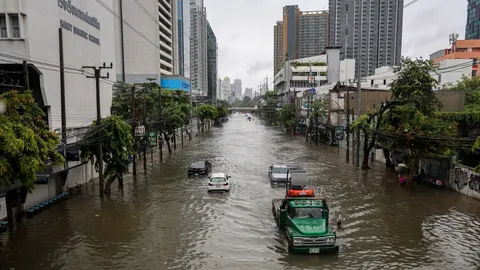
หลายคนคงนึกถึงคำๆ นี้หลังจากต้นปีที่แล้วประเทศไทยเจอแผ่นดินไหวครั้งใหญ่ ปลายปีมีน้ำท่วมที่หาดใหญ่ ภาคเหนือ มาล่าสุดไม่กี่วันที่ผ่านมากรุงเทพฯ และอีก 27 จังหวัดเจอฝนถล่มจนบางที่น้ำท่วมขังระดับคอ หลายฝ่ายคาดว่า ภัยพิบัติอาจเกิดถี่ขึ้นจากผลกระทบของ Climate Change
ล่าสุดภาครัฐจึงหาทางรับมือจนออกมาเป็น “ระบบประกันภัยพิบัติแห่งชาติ” ที่ซื้อประกันฯ ในวงเงิน 15,500 ล้านบาท และเริ่มคุ้มครองวันนี้ (1 ต.ค. 69) โดย ดร.สมพร สืบถวิลกุล ประธานเจ้าหน้าที่บริหาร บมจ. ทิพย กรุ๊ป โฮลดิ้งส์ และนายกสมาคมประกันวินาศภัยไทย ออกมาแถลงข่าวด่วนในช่วงบ่ายของวันนี้ มีเรื่องอะไรที่ประชาชนควรต้องรู้บ้าง
1. ระบบประกันภัยพิบัติแห่งชาติ คืออะไร
รัฐบาลจัดสรรงบ 15,500 ล้านบาท มาซื้อประกันภัยให้คนไทย โดยเน้นความคุ้มครองด้านภัยพิบัติ 3 อย่างคือ วาตภัย (ลมพายุ-ฟ้าผ่า), อุทกภัย (น้ำท่วม) และแผ่นดินไหว ซึ่งจะเริ่มความคุ้มครองตั้งแต่ 1 ต.ค. 2569 ถึง 1 ต.ค. 2570
เบื้องต้นจะคุ้มครองคนไทยราว 29.8 ล้านครัวเรือน โดยเน้นที่บ้านที่อยู่อาศัย และประกันอุบัติเหตุสำหรับคนที่เจอภัยพิบัติ
2. ภัยที่เกิดก่อน 1 ต.ค. เคลมได้ไหม
คำตอบคือ ไม่ได้! เพราะความเสียหายที่เกิดจากมวลน้ำที่มีอยู่แล้วจะไม่ได้รับความคุ้มครองจากการประกันภัยฉบับนี้ (เริ่มคุ้มครอง 1 ปี ตั้งแต่ 1 ต.ค. 2569) แต่ประชาชนสามารถแจ้งความเสียหายและรับการเยียวยาจากภาครัฐตามปกติ (เช่น ดูแลความเสียหายเบื้องต้น 9,000 บาท/หลัง)
3. บ้านเจอน้ำท่วม คุ้มครองแค่ไหน
รัฐซื้อ “กรมธรรม์ประกันภัยที่อยู่อาศัยกลุ่ม เพื่อช่วยเหลือผู้ประสบภัยพิบัติ” เงื่อนไขหลักคือ คุ้มครองบ้านที่อยู่อาศัยสูงสุด 100,000 บาทต่อหลังคาเรือน โดยแบ่งเป็น
- อุทกภัย (น้ำท่วม): จ่ายเบื้องต้น 10,000 บาทโดยไม่ต้องรอประเมิน และจ่ายส่วนที่เหลือตามจริงไม่เกิน 90,000 บาท รวมสูงสุดไม่เกิน 100,000 บาทต่อครั้งต่อหลังคาเรือน
- วาตภัย-ฟ้าผ่า / แผ่นดินไหว-สึนามิ: จ่ายเบื้องต้น 5,000 บาท และจ่ายส่วนที่เหลือตามจริงไม่เกิน 95,000 บาท รวมสูงสุดไม่เกิน 100,000 บาทต่อครั้งต่อหลังคาเรือน

4. เสียชีวิต/ทุพพลภาพจากภัยพิบัติ
รัฐซื้อ กรมธรรม์ประกันภัยอุบัติเหตุกลุ่ม เพื่อช่วยเหลือผู้ประสบภัยพิบัติ (ในวงเงินค่าเบี้ย 500 ล้านบาท) จะคุ้มครองกรณีเสียชีวิตหรือทุพพลภาพถาวรสิ้นเชิงจากอุบัติเหตุที่เกิดจากภัยพิบัติ แบ่งเป็น
- กรณีเสียชีวิตจากภัยพิบัติคุ้มครอง 2,000,000 บาทต่อคน ตามเงื่อนไขกรมธรรม์ โดยจ่ายให้แก่ทายาทโดยธรรม
- กรณีทุพพลภาพถาวรสิ้นเชิง (ไม่สามารถประกอบอาชีพการงานของตนเองได้) จะได้รับ 200,000 บาทต่อคน
5. เงื่อนไขสำคัญที่ต้องรู้ก่อนเคลม!
- เป็นคนไทย มีสัญชาติไทยและมีเลขประจำตัวประชาชนเท่านั้น รวมถึงหลักฐานที่ยืนยันว่าเป็นคนไทย
- บ้าน ต้องเป็นที่อยู่อาศัยเป็นประจำ, มีบ้านเลขที่, หรือกรณีไม่มีบ้านเลขที่ต้องมีสภาพเป็นที่พักอาศัยและอยู่ภายใต้รายชื่อของกรมการปกครอง (อัปเดตเมื่อ 15 ก.ย. 69)
- ทรัพย์สิน คุ้มครองสิ่งปลูกสร้าง ตัวบ้าน, เฟอร์นิเจอร์บิ้วอิน ไม่รวมเฟอร์นิเจอร์ลอยตัว เครื่องใช้ไฟฟ้า
- ประกาศพื้นที่เป็นพื้นที่ภัยพิบัติ เพราะถ้าน้ำขังบางช่วงโดยไม่มีประกาศ จะไม่คุ้มครองตามเงื่อนไขภัยพิบัติ

6. หนึ่งคนมีบ้านหลายหลัง เคลมได้ไหม
ไม่ว่าจะมีบ้านกี่หลัง (หรือกรณีปล่อยเช่า) ถ้าเจอภัยน้ำท่วม และมีการอาศัยเป็นประจำ รวมถึงเข้าเงื่อนไขด้านบนจะได้รับคุ้มครองตามความเสียหายจริง "ต่อหลังคาเรือน" สามารถแจ้งเคลมแยกกันได้ตามความเสียหายที่เกิดขึ้นจริงสูงสุด 100,000 บาทต่อหลัง
แต่ในกรณีบ้านร้าง (สภาพไม่สามารถอยู่อาศัยได้) หรือไม่ใช่บ้านที่อยู่ประจำอาจเคลมไม่ได้ (ขึ้นอยู่กับเงื่อนไขของกรมธรรม์)
7. คอนโดน้ำท่วม เคลมได้ไหม
สำหรับคอนโดมิเนียมที่มีการจดทะเบียนบ้านเลขที่แยกกัน จะนับแยกกันแต่ละห้องอย่างชัดเจน หากห้องไหนเสียหายก็เคลมได้ตามวงเงินความคุ้มครองของแต่ละห้อง
8. น้ำล้อมบ้าน เคลมได้หรือไม่
คำตอบคือ เคลมได้! แม้ตัวบ้านไม่ได้รับความเสียหายทางโครงสร้าง แต่กรณีมีน้ำล้อมสิ่งปลูกสร้าง เช่น น้ำท่วมล้อมตัวบ้าน, ไม่ใช่ล้อมพื้นที่หมู่บ้านหรือถนนรอบนอก เกิดขึ้นอย่างต่อเนื่อง และส่งผลกระทบให้ผู้ที่อยู่อาศัยเป็นประจำจนไม่สามารถดำรงชีวิตได้ตามปกติติดต่อกันเกินกว่า 7 วันขึ้นไป เบื้องต้นจะได้รับค่าสินไหมทดแทน 10,000 บาทต่อหลังคาเรือน
9. ถ้าเจอน้ำท่วมซ้ำซ้อนจะเคลมยังไง
กรณีที่เจอน้ำท่วมครั้งแรกเคลมไปแล้ว หรือเจอน้ำท่วมระลอกใหม่เข้ามาซ้ำ จะสามารถเคลมได้หากภัยพิบัตินั้นเกิดขึ้นในช่วงเวลาที่กรมธรรม์คุ้มครอง โดยสิทธิ์การเคลมจะจำกัดสูงสุดอยู่ที่ 100,000 บาท “ต่อครั้ง ต่อหลังคาเรือน”
ตัวอย่างเช่น หากบ้านเจอน้ำท่วมจากคลื่นฝนระลอกแรก เคลมไปแล้ว แต่เกิดน้ำท่วมขึ้นอีก ก็สามารถเคลมรอบใหม่ได้ โดยบริษัทประกันจะจ่ายส่วนแรก “ค่าสินไหมทดแทนเบื้องต้น 10,000 บาท” และมีทีมประเมินความเสียหายโดยจะจ่ายค่าสินไหมตามความเสียหายจริงโดยประเมินค่าซ่อมให้กลับไปสู่สภาพเดิมก่อนน้ำท่วม
10. บริษัทประกันฯ จะพร้อมรับเคลมที่เกิดขึ้นแค่ไหน
กรมธรรม์กลุ่มทั้ง 2 ฉบับเบี้ยประกันภัยรวม 15,500 ล้านบาท แต่มีความคุ้มครองถึง 5 เท่าหรือวงเงินความคุ้มครอง 75,000 ล้านบาท เนื่องจากวงเงินสูงมากทางบริษัทฯ ประกันภัยที่เข้าร่วมโครงการจะมีการบริหารความเสี่ยงผ่านการซื้อประกันภัยต่อ (Reinsurance) ไว้แล้ว โดยทางสมาคมประกันวินาศภัยไทยมีการเจรจากับ บริษัทรับประกันภัยต่อในต่างประเทศครบทั้ง 100% แล้ว
ดังนั้นมองว่า ธุรกิจประกันภัยไทยพร้อมให้ความคุ้มครองตามเงื่อนไขกรมธรรม์กลุ่มที่รัฐบาลซื้อไว้ โดยความคุ้มครองที่เกิดขึ้นสอดคล้องกับเบี้ยประกันภัยที่รัฐบาลตั้งงบประมาณไว้ และผ่านการวิเคราะห์ รวบรวมข้อมูลสถิติ รวมถึงคำนวณความเสี่ยงจากข้อมูลในอดีตมารอบด้านแล้ว
11. รายชื่อบริษัทประกันภัยที่เข้าโครงการ
โครงการนี้มีบริษัทประกันวินาศภัยชั้นนำที่เข้าร่วมรับประกันภัยและพร้อมดูแลประชาชน จำนวน 11 บริษัท ได้แก่
- บริษัท กรุงเทพประกันภัย จำกัด (มหาชน)
- บริษัท กรุงไทยพานิชประกันภัย จำกัด (มหาชน)
- บริษัท คุ้มภัยโตเกียวมารีนประกันภัย (ประเทศไทย) จำกัด (มหาชน)
- บริษัท ทิพยประกันภัย จำกัด (มหาชน)
- บริษัท ไทยไพบูลย์ประกันภัย จำกัด (มหาชน)
- บริษัท ประกันภัยไทยวิวัฒน์ จำกัด (มหาชน)
- บริษัท ฟอลคอนประกันภัย จำกัด (มหาชน)
- บริษัท เมืองไทยประกันภัย จำกัด (มหาชน)
- บริษัท วิริยะประกันภัย จำกัด (มหาชน)
- บริษัท เอ็ม เอส ไอ จี ประกันภัย (ประเทศไทย) จำกัด (มหาชน)
- บริษัท ไอแคร์ ประกันภัย จำกัด (มหาชน)
12. รับมือภัยมิจฉาชีพที่อาจฉวยโอกาส
ภาครัฐและสมาคมฯ ได้วางระบบเพื่อความปลอดภัยและป้องกันมิจฉาชีพอย่างรัดกุม โดยมีจุดที่ต้องระวังคือ
- SMS จากโครงการจะใช้เพื่อแจ้งข้อมูลหรือส่งลิงก์เข้าสู่ช่องทางทางการเท่านั้น
- ไม่มี การขอรหัส OTP
- ไม่มี การให้โอนเงินเพื่อรับค่าสินไหมทดแทนเด็ดขาด
ทั้งนี้เพื่อรับมือกับความฉ้อฉลประกันภัยที่อาจเกิดขึ้น Fraud เนื่องจากครั้งนี้ผู้เอาประกันจะส่งหลักฐาน เช่น ภาพถ่ายความเสียหาย ส่งเข้ามาเคลมในระบบ โดยทางสมาคมฯ จะปรับใช้เทคโนโลยี AI มาช่วยคัดกรองภาพจริงออกจากภาพที่ผ่านการตกแต่งมาแล้ว และตรวจสอบข้อเท็จจริงอย่างรอบคอบ
13. วิธีติดต่อเพื่อเคลม
การแจ้งเคลมสามารถทำได้ผ่าน 4 ช่องทางหลัก ได้แก่ Website (https://www.ThaiNatCat.org), LINE OA (@Thainatcat), โทรศัพท์ Call Center 0 2012 5555 และ จุดแจ้งเคลมในพื้นที่
สำหรับกรอบระยะเวลาในการเคลม
- ความเสียหายบ้าน แบ่งเป็น 2 ส่วน
- ค่าสินไหมเบื้องต้น 10,000 บาทแรก ผู้มีสิทธิ์จะได้รับเงินภายใน 15 วัน นับจากวันที่บริษัทประกันภัยได้รับข้อมูลและเอกสารประกอบครบถ้วน มิใช่นับจากวันที่แจ้งเคลม
- กรณีค่าสินไหมฯ เพิ่มเติม หลังจากบริษัทประกันภัยประเมินความเสียหาย หลังพูดคุยตกลงกับผู้เอาประกันภัยแล้ว บริษัทฯ จะดำเนินการจ่ายส่วนเพิ่มเติมภายใน 15 วัน นับจากวันที่ได้รับข้อมูลและเอกสารครบถ้วน - ความเสียหายต่อชีวิต หากได้รับข้อมูลและเอกสารครบถ้วนจะดำเนินการจ่ายส่วนเพิ่มเติมภายใน 15 วัน เช่นกัน
14. เตรียมเอกสารเคลมอย่างไร
ควรจัดเตรียมข้อมูลและหลักฐานประกอบการแจ้งเคลม ดังนี้
สำหรับค่าเสียหายเบื้องต้นแนะนำเตรียม
1. บัตรประจำตัวประชาชนของผู้มีสิทธิ์
2. เอกสารแสดงกรรมสิทธิ์ในที่อยู่อาศัย
3. ทะเบียนบ้านของที่อยู่อาศัยที่ได้รับความเสียหาย (ถ้ามี)
4. ภาพถ่ายแสดงความเสียหายของที่อยู่อาศัย
5. ข้อมูลบัญชีธนาคารหรือสมุดบัญชีธนาคาร สำหรับกรณีที่ไม่สามารถรับเงินผ่านพร้อมเพย์ที่ผูกกับเลขประจำตัวประชาชนได้
ส่วนคนที่อยากเคลมเพิ่มเพราะมีความเสียหายมากกว่านั้น ควรเตรียมหลักฐานประกอบการพิจารณาเพิ่มเติม เช่น
1. ภาพถ่ายแสดงรายละเอียดความเสียหายเพิ่มเติม
2. รายการทรัพย์สินหรือส่วนของที่อยู่อาศัยที่ได้รับความเสียหาย
3. ใบเสนอราคา ใบเสร็จรับเงิน หรือหลักฐานค่าใช้จ่ายในการซ่อมแซม (ถ้ามี)
4. เอกสารหรือหลักฐานอื่นตามที่บริษัทประกันภัยหรือโครงการร้องขอเพิ่มเติม
ทั้งนี้ การพิจารณาค่าสินไหมทดแทนจะเป็นไปตามมูลค่าความเสียหายจริง ภายใต้วงเงินและเงื่อนไขของกรมธรรม์ประกันภัย
15. ถ้าบ้านมีประกันภัยอยู่แล้ว จะเคลมโครงการนี้ได้ไหม
คำตอบคือ ได้! สามารถเคลมได้ถ้าผู้เอาประกันมีคุณสมบัติและความเสียหายเป็นไปตามหลักเกณฑ์และเงื่อนไขของกรมธรรม์ประกันภัยที่กำหนด
ภาพ ศรันย พงษ์สวัสดิ์
อ่านข่าวการเงินส่วนบุคคล และการวางแผนการเงิน กับ Thairath Money เพื่อให้คุณ "การเงินดีชีวิตดีได้ที่ https://www.thairath.co.th/money/personal_finance
ติดตามเพจ Facebook : Thairath Money ได้ที่ลิงก์นี้ https://www.facebook.com/ThairathMoney
Author