Tag
- #วางแผนเกษียณ คํานวณ
- #วางแผนเกษียณ สไตล์มนุษย์เงินเดือน
- #วางแผนเกษียณ ฉบับมนุษย์ เงินเดือน
- #วางแผนเกษียณ excel
- #วางแผนเกษียณ อายุ 40
- #วางแผนเกษียณอายุ
- #วางแผนเกษียณ - pantip
- #วางแผนเกษียณ อายุ 50
- #วางแผนเกษียณ kkp
- #แก่ ก่อน รวย คือ
- #ไทย แก่.ก่อนรวย
- #ประเทศไทยแก่ก่อน รวย
- #แก่ ก่อน รวย pantip
- #สังคม สูง วัย ไทย
- #สังคม สูง วัย อย่าง สมบูรณ์ ไทย
- #สังคม สูง วัย ปัญหา เศรษฐกิจ ไทย ยุค ใหม่
- #ปัญหา สังคม สูง วัย ใน ไทย
- #ไทย เข้า สู่ สังคม สูง วัย
- #ไทยเข้าสู่สังคมสูงวัยปีไหน
- #สังคม สูง วัย ใน ไทย
- #สังคม สูง วัย ใน ประเทศไทย
- #สังคม สูง วัย ของ ไทย
- #เศรษฐกิจ สูง วัย
- #เศรษฐกิจ สูง วัย silver economy
- #เศรษฐกิจ สูง วัย คือ
- #เศรษฐกิจ สูง วัย silver economy และ โอกาส ใหม่ ทาง ธุรกิจ
- #เศรษฐกิจ ผู้ สูง วัย silver economy คือ
- #เศรษฐกิจสังคมสูงวัย
- #การ ขับเคลื่อน เศรษฐกิจ สูง วัย
- #แนวคิด เศรษฐกิจ ผู้ สูง วัย
- #เศรษฐกิจ ผู้ สูง วัย คือ
- #เศรษฐกิจ ผู้ สูง วัย
- #kkp หุ้น
- #kkp ปันผล
- #kkp ธนาคารอะไร
- #kkp ธนาคาร
- #เกียรตินาคินภัทร
- #เกียรตินาคิน call center
- #เกียรตินาคิน ตัวย่อ
- #เกียรตินาคิน อโศก
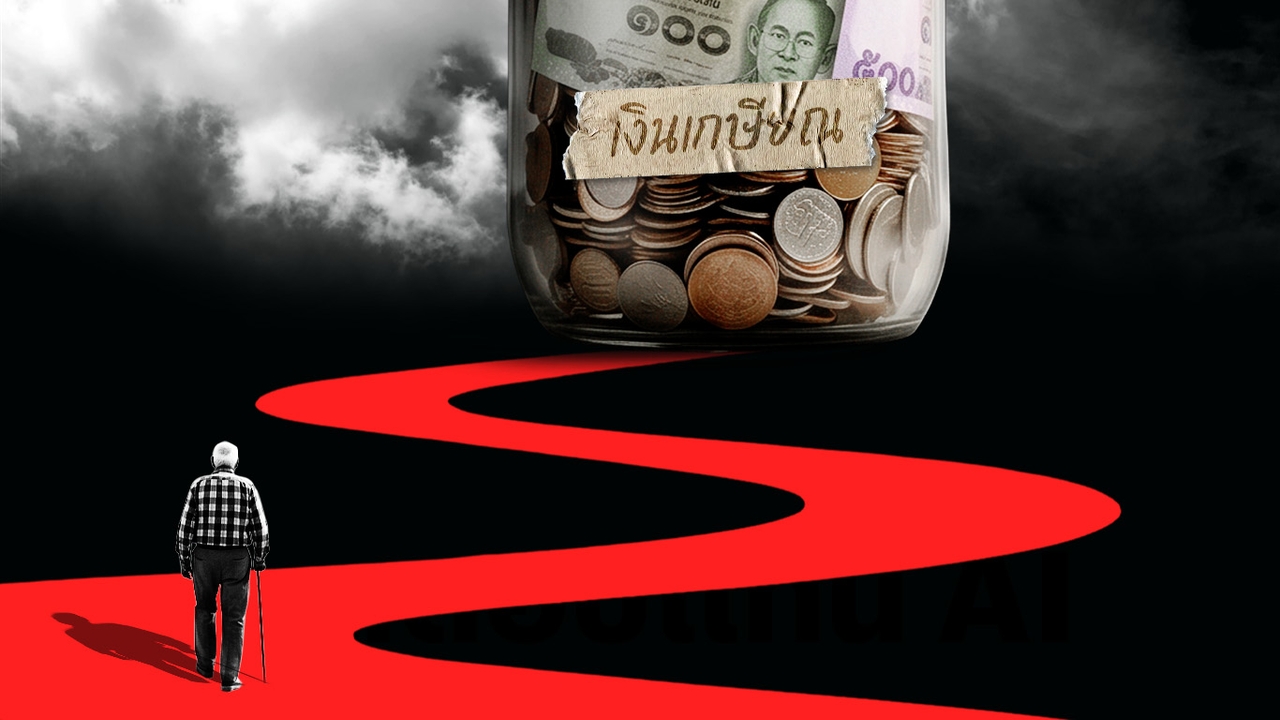
วิกฤตคนไทย "แก่ก่อนรวย" ไม่อยากรอพึ่งสวัสดิการรัฐตอนเกษียณ ต้องวางแผนยังไง
Date Time: 3 พ.ย. 2569 08:00 น.

“Summary“
ประเทศไทยเจอปัญหา "แก่ก่อนรวย" เพราะหลายคนหลังเกษียณยังต้องทำงานเพื่อหารายได้มากินใช้ในแต่ละวัน ภาครัฐยิ่งเจอความท้าทายมากขึ้นว่าจะมีสวัสดิการมากแค่ไหนถึงพอที่จะดูแลประชากรสูงวัยทั้งหมด
“คนไทยอายุยืนขึ้น”
ถือเป็นข่าวดีว่าคนไทยเข้าถึงบริการทางการแพทย์ ทำให้ใช้ชีวิตได้นานขึ้น แต่ในอีกด้านประเทศไทยที่กำลังเผชิญภาวะ "แก่ก่อนรวย" เช่นกัน เพราะหลายคนหลังเกษียณยังต้องทำงานเพื่อหารายได้มากินใช้ในแต่ละวัน ภาครัฐยิ่งเจอความท้าทายมากขึ้นว่าจะมีสวัสดิการมากแค่ไหนถึงพอที่จะดูแลประชากรสูงวัยทั้งหมด
ดร.พิพัฒน์ เหลืองนฤมิตชัย หัวหน้านักเศรษฐศาสตร์ กลุ่มธุรกิจการเงินเกียรตินาคินภัทร (KKP) กล่าวว่า หลายประเทศทั่วโลกกำลังเข้าสู่สังคมสูงวัย ประเทศไทยก็เช่นกันและเข้าสู่ภาวะนี้เร็วมาก แม้อายุเฉลี่ยประชากรของไทยใกล้เคียงกับจีน แต่รายได้ต่อหัวต่ำกว่ามาก ถือเป็นความท้าทายระดับประเทศที่ต้องรับมือปัญหา “แก่ก่อนรวย”
แม้คนไทยจะมีแรงงานกว่า 50 ล้านคน แต่มีเพียง 54% ที่อยู่ในระบบประกันสังคม และกลุ่มคนที่มีกองทุนสำรองเลี้ยงชีพ (PVD) มีเพียง 3.1 ล้านคนเท่านั้น 86% ของคนไทยบอกว่ายังไม่มี หรือยังไม่สามารถทำตามแผนเกษียณได้ และยังออมผิดที่เพราะเงินออมกว่า 80% กระจุกตัวอยู่ในเงินฝากหรือสินทรัพย์เสี่ยงต่ำที่ผลตอบแทนเติบโตไม่ทันเงินเฟ้อ
สอดคล้องกับผลการสำรวจจาก TDRI ที่ระบุว่า 70% ของคนเกษียณมีแหล่งรายได้มาจากครอบครัวหรือลูกหลาน และมีแค่ 7% ที่มีเงินออมเพื่อเกษียณและสามารถใช้ชีวิตโดยพึ่งพาเงินก้อนนี้ได้
แม้ปัจจุบันภาครัฐจะมีสวัสดิการให้ผู้สูงอายุ แต่ด้วยโครงสร้างประชากรที่เปลี่ยนไป ในอนาคตวัยแรงงานจะน้อยลงแต่ผู้สูงวัยมีมากขึ้น การที่รัฐจะพึ่งพาระบบเก็บภาษีจากคนวัยทำงานเอาไปจ่ายให้กับคนที่เกษียณอย่างต่อเนื่อง ระบบจะอยู่ได้ยากขึ้นเรื่อยๆ และมีความเสี่ยงที่ในอนาคตจะเป็นปัญหา
อย่างช่วงที่ผ่านมามีกระแสความกังวลว่า กองทุนประกันสังคมอาจเงินหมดลงถ้าไม่เปลี่ยนแปลง ซึ่งปัจจุบันมี 3 ทางออก เพิ่มเงินสมทบ, ยืดอายุเกษียณ และลดสวัสดิการ เพราะกองทุนฯ จะไม่สามารถขอเงินสมทบจากรัฐได้อย่างต่อเนื่อง ดังนั้นในอนาคตสวัสดิการอื่นๆ ที่รัฐมีอยู่อาจมีการเปลี่ยนแปลง ทำให้การพึ่งพาตัวเองด้วยการวางแผนเกษียณเพื่อรับมือกับเงินเฟ้อและการมีอายุขัยที่ยืนยาวถือเป็นเรื่องสำคัญ
ทั้งนี้ การวางแผนเกษียณควรเริ่มจากการตั้งเป้าหมายเพื่อให้วางแผนการเงินได้ชัดเจน สามารถใช้กฎ 4% (ถอนเงินใช้ปีละ 4% ของเงินก้อน) ซึ่งคำนวณง่ายๆ คือ ณ วันเกษียณต้องมีเงินก้อนประมาณ 25 เท่าของรายจ่ายที่คาดว่าจะใช้ต่อปี แต่แผนการเงินยังขึ้นอยู่กับความต้องการของแต่ละบุคคล ต้องคิดทั้งไลฟ์สไตล์ เงินเฟ้อทางการแพทย์ และความเสี่ยงการลงทุนที่รับได้จริง
สุดท้ายสิ่งที่ต้องทำ คือ ต้องเริ่มออมให้เร็วที่สุด เพราะตลาดมีความผันผวน แต่การลงทุนในระยะยาวจะช่วยรับมือความเสี่ยงได้ดียิ่งขึ้น
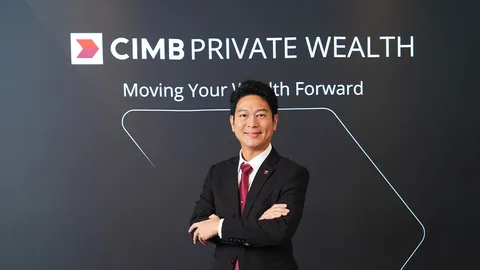
ณฤทธิ์ โกสาลาทิพย์ หัวหน้าฝ่ายที่ปรึกษาการลงทุนส่วนบุคคล บริษัทหลักทรัพย์ เกียรตินาคินภัทร จำกัด (มหาชน) เล่าว่า การวางแผนเกษียณของคนไทยมีโจทย์เฉพาะตัว จึงร่วมกับ Capital Group ที่เชี่ยวชาญในเรื่องนี้มาออกแบบกลไกที่ลงทุนตามโจทย์ได้ต่อเนื่อง
ทั้งนี้ กองทุนกลุ่ม KKP Ready Retire และ กลุ่ม KKP Retirement Income เป็นกองทุนรวมผสมที่กระจายการลงทุนในสินทรัพย์หลากหลายประเภททั้งในและต่างประเทศ โดยกองทุนกลุ่ม KKP Ready Retire จะปรับสัดส่วนการลงทุนตามระยะเวลาที่เหลือก่อนถึงเป้าหมายการลงทุน (Target Date) ในขณะที่กองทุนกลุ่ม KKP Retirement Income เป็นกองทุนที่ใช้ในการบริหารเงินออมหลังเกษียณสำหรับผู้ที่ต้องการรับกระแสเงินสดจากการลงทุนและทยอยถอนเงินลงทุน
อ่านข่าวการเงินส่วนบุคคล และการวางแผนการเงิน กับ Thairath Money เพื่อให้คุณ "การเงินดีชีวิตดีได้ที่ https://www.thairath.co.th/money/personal_finance
ติดตามเพจ Facebook : Thairath Money ได้ที่ลิงก์นี้ https://www.facebook.com/ThairathMoney
Author