STA หุ้นยางปีนี้ราคาพุ่งแล้ว 92% จับตา EUDR ปลุกวัฏจักรการเติบโตรอบใหม่ โบรกฯ ชี้ ราคานี้ยังไม่แพง
Date Time: 26 ต.ค. 2569 11:23 น.

“Summary“
ราคาหุ้น STA พุ่ง 92% จากต้นปี หลังกำไร Q2/69 สูงสุดรอบ 4 ปี รับราคายางขาขึ้นและ EUDR โบรกฯ คงซื้อ เป้า 25.50 บาท ชี้ P/E ปี 2570 แค่ 10.4 เท่า ปันผลสูง 6.3% แนะทยอยสะสมที่ 22 บาท
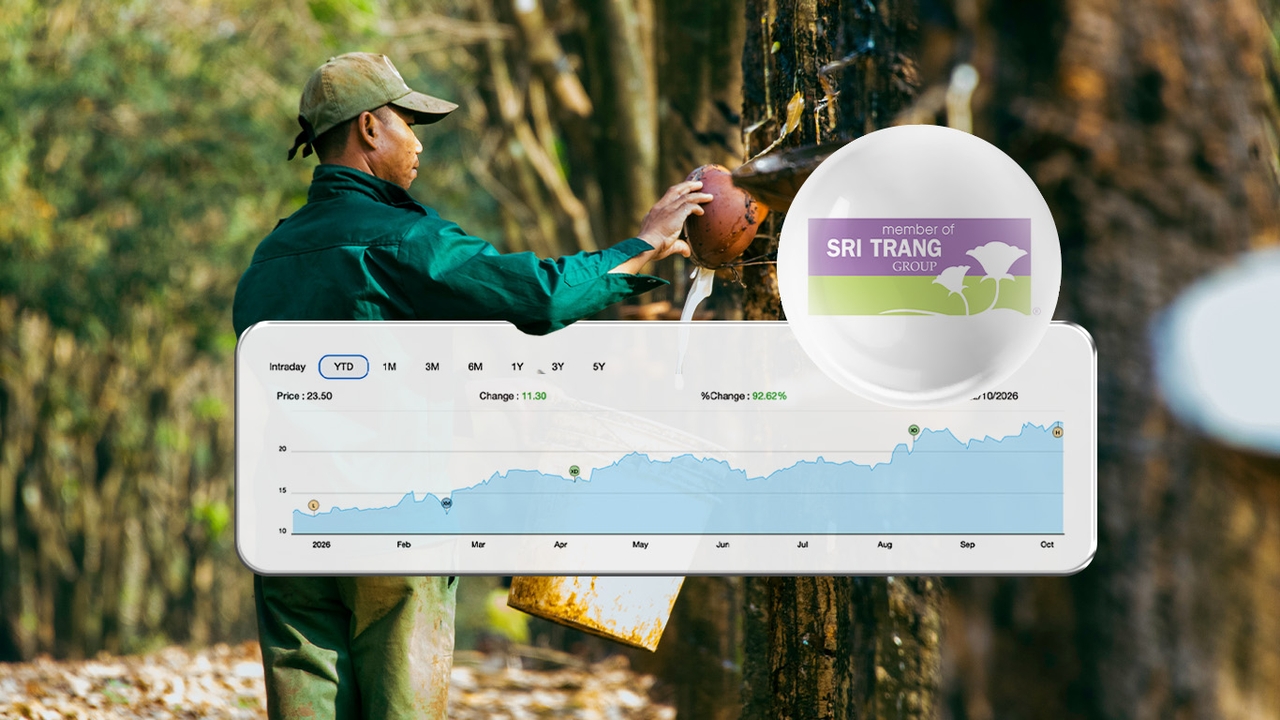
ราคาหุ้น STA หรือ บริษัท ศรีตรังแอโกรอินดัสทรี จำกัด (มหาชน) พุ่งขึ้นแล้วกว่า 92% จากต้นปี ท่ามกลางกระแสฟื้นตัวของอุตสาหกรรมยางพาราโลก หลังผลประกอบการกลับมาสร้างเซอร์ไพรส์ ทำกำไรไตรมาส 2/2569 สูงสุดในรอบ 4 ปี
ซึ่งการปรับตัวขึ้นของ STA รอบนี้ มีแรงหนุนจากราคายางพาราที่อยู่ในทิศทางขาขึ้น ความเสี่ยงด้านอุปทาน และกฎระเบียบ EUDR ของสหภาพยุโรปที่อาจเปลี่ยนเกมการแข่งขันในอุตสาหกรรมยางธรรมชาติ
แต่เมื่อราคาหุ้นวิ่งมาไกลแล้ว ยังมีอัปไซด์ให้ลงทุนต่อหรือไม่? Thairath Money ชวนเจาะเบื้องหลังการฟื้นตัวของหุ้นยางพารารายนี้ ตั้งแต่โครงสร้างธุรกิจ ผลประกอบการ ไปจนถึงมุมมองนักวิเคราะห์ฯ ว่าวัฏจักรขาขึ้นรอบใหม่จะพา STA ไปได้ไกลแค่ไหน
STA ติดเครื่องรอบใหม่ พลิกกำไรดันราคาหุ้นขาขึ้น
ก่อนอื่นไปทำความรู้จัก บริษัท ศรีตรังแอโกรอินดัสทรี จำกัด (มหาชน) หรือหุ้น STA นี่คือเจ้าของธุรกิจห่วงโซ่อุปทานยางธรรมชาติแบบครบวงจร ตั้งแต่ธุรกิจต้นน้ำอย่างการทำสวนยางพาราในประเทศไทย
ธุรกิจกลางน้ำที่ผลิตยางแท่ง ยางแผ่นรมควัน และน้ำยางข้น ไปจนถึงธุรกิจปลายน้ำอย่างการผลิตและจัดจำหน่ายถุงมือยาง รวมถึงสินค้าสำเร็จรูปอย่างท่อยางไฮดรอลิก
สำหรับสัดส่วนรายได้แยกตามผลิตภัณฑ์ในไตรมาส 2/2569 พบว่า รายได้หลักมาจากธุรกิจยางธรรมชาติในสัดส่วนสูงถึง 80.3% โดยแบ่งเป็นรายได้จาก
- ธุรกิจยางแท่ง 75.1%
- ธุรกิจถุงมือยาง 19.7%
- ธุรกิจยางแผ่นรมควัน 4.9%
- น้ำยางข้น 0.3%
- อื่นๆ 0.1%
ถ้าดูผลประกอบการย้อนหลังตั้งแต่ปี 2565-2568 จะเห็นถึงความผันผวนตามรอบของอุตสาหกรรม
- ปี 2565 มีรายได้รวม 111,140.66 ล้านบาท กำไรสุทธิ 4,794.87 ล้านบาท
- ปี 2566 รายได้ลดลงเหลือ 85,140.60 ล้านบาท และพลิกขาดทุนสุทธิ 434.37 ล้านบาท
- ปี 2567 รายได้ฟื้นตัวที่ 115,487.86 ล้านบาท กำไรสุทธิ 1,670.38 ล้านบาท
- ปี 2568 มีรายได้ 114,039.58 ล้านบาท และกลับมาขาดทุนสุทธิอีกครั้งที่ 1,265.71 ล้านบาท
อย่างไรก็ตาม ในงวดไตรมาส 2/2569 ที่ผ่านมา ผลประกอบการของ STA ฟื้นตัวกลับมาได้อย่างโดดเด่น โดยรายงานกำไรสุทธิที่ 895.0 ล้านบาท ซึ่งถือเป็นระดับสูงสุดในรอบ 4 ปี กำไรนี้เพิ่มขึ้นถึง 38.7% จากไตรมาสก่อนหน้า และพลิกจากการขาดทุนในช่วงเดียวกันของปีก่อน
จากการที่ธุรกิจยางธรรมชาติมีอัตรากำไรขั้นต้นสูงสุดในรอบ 7 ไตรมาสที่ 9.3% ตามราคาขายเฉลี่ยที่เพิ่มขึ้น ประกอบกับธุรกิจถุงมือยางที่มีอัตรากำไรขั้นต้นขยับขึ้นเป็น 17.0% ซึ่งสูงสุดในรอบ 4 ปี จากการปรับราคาขายเพื่อส่งผ่านต้นทุนที่เพิ่มขึ้นได้อย่างเหมาะสม
ทำให้ความเคลื่อนไหวของราคาหุ้น STA บนกระดานซื้อขายปีนี้ปรับตัวเพิ่มขึ้นอย่างต่อเนื่อง โดยราคาพุ่งขึ้นมาะปิดตลาดเมื่อวันที่ 22 ตุลาคม 2569 ที่ 23.50 บาท เพิ่มขึ้น 92.62% ตั้งแต่ต้นปี
จับตา EUDR พลิกเกมหุ้นยาง โบรกฯ ชี้ราคานี้ “ยังไม่แพง”
นักวิเคราะห์หลักทรัพย์ บล.หยวนต้า (ประเทศไทย) ระบุในบทวิเคราะห์ว่า มีมุมมองเชิงบวกต่อแนวโน้มกำไรไตรมาส 4/2569 ถึงปี 2570 จากปริมาณขายและราคาขายที่สูงขึ้น แม้ต้นทุนวัตถุดิบมีแนวโน้มเพิ่มขึ้น โดยประเด็นเรื่อง EUDR หรือกฎระเบียบของสหภาพยุโรปว่าด้วยสินค้าปลอดการตัดไม้ทำลายป่า และความเสี่ยงด้านอุปทาน จะเป็นปัจจัยสำคัญต่อราคายาง SICOM และการ Re-rating ของหุ้นกลุ่มยางพารา
สำหรับงวดไตรมาส 3/2569 คาดการณ์กำไรปกติไว้ที่ 563 ล้านบาท ลดลง 51% จากไตรมาสก่อนหน้า แต่จะพลิกเป็นกำไรจากที่เคยขาดทุนเมื่อเทียบกับช่วงเดียวกันของปีก่อนจากอัตรากำไรขั้นต้น (GPM) ที่ฟื้นตัว
และประเมินว่าในไตรมาส 4/2569 มีโอกาสที่จะทำกำไรสูงสุดของปี จากปริมาณขายที่อาจเร่งตัวขึ้นเป็น 4 แสนตัน (รวมถึงยาง EUDR ราว 6 หมื่นตัน) ซึ่งจะช่วยหนุนให้กำไรปกติของปี 2569 มีอัปไซด์อีกประมาณ 20-25%
ส่วนทิศทางในปี 2570 คาดว่าราคายางพาราจะได้รับแรงหนุนจากภาวะอุปทานที่ตึงตัว และการบังคับใช้กฎระเบียบ EUDR โดยฝ่ายวิเคราะห์ประเมินว่าการปรับใช้ EUDR จะมีผลบังคับใช้จริงในวันที่ 30 ธันวาคมนี้ และจะไม่ถูกเลื่อนออกไปอีก ทำให้ปี 2570 จะเป็นปีที่ผู้ขายมีอำนาจต่อรองมากขึ้นเพราะวัตถุดิบจะหาได้ยากขึ้น
ในแง่ของมูลค่าหุ้นมองว่าปัจจุบันหุ้นในกลุ่มนี้ยังคงซื้อขายที่ P/E ไม่แพง โดยหุ้น STA ซื้อขายที่ระดับ P/E ปี 2570 ต่ำเพียง 10.4 เท่า และคาดว่าจะมีอัตราผลตอบแทนจากเงินปันผลสูงถึง 6.3%
จึงคงคำแนะนำ "ซื้อ" ด้วยราคาเป้าหมาย 12 เดือนที่ 25.50 บาท และในเชิงกลยุทธ์แนะนำให้พิจารณาสะสมเมื่อราคาหุ้นอ่อนตัวบริเวณ 22.00 บาท เพราะมองว่าวัฏจักรขาขึ้นของอุตสาหกรรมเพิ่งจะเริ่มต้นเท่านั้น
อ่านข่าวหุ้น และการลงทุน กับ Thairath Money เพื่อให้คุณ "การเงินดีชีวิตดี” ได้ที่ https://www.thairath.co.th/money/investment
ติดตามเพจ Facebook : Thairath Money ได้ที่ลิงก์นี้ https://www.facebook.com/ThairathMoney
Author