AI Last Boss: โอกาสอยู่ตรงไหน? เมื่อยุค AI ยังไม่มีผู้ชนะตัวจริง
Date Time: 25 ก.ย. 2569 10:00 น.
“Summary“
กรอบ AMI Framework นิยามนิเวศ AI เป็น 3 ชั้น ได้แก่ Infrastructure, Model และ Application โดยทุกส่วนต้องพึ่งพากันผ่านสมการ A = M = I
- คลื่นการลงทุน AI เริ่มจากกลุ่มชิปประมวลผล (Compute) สู่หน่วยความจำ (HBM) และกำลังมุ่งหน้าสู่ระบบโครงข่ายไฟฟ้า (Power Grid) ซึ่งเป็นหัวใจสำคัญของการขยายตัว
- สถานการณ์ปัจจุบันในชั้น Application คือ 'รวยกระจุก จนกระจาย' โดยองค์กรส่วนใหญ่ยังไม่สามารถสร้างผลกำไรจากการใช้ AI ได้อย่างเป็นรูปธรรม
- แนวโน้มการใช้งานจะเปลี่ยนไปสู่ Open Model และ On-Device AI มากขึ้น เพื่อลดต้นทุนการประมวลผลบนคลาวด์และเพิ่มประสิทธิภาพการใช้งาน
- ผู้เล่นที่มีโอกาสเป็นผู้ชนะในระยะยาว ได้แก่ Google ที่มีคลังข้อมูลมหาศาล, Apple ที่เน้น On-Device AI และกลุ่ม Open-Source Ecosystem
Latest
การสแกนโอกาสและความเสี่ยงในยุคแห่งการเปลี่ยนผ่านทางเทคโนโลยี ไม่ได้เป็นเพียงการถกเถียงว่า AI ดีหรือไม่ดี แต่เป็นการมองผ่านกรอบโครงสร้างและห่วงโซ่คุณค่าที่แท้จริง ว่า AI คืออะไร อยู่จุดไหน และจะเดินหน้าไปทางไหนต่อ

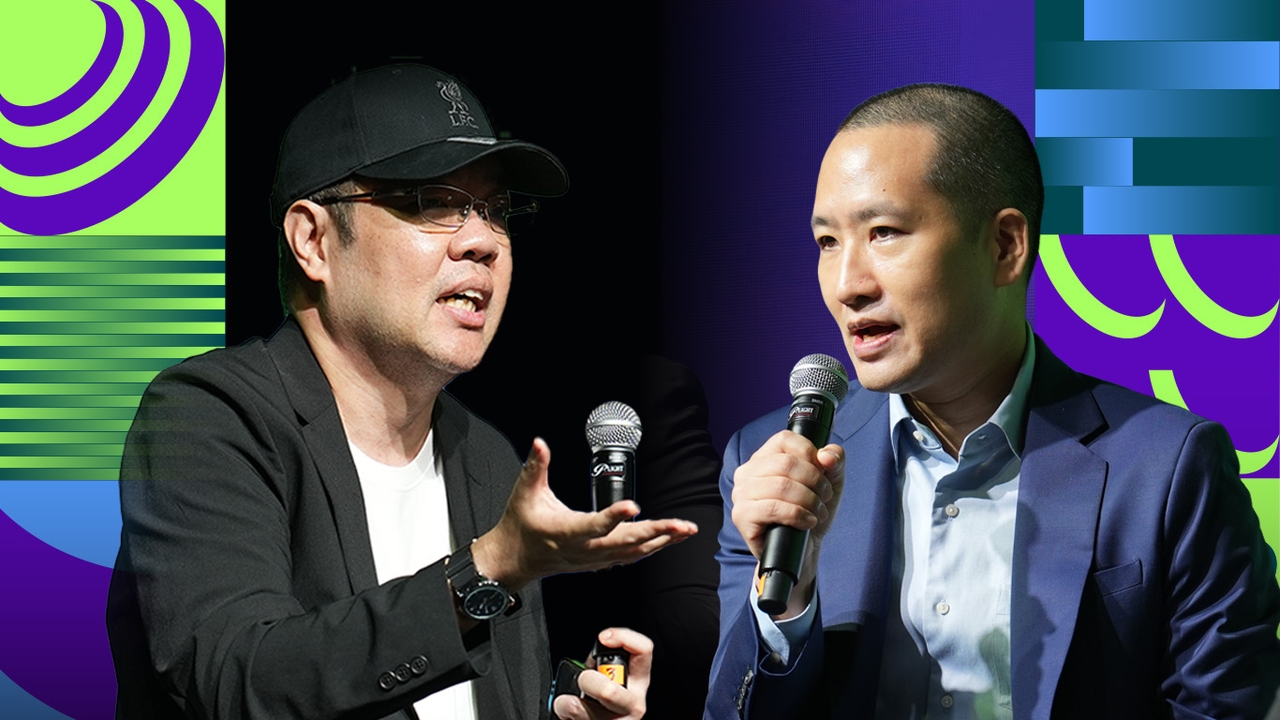
บนเวทีงาน MONEY FEST 2026 ในหัวข้อเสวนา “AI Last Boss: โอกาสอยู่ตรงไหน? เมื่อยุค AI ยังไม่มีผู้ชนะตัวจริง” ดำเนินรายการโดย รดา - ลภัสรดา พิพัฒน์ รองบรรณาธิการ Thairath Money ได้ชวนสองผู้เชี่ยวชาญระดับแนวหน้า คือ ดร.อธิป อัศวานันท์ ผู้เชี่ยวชาญด้านนโยบายดิจิทัลและ AI ในฐานะผู้เจาะลึกวิวัฒนาการเทคโนโลยีและโครงสร้างพื้นฐาน พร้อมกับ แบงก์ - ชยนนท์ รักกาญจนันท์ CEO Finnomena Funds และ Co-Founder Finnomena Group ในฐานะผู้เชี่ยวชาญการลงทุนที่มองผ่านทิศทางการไหลของกระแสเงินทุน
ทั้งสามคนได้มาร่วมถอดรหัสผ่านกรอบความคิด AMI Framework เพื่อค้นหาว่าเงินทุนในยุคที่ AI กำลังครองโลกนั้นหลั่งไหลไปที่ใด คอขวดที่แท้จริงอยู่ที่ไหน และใครคือผู้รอดชีวิตในศึกครั้งนี้
ถอดรหัส AMI Framework และสมการความเสี่ยง A = M = I

จุดเริ่มต้นบนเวที ได้เกริ่นนำกรอบการวิเคราะห์ AMI Framework ซึ่งเป็นหัวใจสำคัญในการมองนิเวศ AI ออกเป็น 3 ชั้นหลักที่เชื่อมโยงกันอย่างแยกขาดไม่ได้ ซึ่งจะประกอบไปด้วย
- I – Infrastructure (โครงสร้างพื้นฐาน):ดร.อธิป มีการนิยามว่าชั้นนี้เป็น “ของแข็งที่จับต้องได้” ทั้งหมด ตั้งแต่ชิปประมวลผล GPU อย่างเช่น Nvidia, ชิปหน่วยความจำ, คอมพิวเตอร์และเซิร์ฟเวอร์, Data Center, ระบบระบายความร้อน, สายเคเบิล, ที่ดิน ไปจนถึงโครงสร้างพื้นฐานไฟฟ้า
- M – Model (สมองกลประมวลผล): ชั้นซอฟต์แวร์ประมวลผลหรือ Large Language Model (LLM) ซึ่งเปรียบเสมือนสมองที่รันอยู่บน Infrastructure เช่น OpenAI, Anthropic (Claude), Llama, DeepSeek จากฝั่งจีน
- A – Application (การนำไปประยุกต์ใช้): ชั้นปลายทางที่นำ AI ไปสร้างประโยชน์และสร้างรายได้จริง เช่น ซอฟต์แวร์องค์กร โซลูชันของธนาคาร และแอปพลิเคชันสำหรับผู้ใช้งานทั่วไป
โดย ชยนนท์ ได้สรุปสมการเชื่อมโยงเชิงโครงสร้างไว้อย่างคมคายว่า A = M = I ซึ่งแปลความได้ว่า เงินลงทุนที่ลงไปในชั้น Infrastructure (I) ต้องการ Model (M) มาประมวลผล และ Model ก็ต้องการ Application (A) ในการเก็บเงินจากผู้ใช้งาน (User) เพื่อนำรายได้นั้นกลับมาจ่ายค่าพลังประมวลผล (Compute) ในชั้น Infrastructure ซึ่งความน่ากลัวของสมการนี้คือ หากชั้นใดชั้นหนึ่งเกิดคอขวด ชะลอตัว หรือล้มลง ทั้งระบบก็จะล้มตามกันไปทั้งหมด
คลื่นแห่งการลงทุน และจังหวะเวลาของตลาด
ในการเปรียบเทียบการแข่งขันพัฒนา AI กับแมตช์ฟุตบอลนัดชิงชนะเลิศ 90 นาที ชยนนท์ รักกาญจนันท์ ชี้ว่า ปัจจุบันโลกยังเพิ่งเดินทางมาถึงเพียง นาทีที่ 30-40 ของครึ่งแรกเท่านั้น ยังเหลือการแข่งขันอีกยาวนาน โดยแบ่งระลอกคลื่นการลงทุนออกเป็นดังนี้
- Wave 1 - Compute และ Semiconductor Monopolies: ในเฟสแรก เม็ดเงินไหลเข้าสู่กลุ่ม Big Tech ไม่ว่าจะเป็น Magnificent 7 หรือ Hyper-scalers จนเกิดกระแส ChatGPT ขึ้นมา ตลาดจึงตระหนักได้ว่า Data Center แบบเดิมที่ใช้ CPU ไม่สามารถรองรับ AI ได้ จึงเกิดการโอนย้ายงบประมาณไปยัง GPU ส่งผลให้บริษัทที่ผูกขาดห่วงโซ่ผลิตชิป ได้รับประโยชน์สูงสุด ไม่ว่าจะเป็น Nvidia ผู้ออกแบบชิป GPU, TSMC ผู้ผลิตชิปขั้นสูงรายเดียวในโลก และ ASML ผู้สร้างเครื่องพิมพ์ชิป EUV เพียงรายเดียว
- Wave 2 - Memory Shift และ สถาปัตยกรรม MoE: เมื่อสถาปัตยกรรมเปลี่ยนไปสู่ Mixture of Experts (MoE) หรือการแยก AI เป็น Sub-Agents เพื่อลดการเผาพลังงานในการประมวลผล ความซับซ้อนของระบบกลับทำให้เกิดคอขวดใหม่ที่หน่วยความจำ เงินทุนจึงไหลต่อไปยัง High-Bandwidth Memory (HBM) ซึ่งมีผู้เล่นเพียง 3 รายครองตลาดรวมกันกว่า 90% ได้แก่ SK Hynix, Samsung และ Micron
- Next Wave - Power Grid & Smart Grid: เมื่อคอขวดด้าน HBM และความคุ้มค่าของการสื่อสารระหว่าง GPU เริ่มคลายตัว คอขวดถัดไปที่เงินทุนและขีดจำกัดการโตจะเคลื่อนไปหา คือ ระบบไฟฟ้าและ Smart Grid นั่นเอง

คอขวดพลังงานไฟฟ้า และภูมิรัฐศาสตร์ สหรัฐฯ vs จีน vs ไทย
ดร.อธิป อัศวานันท์ อ้างอิงถึงแนวคิด “Five-Layer Cake” ของ Jensen Huang ซีอีโอและผู้ก่อตั้ง Nvidia ว่า ชั้นที่ 1 ของ AI ที่สำคัญที่สุดคือ ไฟฟ้า หากไม่มีไฟฟ้า เค้กชั้นที่เหลือทั้งหมดจะล้มลงทันที โดยมีสมการพื้นฐานคือ ไฟฟ้าวิ่งเข้าชิป ออกมาเป็น Token ซึ่งประเทศต่าง ๆ มีการจัดการโครงสร้างพื้นฐานไฟฟ้ารับมือ AI ที่แตกต่างกันอย่างสิ้นเชิง พร้อมกับยกตัวอย่างของ 2 มหาอำนาจและไทย ไว้ดังนี้
- สหรัฐอเมริกา: การพัฒนาด้านโครงสร้างพื้นฐานไฟฟ้าเป็นไปแบบ Organic ไม่ได้มีการวางแผนในระดับชาติไว้ล่วงหน้า ทำให้เกิดข้อจำกัดและการแย่งใช้ไฟฟ้าระหว่าง Data Center กับชุมชน
- จีน: ดำเนินนโยบายแบบรัฐสั่งการ (Top-down) โดยมองว่า AI คืออนาคตของชาติ จึงบังคับสร้าง Power Grid ล่วงหน้าจนเกินความต้องการจริงแล้วอย่างน้อย 2 เท่า ทำให้จีนไร้ปัญหาข้อจำกัดด้านพลังงานในการสเกล Data Center
- ไทย: ดร.อธิป ระบุว่า ปริมาณกำลังการผลิตไฟฟ้ารวมของประเทศไทยมีเพียงพอรองรับทั้งการใช้งานของชุมชนและ Data Center แต่ข้อจำกัดที่แท้จริง คือ สายส่งในเฉพาะบางพื้นที่ อย่างเช่น พื้นที่ EEC ซึ่งเป็นจุดกระจุกตัวของ Data Center
ในมิติภูมิรัฐศาสตร์ ชยนนท์ วิเคราะห์ว่า สหรัฐฯ โดดเด่นด้านนวัตกรรม (Innovate) จีนถนัดด้านการคัดลอกและขยายผล (Duplicate) ในขณะที่ยุโรปเน้นการกำกับดูแล (Regulate) ดังนั้น ประเทศไทยซึ่งอยู่ตรงกลางจะต้องวางตัวเป็นกลางทางยุทธศาสตร์อย่างระมัดระวัง ไม่ผูกติดกับฝั่งใดฝั่งหนึ่ง 100% เพื่อหลีกเลี่ยงผลกระทบทางกฎหมายและการเมืองระหว่างประเทศ
วิวัฒนาการชั้น Model
ชยนนท์ ได้เปิดเผยตัวเลขคาดการณ์จาก IDC ที่จะเปลี่ยนสมการการลงทุนอย่างมีนัยสำคัญว่า ภายในปีหน้า สัดส่วนการใช้งาน Open Model หรือโมเดลเปิดจะเพิ่มขึ้นเป็น 60% ในขณะที่ Closed Model หรือโมเดลปิด อย่างเช่น OpenAI, Claude จะลดลงเหลือ 40%
ปัจจัยขับเคลื่อนหลักมาจากความสามารถของ Open Model ขนาดกลางที่พัฒนาอย่างรวดเร็ว สามารถรันบนเครื่อง Workstation หรือ Mac Studio ได้ในราคาหลักแสนบาท แต่ให้ประสิทธิภาพสูงถึงกว่า 80% ของโมเดลปิดระดับท็อป โดยกินไฟน้อยกว่าและต้นทุนถูกกว่ามหาศาล ส่งผลให้แนวโน้มการประมวลผลย้ายจากการพึ่งพา Cloud ไปสู่ On-Device AI หรือฮาร์ดแวร์ในท้องถิ่นมากขึ้น

แม้ประเทศจีนจะพยายามสร้าง Open Model ออกมาจำนวนมาก แต่ ชยนนท์ และ ดร.อธิป ตั้งข้อสังเกตว่า โมเดลส่วนใหญ่ของจีนยังคงเป็นลักษณะ Copy and Development หรือการดึงข้อมูลจากโมเดลฝั่งอเมริกามาเทรนต่อ ซึ่งแสดงให้เห็นว่าการพัฒนา Base Model จากฐานรากยังคงเป็นจุดอ่อนของจีน
ความเป็นจริงในชั้น Application “รวยกระจุก จนกระจาย”
ในการประเมินการสร้างรายได้ (Monetization) ในชั้น Application ดร.อธิป ชี้ว่า สภาวะปัจจุบันคือ “รวยกระจุก จนกระจาย” กล่าวคือ ผู้ขายชิปและโครงสร้างพื้นฐานรวย แต่ผู้ซื้อ Application ไปใช้งานส่วนใหญ่ยังขาดทุน
จากภาพสะท้อนขององค์กรใหญ่ พบว่ากว่า 90% ขององค์กรซื้อ AI มาเพื่อ “ลดต้นทุน” แต่เมื่อรวมค่าวิศวกรซอฟต์แวร์ ค่าระบบ และค่า Token แล้ว ปรากฏว่าส่วนใหญ่ประสบภาวะขาดทุนมากกว่าได้กำไร
แต่ทั้งนี้ ทั้งสองมองว่ายังคงมีกลุ่มผู้ชนะในชั้น Application ซึ่งจะประกอบไปด้วย
- Incumbent Enterprise SaaS: ซอฟต์แวร์องค์กรเดิมที่มีฐานผู้ใช้งานหนาแน่นและมีป้อมปราการ อย่างเช่น Google Workspace, ServiceNow, Snowflake หรือระบบ Cybersecurity หากมีการนำ AI เข้าไปสอดไส้ในกระบวนการเดิม จะช่วยรักษาฐานลูกค้าและคูเมืองไว้ได้โดยไม่ถูกทำลาย
- One-Person Company: ผู้ประกอบการคนเดียวที่ใช้ AI Sub-Agents ทำงานแทนคนนับร้อยแบบไร้ต้นทุนในการเปลี่ยนผ่านระบบเก่า (Legacy System) และมีการคาดการณ์ว่า โลกกำลังจะได้เห็น Unicorn มูลค่าพันล้านดอลลาร์รายแรกที่มีผู้ก่อตั้งเพียงคนเดียวในเร็ว ๆ นี้อีกด้วย
- On-Device AI: การรันโมเดลบนฮาร์ดแวร์ของผู้ใช้เพื่อลดค่าใช้จ่าย Token บนระบบ Cloud จะเป็นอีกหนึ่งผู้ชนะในยุค AI

ผู้ท้าชิงตำแหน่ง “Last Boss”
ชยนนท์ ได้สรุปปัจจัยเสี่ยงสำคัญ 3 ประการที่นักลงทุนต้องติดตามอย่างใกล้ชิด ซึ่งจะประกอบไปด้วยปัจจัยดังนี้
- ความเสี่ยงหาก Hyper-scalers ลดงบ CapEx ลงทุน AI: หาก Big Tech ชะลอการลงทุนโครงสร้างพื้นฐาน ซึ่งปีนี้ยอดลงทุนทะลุ 800,000 ล้านดอลลาร์สหรัฐแล้ว และปีหน้าอาจแตะ 1.2 ล้านล้านดอลลาร์สหรัฐ หุ้นสาย Infrastructure ทั้งหมดจะได้รับผลกระทบทันที
- Application ที่ยังไม่รู้ว่าจะทำเงินได้หรือไม่: การที่ชั้น Application ไม่สามารถสร้างรายได้หรือผลตอบแทน (ROI) ได้จริงตามคาด
- ข้อจำกัดด้านพลังงานไฟฟ้า: ที่ทำให้เกิดปัญหาไฟฟ้าไม่เพียงพอในการรองรับ Data Center
และท้ายที่สุดทั้งสองผู้เชี่ยวชาญ ได้ยกตัวอย่าง สำหรับผู้ท้าชิงตำแหน่ง “Last Boss” ในศึก AI ครั้งนี้ โดยระบุว่า ผู้ชนะที่มีความเป็นไปได้ คือ
- Google: ยังคงเป็นผู้เล่นทรงอิทธิพลจากคลังข้อมูลมหาศาล ระบบ Search และงานวิจัยที่หยั่งรากลึก
- Apple: ถูกมองว่าเป็นผู้เล่นที่ชาญฉลาดที่สุดในสาย AI On-Device โดย Apple นั่งทับกระแสเงินสดมหาศาลโดยไม่ต้องลงงบ CapEx ใน Hyper-scaler สเกลใหญ่ ปล่อยให้คู่แข่งเผาเงินไปก่อน แล้วมารอเก็บเกี่ยวผลกำไรบนอุปกรณ์ปลายทาง
- Open-Source Ecosystem: พลังกลุ่มนักพัฒนาทั่วโลกที่ช่วยลดต้นทุน Tokenomic และทำให้เทคโนโลยี AI เข้าถึงได้อย่างแพร่หลาย
ท้ายที่สุดแล้ว ตลาด AI ตอนนี้ยังคงอยู่ในช่วงเริ่มต้นของการเดินทาง การเลือกลงทุนหรือปรับใช้เทคโนโลยีจึงไม่ใช่การไล่ตามกระแส แต่เป็นการเข้าใจคอขวดที่กำลังเคลื่อนตัวจากชิปสู่หน่วยความจำและพลังงานไฟฟ้า พร้อมทั้งเลือกลงทุนในผู้เล่นที่มีคูเมืองแข็งแกร่งและสามารถสร้างกระแสเงินสดได้อย่างยั่งยืนในสมการ A = M = I

อ่านข่าวหุ้น และการลงทุน กับ Thairath Money เพื่อให้คุณ “การเงินดีชีวิตดี” ได้ที่ https://www.thairath.co.th/money/investment
ติดตามเพจ Facebook : Thairath Money ได้ที่ลิงก์นี้ https://www.facebook.com/ThairathMoney
Author