“ซื้อเป็น แต่ขายไม่เป็น” สาเหตุจริงทำคนติดดอย ถอดกลยุทธ์ K WEALTH CIO ทำอย่างไร ให้รอด-โต ทุกสภาวะ
Date Time: 14 ก.ย. 2569 15:52 น.
“Summary“
ถอดกลยุทธ์ K WEALTH CIO บริหารพอร์ตอย่างไร? ให้รอดและโตในทุกภาวะ ชู 3 กลยุทธ์ People, Process, Performance ในการเลือกผู้จัดการกองทุนมาช่วยบริหารเงิน
Latest

เมื่อเริ่มต้นลงทุน ไม่ว่าเราจะมีเงินก้อนแรก 1,000,000 บาท หรือ 5,000,000 บาท คำถามแรกที่มักพุ่งขึ้นมาในหัวของคนส่วนใหญ่คือ “จะซื้อกองทุนไหนดี?” หรือ “ตัวไหนกำลังมา?”
แต่ในมุมมองของนักกลยุทธ์และผู้บริหารการลงทุนมืออาชีพ Point สำคัญที่สุดกลับไม่ใช่เรื่องของการเลือกสินทรัพย์ทันที แต่เป็นการตั้งคำถามย้อนกลับมาที่ตัวเราเองว่า “เราลงทุนไปเพื่ออะไร?”
บทเรียนจากคนติดดอย ซื้อเป็น แต่ขายไม่เป็น
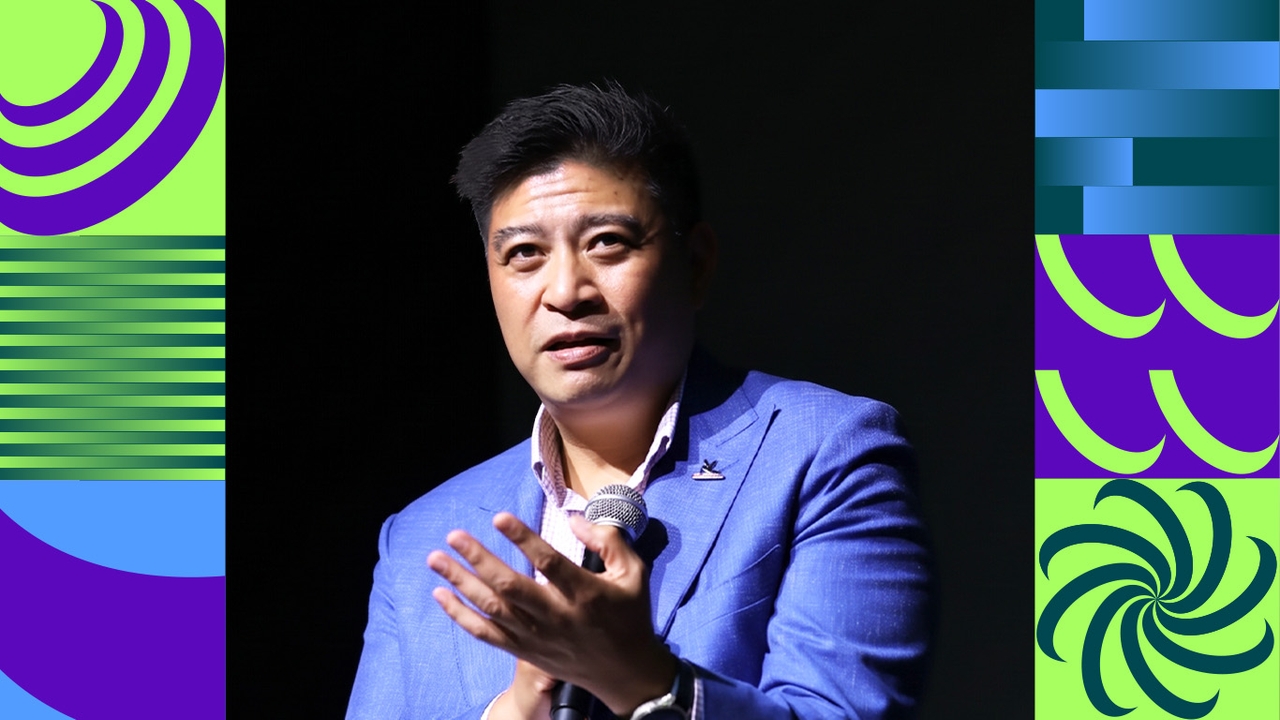
ดร.ตรีพล ภูมิวสนะ K WEALTH CIO ธนาคารกสิกรไทย ให้มุมมองว่า คนส่วนใหญ่มักประสบปัญหา “ติดดอย” และเหตุผลสำคัญไม่ได้มาจากการซื้อไม่เป็น แต่เกิดจากการ “ขายไม่เป็น” เพราะขาดการกำหนดเป้าหมายและข้อจำกัดที่ชัดเจนตั้งแต่ต้น
ดังนั้นหากเรามีเป้าหมายที่ชัดเจน เช่น ต้องการซื้อคอนโดมิเนียมราคา 5,000,000 บาท โดยต้องวางเงินดาวน์ 20% หรือคิดเป็นเงิน 1,000,000 บาท และปัจจุบันเรามีเงินเริ่มต้น 300,000 บาท เราจะสามารถคำนวณย้อนกลับมาได้ ว่าภายในระยะเวลา 5 ปี เงิน 300,000 บาท นี้ต้องสร้างผลตอบแทนเท่าไรจึงจะโตไปถึง 1,000,000 บาท ได้
เมื่อเป้าหมายชัดเจน สิ่งสำคัญถัดมาคือ การประเมินว่าเรายอมรับความเสี่ยงขาทั้ง “ขึ้น” และ “ลง” ได้มากน้อยเพียงใด?
นักลงทุนหลายคนระบุในแบบประเมินความเสี่ยงว่ายอมรับความเสี่ยงได้สูงถึงระดับ 8 แต่ในชีวิตจริงเมื่อพอร์ตติดลบเพียง 3% - 5% ก็เริ่มเกิดความสั่นไหวและไม่กล้าตัดสินใจ ไม่ว่าจะเป็นการซื้อเพิ่มหรือการ Stop Loss / Cut Loss การไม่กล้าขายตัดขาดทุนเพราะคิดว่า “ไม่ขายไม่ขาดทุน” ที่กลายมาเป็นกับดักทางความคิด เพราะในทางบัญชีและการลงทุน ราคาต้นทุนที่แท้จริงคือราคาของเมื่อวาน หากทิศทางสินทรัพย์นั้นเป็นขาลงยาวนาน การ hold ต่อไปโดยไม่มีเป้าหมาย มีแต่จะทำให้สูญเสียโอกาส
สินทรัพย์ที่ดี อาจไม่ใช่สินทรัพย์ที่เหมาะกับเรา
จากประสบการณ์ในวงการลงทุนเกือบ 30 ปี ของ CIO ดร.ตรีพล ได้ยกตัวอย่างกรณีศึกษาน่าสนใจเกี่ยวกับผู้จัดการกองทุนต่างประเทศรายหนึ่งที่ทำผลงานโดดเด่นอย่างมาก 3 ปีติด (รวมถึงทำผลงานได้ดีทุกไตรมาส) ด้วยกลยุทธ์การคาดเดาผลประกอบการของหุ้นบริษัทใหญ่ โดยการซื้อหุ้นที่คาดว่าจะออกมาดี และช็อตหุ้นที่คาดว่าจะออกมาแย่ ซึ่งเกิดขึ้นปีละ 4 ครั้ง ตามรอบการประกาศงบ
แม้ผลงานในอดีตจะดูดีมาก แต่ CIO มืออาชีพกลับเลือกที่จะ “ไม่ลงทุน” ในกองทุนนี้ เนื่องจากมองว่ากลยุทธ์ดังกล่าวอาศัยปัจจัยรบกวน และการคาดเดาที่สม่ำเสมอได้ยากมาก หุ้นเทคโนโลยีระดับโลกอย่าง Apple มีนักวิเคราะห์ติดตามมากกว่า 500 คน การที่ผู้จัดการกองทุนจะพยายามเอาชนะตลาดด้วยข้อมูลสั้นๆ เป็นเรื่องที่สม่ำเสมอได้ยาก
และในที่สุดกองทุนดังกล่าวก็ล่มสลายไปภายใน 3-4 ปีต่อมา บทเรียนนี้สอนให้รู้ว่าสินทรัพย์หรือกลยุทธ์ที่สร้างผลตอบแทนหวือหวาในระยะสั้น อาจไม่ใช่สิ่งที่สร้างความยั่งยืนในระยะยาว
หลักเกณฑ์ 3 ข้อในการเลือกผู้จัดการกองทุน
สำหรับนักลงทุนทั่วไปที่ไม่สามารถลงลึกวิเคราะห์งบหรือผู้บริหารได้ด้วยตนเอง การเลือกผู้จัดการกองทุนถือเป็นทางเลือกที่ดี โดยมืออาชีพจะมีเกณฑ์คัดเลือก 3 ประเด็นสำคัญ ได้แก่
People (ผู้จัดการกองทุน) คนที่บริหารมีความเชี่ยวชาญ ลึกซึ้ง และมีแนวคิดการลงทุนอย่างไร
Process (กระบวนการลงทุน) มีระบบการบริหารจัดการที่ชัดเจน แน่นหนา และสม่ำเสมอ เพื่อให้สร้างผลงานได้ตามเป้าหมาย
Performance (ผลงานที่สอดคล้อง) ผลตอบแทนต้องเป็นไปตามกลยุทธ์ที่วางไว้ หากหุ้นเทคโนโลยีร่วง แต่กองทุนเทคโนโลยีนั้นกลับไม่ร่วง อาจเป็นสัญญาณเตือนว่าผู้จัดการกองทุนกำลังเปลี่ยนกลยุทธ์นอกเหนือจากกรอบที่ตั้งไว้
ผสานพลัง AI และ Advisor ป้องกันความมั่นใจที่มากเกินไป
ในยุคปัจจุบัน เทคโนโลยี AI เข้ามามีบทบาทอย่างมากในการรวบรวมข้อมูล สรุปข่าวสาร และช่วยวิเคราะห์ แต่สิ่งที่นักลงทุนต้องระวังคือ ความแม่นยำของ Data เนื่องจากในตลาดมีข่าวปลอม (Fake News) จำนวนมาก AI จะตัดสินใจได้ดีขึ้นอยู่กับฐานข้อมูลที่ถูกต้อง การใช้ AI จึงต้องใช้งานอย่างลึกซึ้งและระมัดระวัง
นอกจากนี้ การเปรียบเทียบกระแสความตื่นตัวของเทคโนโลยี AI ในปัจจุบัน ดร.ตรีพล ได้ฉายภาพประวัติศาสตร์ย้อนกลับไปถึงช่วงการสร้างรางรถไฟเมื่อ 200 ปีที่แล้ว รวมถึงการขยายระบบไฟฟ้าในสหรัฐอเมริกา หรือการวางสายเคเบิล ทุกช่วงเวลาที่มีเทคโนโลยีใหม่เกิดขึ้น ตลาดมักจะมีช่วงเวลาที่ลงทุนเกินขนาดเสมอ ดังนั้นการใช้ประสบการณ์ร่วมกับ Advisor หรือผู้จัดการกองทุน จะช่วยเตือนสติว่าเมื่อใดที่ตลาดร้อนแรงเกินไป เราควรจะเริ่มถอยหรือปรับสมดุลพอร์ต
ทั้งนี้ สาเหตุสำคัญที่ทำให้คนส่วนใหญ่ติดดอย มักเกิดจาก “ความมั่นใจที่มากเกินไป” จนมองข้ามข้อจำกัดของตนเอง การกระจายความเสี่ยง (Asset Allocation) ทั้งในหุ้น ตราสารหนี้ ทองคำ หรือสินค้าโภคภัณฑ์ ไม่ใช่เพราะเราเก่ง แต่เพราะยอมรับว่าไม่มีใครคาดเดาอนาคตได้อย่างแม่นยำ 100% การกระจายความเสี่ยงจึงเป็นสิ่งสำคัญที่สุดในการลด Ego ของนักลงทุน downside risk ลง
3 คีย์สำคัญเปลี่ยนความคิดสู่นักลงทุนมืออาชีพ
ทั้งนี้ ดร.ตรีพล ได้ทิ้งท้ายไว้ให้นักลงทุนที่ต้องการนำแนวคิดไปปรับใช้บริหารเงินของตนเอง สามารถสรุปเป็นหลักคิด 3 ข้อ ดังนี้
1.ตั้งเป้าหมายการลงทุนให้ชัดเจน รู้ว่าเราลงทุนเงินก้อนนี้ไปเพื่ออะไร เช่น เพื่อดาวน์คอนโด เพื่อการเกษียณ หรือเก็บออม เพราะเป้าหมายที่ชัดเจนจะเป็นแรงจูงใจในการออมเงินและเป็นเข็มทิศในการตัดสินใจ
2.เข้าใจข้อจำกัดการลงทุนของตนเอง รู้จักตัวเองอย่างแท้จริงว่ายอมรับผลขาดทุนได้เท่าไร มีระยะเวลาในการลงทุนนานแค่ไหน สินทรัพย์ไหนที่เราไม่มีความรู้ก็ควรใช้การ Outsource ให้มืออาชีพดูแล เพื่อให้เราตัดสินใจได้ถูกต้องทั้งขาซื้อและขาขาย
3.หมั่นทบทวนข้อที่ 1 และข้อที่ 2 อยู่เสมอ เพราะเป้าหมายชีวิตและข้อจำกัดของคนเราเปลี่ยนแปลงไปตามช่วงวัยและสถานการณ์ การกลับมาเช็กพอร์ตและเป้าหมายเป็นประจำจะช่วยให้เราปรับพอร์ตได้อย่างเหมาะสม ไม่ติดดอย และสามารถสร้างเงินให้เติบโตได้อย่างยั่งยืน
อ่านข่าวเทคโนโลยี โลกนวัตกรรม digital transformation กับ ThairathMoney เพื่อให้คุณ "การเงินดีชีวิตดี” ได้ที่ https://www.thairath.co.th/money/tech_innovation
ติดตามเพจ Facebook: Thairath Money ได้ที่ลิงก์นี้ - https://www.facebook.com/ThairathMoney
Author