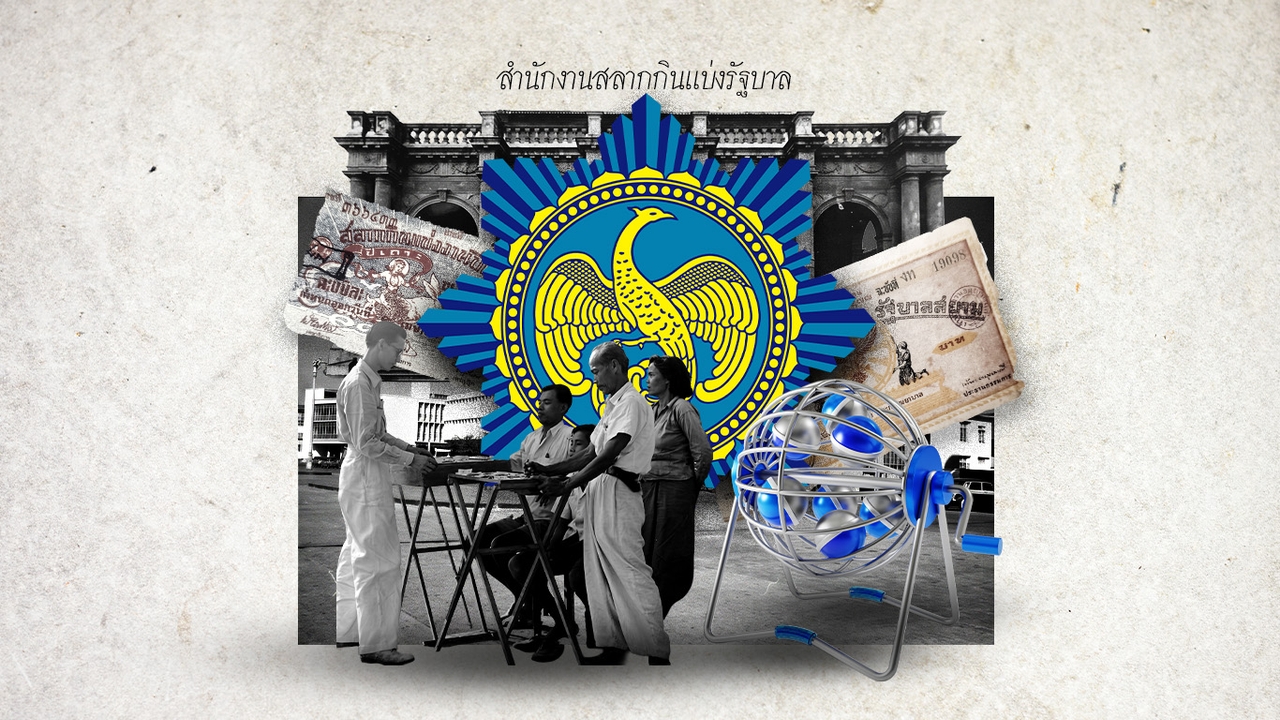
จากเงินเสี่ยงโชค สู่ “รายได้ของแผ่นดิน” สลากกินแบ่งรัฐบาล กิจการไทยร้อยปี กับเลขนำโชค 1672
Date Time: 28 ต.ค. 2569 10:05 น.

“Summary“
จากกุศโลบายแก้เงินตึงตัวสมัย ร.5 สู่ธุรกิจความหวังที่หมุนเวียนเม็ดเงินกว่า 1.8 แสนล้านต่อปี เจาะลึกกลไก “สลากกินแบ่งรัฐบาล” ฟันเฟืองการคลังที่เปลี่ยนเงินเสี่ยงโชคให้กลายเป็นรายได้หลักแผ่นดิน
เรียกได้ว่าสำหรับคนไทย การซื้อสลากกินแบ่งรัฐบาลในวันที่ 1 และ 16 ของทุกเดือน อาจเป็นเพียงเรื่องของการลุ้นโชค ด้วยเงินหลักสิบ หลักร้อย เพื่อหวังผลตอบแทนที่เปลี่ยนชีวิต
แต่ในมิติทางเศรษฐศาสตร์และการคลัง กระดาษราคา 80 บาทใบนี้ คือกลไกขับเคลื่อนสภาพคล่องที่มีมูลค่ารวมเกือบ 1.8 แสนล้านบาทต่อปี และเป็นหนึ่งในฟันเฟืองที่ค้ำจุนกระเป๋าเงินของแผ่นดินมายาวนานกว่า 150 ปี
จุดเริ่มต้นจาก “กุศโลบายแก้เงินตึงตัว” ในสมัยรัชกาลที่ 5
ย้อนกลับไปในปี พ.ศ. 2417 ในรัชสมัยพระบาทสมเด็จพระจุลจอมเกล้าเจ้าอยู่หัว (รัชกาลที่ 5) สยามกำลังเผชิญกับการปรับโครงสร้างเศรษฐกิจและการค้าที่เปลี่ยนผ่าน สภาพคล่องในระบบการค้าค่อนข้างตึงตัว เงินสดกระจุกอยู่ในมือพ่อค้าและข้าราชการชั้นสูง
ในเวลานั้น พระบาทสมเด็จพระจุลจอมเกล้าเจ้าอยู่หัวทรงโปรดเกล้าฯ ให้ “เฮนรี อาลบัสเตอร์” (Henry Alabaster) ข้าราชการชาวอังกฤษที่เป็นที่ปรึกษาส่วนพระองค์ นำระบบสลากแบบตะวันตกมาปรับใช้เป็นครั้งแรก ณ โรงมิวเซียมหลวง เพื่อหาทุนสนับสนุนการจัดนิทรรศการและดึงเงินที่หมุนเวียนอยู่นอกระบบให้กลับเข้ามาในกลไกของรัฐ
- ราคาฉบับแรก: 1 ตำลึง (เทียบเท่า 4 บาทในเวลานั้น ซึ่งถือเป็นเงินก้อนใหญ่ที่เฉพาะคหบดีหรือชนชั้นสูงเท่านั้นที่ซื้อได้)
- โครงสร้างการออกรางวัล: มีเพียง 3 รางวัล และใช้ระบบตัวเลข 4 หลัก
- เลขประวัติศาสตร์: รางวัลที่ 1 ครั้งแรกในประวัติศาสตร์สยาม ตกเป็นของหมายเลข 1672

จากกุศโลบายทางการเงินเพื่อดึงสภาพคล่องและระดมทุนเฉพาะกิจ กาลเวลาได้กลั่นและส่งต่อโมเดลนี้มาจนจัดตั้งเป็น “สำนักงานสลากกินแบ่งรัฐบาล” อย่างเป็นทางการในปี พ.ศ. 2482 และยกฐานะเป็นรัฐวิสาหกิจสังกัดกระทรวงการคลังในปี พ.ศ. 2517 กลายเป็นรากฐานของอุตสาหกรรมความหวังที่ไม่มีวันหลับใหล
ถอดรหัสโมเดลเศรษฐกิจ 100 บาท เม็ดเงินไหลไปไหนบ้าง?
ในมุมมองวิเคราะห์ของ Bnomics ธนาคารกรุงเทพ สลากกินแบ่งรัฐบาลไม่ได้มีสถานะเป็นเพียงการเสี่ยงโชค แต่เป็นธุรกิจที่ถูกออกแบบโครงสร้างการจัดสรรผลประโยชน์ (Revenue Allocation) ไว้อย่างรัดกุมตามกฎหมาย โดยเวลาที่ประชาชนควักเงินซื้อสลาก 100 บาท เงินก้อนนี้จะถูกแยกสายส่งทันที

- 60 บาท (60%) เงินรางวัลกลับคืนสู่สังคม: ไหลวนกลับไปหาผู้ถูกรางวัล ตั้งแต่เลขท้าย 2 ตัวไปจนถึงรางวัลที่ 1
- ไม่น้อยกว่า 23 บาท (≥23%) คือ รายได้แผ่นดิน: ไหลตรงเข้าคลังหลวง เพื่อนำไปใช้สร้างถนน สะพาน โรงพยาบาล หรือหมุนเวียนเป็นงบประมาณแผ่นดิน
- ไม่เกิน 17 บาท (≤17%) เป็นค่าบริหารจัดการ: ครอบคลุมทั้งค่าพิมพ์สลาก ระบบเทคโนโลยี ค่าตอบแทนตัวแทนจำหน่าย และค่าการบริหารงานของสำนักงานสลากฯ
จากสูตรคณิตศาสตร์นี้ ในปีงบประมาณ 2568 สำนักงานสลากฯ สร้างรายได้รวมสูงถึง 179,671 ล้านบาท เติบโตขึ้น 2.9% โดยโครงสร้างรายได้เกือบทั้งหมดมาจาก
- สลาก 6 หลัก (L6) กวาดไป 171,227 ล้านบาท (95% ของรายได้ทั้งหมด)
- สลากการกุศล 7,181 ล้านบาท
- สลาก 3 หลัก (N3) ราว 576 ล้านบาท
- รายได้อื่น ๆ อีก 686 ล้านบาท
หลังหักต้นทุนและค่าใช้จ่ายในการบริหารแล้ว สำนักงานสลากฯ เหลือกำไรสุทธิเข้าองค์กรที่ 7,362 ล้านบาท คิดเป็นอัตรากำไรสุทธิราว 4.1% ของรายได้รวม เพิ่มขึ้นจากกำไร 1,361 ล้านบาทในปี 2555 ถึงกว่า 5 เท่าตัว

“ขุมทรัพย์ที่ถูกลืม” 9,321 ล้านบาท เมื่อเงินรางวัลไร้เจ้าของกลายเป็นเงินชาติ
แต่อินไซต์ที่แทบไม่มีใครรู้ หรือมักถูกมองข้าม คือเงินที่สำนักงานสลากฯ นำส่งเข้ารัฐในแต่ละปี ไม่ได้มีแค่เงินตามสัดส่วน 23% จากยอดขายเท่านั้น
ในปีงบประมาณ 2568 สำนักงานสลากฯ นำส่งรายได้แผ่นดินรวมทั้งสิ้น 54,211 ล้านบาท (คิดเป็นเกือบ 28% ของเงินนำส่งจากรัฐวิสาหกิจทั้งหมดของประเทศ เป็นอันดับต้น ๆ เคียงคู่กับ ปตท. หรือ กฟผ.) แต่หากเจาะลึกไส้ในของเงิน 5.4 หมื่นล้านบาท จะพบโครงสร้างที่น่าทึ่ง
- เงินนำส่งตามสัดส่วนปกติ: 44,890 ล้านบาท
- เงินรางวัลสลากกินแบ่งรัฐบาลที่หมดอายุความ: 8,659 ล้านบาท
- เงินรางวัลสลากการกุศลที่ไม่มีผู้มารับ: 662 ล้านบาท
เมื่อรวมกันแล้ว มีเงินรางวัลที่ "ไม่มีใครมาขึ้นเงิน" ภายในกรอบเวลาที่กฎหมายกำหนด สูงถึง 9,321 ล้านบาท คิดเป็นเกือบ 17% ของเงินนำส่งรัฐทั้งหมด
พูดง่าย ๆ คือ ในแต่ละปี มีคนไทยทำสลากหาย ลืมตรวจสลาก หรือปล่อยให้ตั๋วรางวัลหมดอายุจนเงินรางวัลสะสมรวมกันเกือบแตะหมื่นล้านบาท และเงินเหล่านี้ก็ไม่ได้หายไปไหน แต่ถูกโอนสิทธิ์กลับเข้ามาเป็นสมบัติของแผ่นดินเพื่อการพัฒนาประเทศ

Probability Weighting ทำไมเราถึงยอมจ่าย 80 บาทแลกกับ 1 ในล้าน
ในเชิงคณิตศาสตร์ โอกาสถูกรางวัลที่ 1 ของสลาก 6 หลัก มีเพียง 1 ใน 1,000,000 (0.0001%) แต่หากคำนวณตามหลักมูลค่าคาดหวัง (Expected Value) ลอตเตอรี่คือการลงทุนที่ติดลบตั้งแต่วินาทีที่จ่ายเงิน เพราะผลตอบแทนเฉลี่ยอยู่ที่เพียง 60% ของเงินที่ลงไป แต่ทำไมคนไทยทุกชนชั้นยังคงซื้อสลากกินแบ่งอย่างเหนียวแน่นจนยอดส่งคลังโตจาก 11,174 ล้านบาทในปี 2549 สู่ 54,211 ล้านบาทในปัจจุบัน เติบโตร่วม 8.7% ต่อปีตลอดสองทศวรรษ?
Bnomics อธิบายพฤติกรรมนี้ด้วยทฤษฎีเศรษฐศาสตร์พฤติกรรม "Probability Weighting" ว่า มนุษย์มักจะให้น้ำหนักกับเหตุการณ์ที่เกิดขึ้นได้ยากมาก (Low Probability) แต่ให้ผลลัพธ์ที่เปลี่ยนชีวิตได้มหาศาล (High Impact) สูงกว่าความเป็นจริงตามคณิตศาสตร์เสมอ
เงิน 80 บาท หรือ 100 บาทในกระเป๋า ไม่ได้ทำให้ฐานะทางการเงินของใครแย่ลงในทันที แต่มูลค่าทางจิตวิทยาของมันคือ "สิทธิ์ในการฝัน" มันคือค่าธรรมเนียมราคาถูกสำหรับการได้จินตนาการว่าจะปลดหนี้ จะซื้อบ้าน หรือมีอิสรภาพทางการเงินไปตลอดสองสัปดาห์ข้างหน้า ลอตเตอรี่จึงไม่ใช่แค่การพนัน แต่ถูกจัดเป็น “สินค้าความหวัง” (Hope Economy) ที่มีเสถียรภาพสูงที่สุดอย่างหนึ่งในระบบเศรษฐกิจ
ความหวังของปัจเจก vs เสถียรภาพของการคลัง
ตลอดระยะเวลากว่า 150 ปี นับตั้งแต่ลอตเตอรี่ฉบับแรกราคา 1 ตำลึงที่ออกเลข 1672 จนถึงวันที่สลากดิจิทัลขายหมดหลักสิบล้านใบภายในไม่กี่นาทีผ่านแอปพลิเคชัน
สลากกินแบ่งรัฐบาลได้พิสูจน์แล้วว่า มันเป็นหนึ่งในนวัตกรรมการเงินที่ดึงดูดเม็ดเงินรายย่อยมารวมเป็นพลังขับเคลื่อนเศรษฐกิจภาครัฐได้อย่างมหาศาล แต่เหรียญย่อมมีสองด้านเสมอ รายได้แสนล้านที่รัฐบาลได้รับ ย่อมสะท้อนถึงค่าเสียโอกาสของเงินออมในระดับครัวเรือนที่ไหลออกจากกระเป๋าประชาชน
ความท้าทายในอนาคตของเศรษฐกิจไทย จึงไม่ใช่แค่การตั้งเป้าหมายว่ารัฐจะขายสลากได้เงินเข้ารัฐกี่หมื่นล้าน แต่คือการรักษาสมดุลระหว่างการเป็น "พื้นที่ระบายความหวังที่ถูกกฎหมาย" กับการสร้างความตระหนักรู้ทางการเงิน เพื่อไม่ให้ความฝันของคนตัวเล็ก กลายเป็นการแลกเปลี่ยนที่แพงเกินไปในระยะยาว.
ที่มา : กระทรวงการคลัง ,สำนักงานสลากกินแบ่งรัฐบาล,ธนาคารกรุงเทพ
อ่านข่าวการเงิน ประกัน บริหารความมั่งคั่ง กับ Thairath Money เพื่อให้คุณ "การเงินดีชีวิตดี ได้ที่ https://www.thairath.co.th/money/personal_finance
ติดตามเพจ Facebook : Thairath Money ได้ที่ลิงก์นี้ https://www.facebook.com/ThairathMoney
Author
