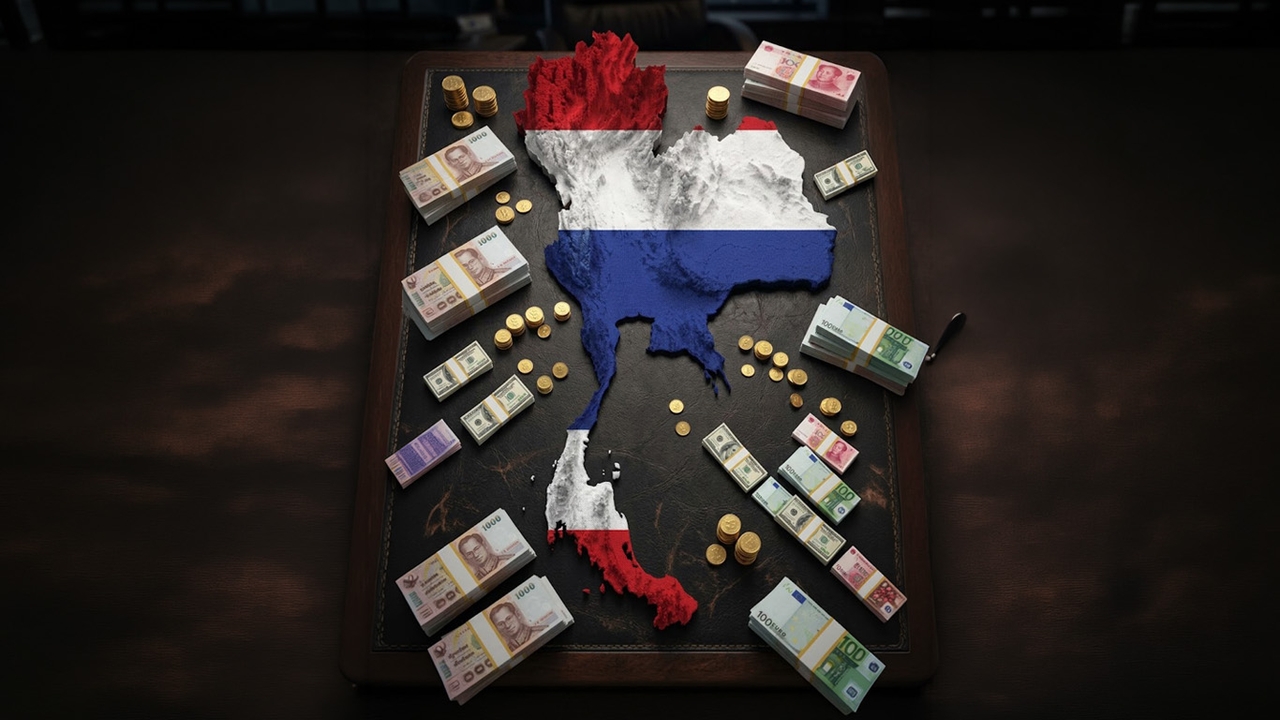
สรุป 8 เดือนแรกปี 69 Fund Flow ตลาดหุ้น-พันธบัตร-การลงทุน ไทยยังดึงดูดต่างชาติได้แค่ไหน
Date Time: 25 ก.ย. 2569 08:00 น.

“Summary“
แต่ปี 2569 นี้ Fund Flow ไหลเข้าประเทศไทยในตลาดไหนบ้าง Thairath Money รวบรวมมุมมองในทุกด้านมาไว้ที่นี่แล้ว
เมื่อมี Fund Flow หรือกระแสเงินทุนต่างชาติก็ทำให้เศรษฐกิจหมุนเวียนไปด้วย ว่าแต่ปี 2569 นี้ Fund Flow ไหลเข้าประเทศไทยในตลาดไหนบ้าง Thairath Money รวบรวมมุมมองในทุกด้านมาไว้ที่นี่แล้ว
Fund Flow ในตลาดหุ้น พันธบัตร และการลงทุน
ในช่วง 8 เดือนแรกของปี 2569 ประเทศไทยยังคงได้รับความสนใจจากนักลงทุนต่างชาติ เห็นได้จากข้อมูลของกรมพัฒนาธุรกิจการค้า กระทรวงพาณิชย์ ที่เปิดเผยว่า ม.ค.-ส.ค. 2569 มีชาวต่างชาติได้รับอนุญาตให้เข้ามาลงทุนถึง 835 ราย เพิ่มขึ้น 22% จากช่วงเดียวกันของปีก่อน (YoY) ถ้านับเป็นมูลค่าเงินลงทุนรวมที่ 249,261 ล้านบาท เพิ่มขึ้น 11%YoY (จ้างงานคนไทยรวม 5,863 คน)
ทั้งนี้ นักลงทุนต่างชาติที่เข้ามาลงทุนไทย (มูลค่าเงินลงทุนสูงสุด) คือ สิงคโปร์ 73,368 ล้านบาท, ญี่ปุ่น 53,780 ล้านบาท, จีน 43,803 ล้านบาท, ฮ่องกง 16,682 ล้านบาท และสหรัฐฯ ที่ 6,481 ล้านบาท โดยส่วนใหญ่เม็ดเงินกว่า 50% ของการลงทุนจากต่างชาติมาจากการลงทุนตามกฎหมายว่าด้วยการส่งเสริมการลงทุน (BOI) ที่เน้นอุตสาหกรรมอนาคต เช่น เทคโนโลยี, ดิจิทัล AI, พลังงานสะอาด, เกษตรอาหาร และยานยนต์ไฟฟ้า
มาที่ฝั่งการเงิน วชิรวัฒน์ บานชื่น นักกลยุทธ์ตลาดการเงินอาวุโส ธนาคารไทยพาณิชย์ (SCB) เปิดเผยกับ Thairath Money ว่า แม้ในเดือนส.ค. 2569 ที่ผ่านมา Fund Flow จะไหลออกจากตลาดหุ้นไทยไปกว่า 20,000 ล้านบาท (นักลงทุนต่างชาติขายสุทธิออกไป) แต่โดยรวมแล้วถือเป็นปีที่เห็นเม็ดเงินไหลกลับเข้ามาตลาดหุ้นไทย โดยจากต้นปี 2569 ที่ผ่านมาถึงสิ้นเดือน ส.ค. มี Fund Flow ไหลเข้ารวมกว่า 50,000 ล้านบาท
สาเหตุเพราะตลาดหุ้นไทยได้รับอานิสงส์จากกระแสการลงทุนด้าน AI และ Data Center จากเกาหลีและไต้หวัน ที่ทำให้ไทยเข้าไปเป็นส่วนหนึ่งของซัพพลายเชน แต่ในฝั่งของ “ตลาดพันธบัตร” กลับค่อนข้างแผ่ว โดย 8 เดือนแรกปี 2569 นี้มีเม็ดเงินเข้ามาเพียง 4,000 ล้านบาท เนื่องจากอัตราผลตอบแทนพันธบัตร (Bond Yield) ของไทยต่ำแทบจะที่สุดในภูมิภาค (จากอัตราดอกเบี้ยนโยบายของไทยที่ระดับ 1%) แม้แต่ประเทศญี่ปุ่นเพิ่งจะปรับขึ้นอัตราดอกเบี้ยนโยบายไปเร็วๆ นี้
ขณะที่ สุรัช แทนบุญ ผู้อำนวยการอาวุโส ฝ่ายนโยบายการเงิน ธนาคารแห่งประเทศไทย (ธปท.) มองว่า ส่วนต่างดอกเบี้ยระหว่างไทยและสหรัฐฯ เป็นสิ่งที่ตลาดได้รับรู้และคาดการณ์ไว้ล่วงหน้าแล้ว สะท้อนจากเงินบาทที่เคลื่อนไหวอย่างมีเสถียรภาพ อีกทั้งเสถียรภาพภายนอกของไทยยังแข็งแกร่งมาก มีเงินสำรองระหว่างประเทศสูงกว่า 300,000 ล้านดอลลาร์สหรัฐฯ ครอบคลุมหนี้ระยะสั้นถึง 2.8 เท่า
ดังนั้น ความเสี่ยงที่จะเกิดการเงินทุนไหลออกรุนแรงจึงยังอยู่ในวงจำกัด แม้จะเกิดเหตุการณ์ความขัดแย้งในตะวันออกกลางทำให้เห็น Fund Flow ไหลออกจากประเทศไทยบ้าง แต่การไหลออกอยู่ในระดับค่อนข้างต่ำเมื่อเทียบกับประเทศอื่นในภูมิภาค ธปท. จึงไม่ได้กังวลเรื่องเงินทุนเคลื่อนย้าย และย้ำว่าดอกเบี้ยนโยบายของไทยอยู่ในระดับปัจจุบันเหมาะสมแล้ว
ความเสี่ยงที่ Fund Flow จะไหลออกจากไทย
แม้ตัวเลขการลงทุนต่างชาติดูจะเติบโต แต่ในฝั่งของเงินทุนเคลื่อนย้ายระยะสั้นอาจน่ากังวลกว่าที่คิด โดย ดร.อมรเทพ จาวะลา ผู้ช่วยกรรมการผู้จัดการใหญ่ ผู้บริหารสำนักวิจัย ธนาคาร ซีไอเอ็มบี ไทย (CIMBT) เปิดเผยกับ Thairath Money ว่า ช่วงปลายไตรมาส 3 ถึงต้นไตรมาส 4 ปี 2569 ว่ามีหลายปัจจัยเสี่ยงที่อาจกดดันให้ “เงินทุนไหลออก” ได้แก่
- อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ที่พุ่งขึ้นเร็วมาก รุ่นอายุ 10 ปี ทะลุ 5.1% รุ่นอายุ 30 ปี อยู่ที่ 5.4% และรุ่นอายุ 2 ปี วิ่งไปที่ 4.8% โดยในช่วงเดือน ต.ค. 2569 นี้จะยังเห็นภาพคนกังวลในการลงทุน รวมถึงปัจจัยที่ธนาคารกลางสหรัฐฯ (Fed) ส่งสัญญาณการขึ้นดอกเบี้ย ยังเป็นปัจจัยกดดันให้เงินไหลออกได้
- ราคาน้ำมันทรงตัวระดับสูง เป็นปัจจัยลบต่อไทยที่เป็นประเทศนำเข้าน้ำมันสุทธิ ซึ่งอาจทำให้ไทยขาดดุลบัญชีเดินสะพัดต่อเนื่อง แม้ว่าปัจจุบันคาดว่าในไตรมาส 4/69 จะพลิกกลับมาสู่จุดสมดุลได้ แต่ถ้าเกิดเหตุการณ์ไม่คาดคิดอาจกดดันให้เงินบาทอ่อนค่ามากขึ้น
- ปัจจัยในประเทศ โดยเฉพาะด้านอัตราดอกเบี้ยนโยบายแม้ ธนาคารแห่งประเทศไทย (ธปท.) น่าจะยังไม่ขึ้นดอกเบี้ย แต่เมื่อ Bond Yield ในตลาดเพิ่มขึ้นก็ทำให้ Bond Yield ของไทยเพิ่มขึ้น เช่น รุ่นอายุ 2 ปี วิ่งขึ้นมาที่ ราว 1.3% ซึ่งสะท้อนว่าตลาดยังมองว่ามีโอกาสการขึ้นที่ไทยอาจจะขึ้นดอกเบี้ยได้เหมือนกัน
“ตอนนี้ทุนเคลื่อนย้ายมันอาจจะไม่ได้เหมือนเมื่อก่อน ที่เวลาตกใจคนก็เอาเงินออกจากหุ้น แต่วันนี้อาจจะต้องมาดูว่า ถ้าเขาจะเอาเงินออกจาก Bond เขาจะไปพักที่ไหน เพราะเงินต้องหาที่ไป ถ้าวันนี้มันไม่เข้า Bond มันอาจจะเข้าหุ้นก็ได้ เพราะงั้นมันก็มีโอกาส ถ้าเราสร้างการเติบโตทางเศรษฐกิจ หรือมีมาตรการสนับสนุนต่างๆ ได้” ดร.อมรเทพ กล่าว
โจทย์ใหญ่ของไทยคือ ถ้าสามารถเพิ่มความโปร่งใสและสร้างความเชื่อมั่นกับนักลงทุนต่างชาติได้ ก็มองว่ามีโอกาสที่ Fund Flow จะไหลกลับเข้ามา ยิ่งในช่วงที่ตลาดอื่นๆ ในหลายประเทศมีความน่าสนใจมากขึ้นในสายตาของนักลงทุนต่างชาติ (เช่น อินโดนีเซีย, เวียดนาม ฯลฯ) จึงอยู่ที่ไทยจะปรับให้ดึงดูดการลงทุนได้แค่ไหน บนโจทย์ที่ว่า การลงทุนต้องกระจายตัวไปสู่หุ้นขนาดกลางขนาดเล็กของไทยด้วย
นอกจากนี้ แม้เทรนด์ของการลงทุนโดยตรงจากต่างประเทศ (FDI) จะเป็นเทรนด์ที่เติบโตต่อเนื่อง โดยเฉพาะในด้านเทคโนโลยีอย่าง AI, Data Center, Digital Economy แต่ไทยจะทำให้การลงทุนเหล่านี้มาสร้างมูลค่าเพิ่มให้กับประเทศอย่างไรคือเรื่องสำคัญ ซึ่งภาครัฐอาจต้องพัฒนาทั้งด้านทักษะแรงงาน ปรับปรุงกฎระเบียบ และสร้างซัพพลายเชนในประเทศให้ได้ เพื่อให้เกิดการสร้างมูลค่าเพิ่มและส่งเสริมการส่งออกอย่างแท้จริง
ผลกระทบ Fund Flow ต่อไทยและทิศทางดอกเบี้ยหลังจากนี้
วชิรวัฒน์ เล่าต่อว่า แม้ว่าด้าน Valuation ตลาด Bond ของไทยอาจไม่ค่อยดึงดูดนักลงทุนเท่าไร ยิ่งเมื่อมองไปถึงระยะข้างหน้า ธปท. มีแนวโน้มที่จะใช้นโยบายแบบผ่อนคลาย (Dovish) กว่าธนาคารกลางอื่นๆ ดังนั้นทาง SCB จึงคาดว่าทั้งปี 2569 และ 2570 น่าจะเห็น ธปท. คงอัตราดอกเบี้ยอย่างต่อเนื่อง และไม่ได้ขึ้นดอกเบี้ยเร็วเหมือนประเทศอื่นๆ เนื่องจากกังวลว่าเศรษฐกิจไทยเป็นลักษณะ K-shaped ที่ยังฟื้นตัวไม่ทั่วถึง
ทั้งนี้ ภายใต้สมมติฐานว่าคณะกรรมการนโยบายการเงิน (กนง.) ไม่ได้ปรับขึ้นอัตราดอกเบี้ย ฝั่ง Fed เอง SCB ก็มองว่าจะปรับเพิ่มอีก 1 ครั้งในปี 2569 และคงดอกเบี้ยตลอดปี 2570 จึงมองว่าส่วนต่างดอกเบี้ยของไทยกับสหรัฐฯ อาจไม่ได้กว้างขึ้นนักและไม่ได้กดดันเงินบาทมากขึ้น
ทาง SCB ประมาณการเคลื่อนไหวค่าเงินบาทในช่วงสิ้นปี 2569 ไว้ที่ 33.00 - 33.50 บาทต่อดอลลาร์สหรัฐ โดยมองว่าค่าเงินบาทจะไม่ได้อ่อนค่าทะลุ 34.00 บาทต่อดอลลาร์สหรัฐ เพราะช่วงปลายปีมีปัจจัยเชิงฤดูกาล จากการท่องเที่ยวมาช่วยเรื่องดุล Service, ดุลภาคบริการ, ขณะที่การส่งออกนำเข้ามองว่าไทยจะขาดดุลลดลงในช่วงปลายปี
อย่างไรก็ตาม ยังต้องจับตาปัจจัยเสี่ยงต่างประเทศ ทั้งนโยบาย Fed สถานการณ์สงคราม หรือผลการเลือกตั้งสหรัฐฯ นอกจากนี้ SCB ยังคาดว่าในปี 2570 การเติบโตเศรษฐกิจไทย (GDP) อาจชะลอตัวลงเหลือ 2.1% เนื่องจากการลงทุนและการบริโภคภาคเอกชนที่แผ่วลง โดยมีเพียงภาคการท่องเที่ยวที่ยังเป็นเครื่องยนต์หลักที่ยังฟื้นตัวได้ดีกว่ากลุ่มอื่นๆ
ติดตามข้อมูลด้านเศรษฐกิจและนโยบายรัฐบาล กับ ThairathMoney ได้ที่ https://www.thairath.co.th/money/economics/thai_economics
ติดตามเพจ Facebook : Thairath Money ได้ที่ลิงก์นี้ https:// www.facebook.com/ThairathMoney
Author