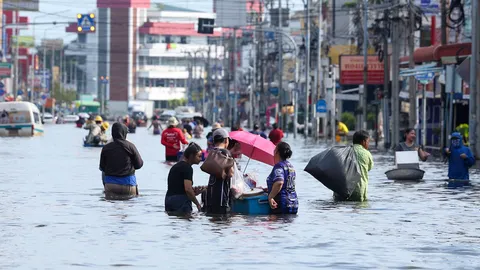
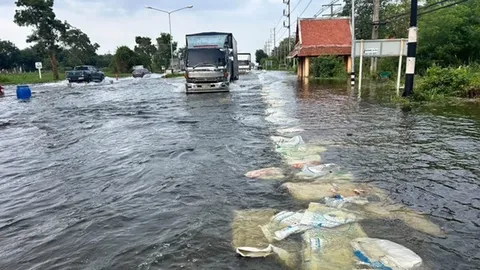
นายกรณ์ จาติกวณิช แม่ทัพเศรษฐกิจ พรรคประชาธิปัตย์ จุดประทัดยักษ์ขย่มขวัญรัฐบาล นายกฯ อนุทิน ชาญวีรกูล ให้ระวังหลังน้ำท่วม ลดลง วงจรหนี้นอกระบบจะเบ่งบาน เพราะวิกฤติน้ำท่วมครั้งนี้ทำให้พี่น้องประชาชนเดือดร้อนกันทั่วหน้าน้ำท่วมที่อยู่อาศัย เครื่องมือ เครื่องใช้ อุปกรณ์การทำมาหากิน เช่น รถยนต์ รถปิกอัพ รถมอเตอร์ไซค์ ฯลฯ พังเสียหายยับเยินดังนั้น เมื่อวิกฤติน้ำท่วมหนักผ่านพ้นไป ประชาชนผู้ประสบภัยจำเป็นต้องมีเงินทุนเป็นเบี้ยต่อไส้เพื่อกลับมาประกอบอาชีพได้อย่างเดิมหากเงินชดเชยจากรัฐบาล...ล่าช้าไม่ทันความต้องการประชาชนต้องดิ้นรนไปกู้หนี้นอก ระบบมาใช้เป็นทุนทำมาหากิน จะเกิด หนี้นอกระบบหลังน้ำลดอย่างมโหฬารนี่คือประเด็นร้อนที่รอง หน.พรรคประชาธิปัตย์ ออกมากดดันรัฐบาลให้เร่ง เบิกจ่ายเงินช่วยเหลือผู้ประสบภัยโดยเร็ว!!อย่าให้ระบบเช้าชามเย็นชามทำให้ประชาชนต้องเป็นลูกหนี้เงินกู้นอกระบบ ต้องจ่ายดอกเบี้ยเดือนละ 5 เปอร์เซ็นต์ หรือปีละ 60 เปอร์เซ็นต์อีกต่อไป!!“แม่ลูกจันทร์” มองว่าการที่นายกฯ อนุทินจัดตั้ง “ระบบประกันภัยพิบัติแห่งชาติ” โดยทุ่มงบ 15,000 ล้านบาท ซื้อประกันพิบัติภัยให้ประชาชน 30 ล้านครัวเรือนครอบคลุมความเสียหายจากน้ำท่วม พายุถล่ม และแผ่นดินไหว ตั้งแต่วันที่ 1 ตุลาคมที่ผ่านมาเป็นต้นไป เพื่อแก้ปัญหา เบิกจ่ายล่าช้าตามระบบราชการและเพื่อให้พี่น้องผู้ประสบภัยน้ำท่วมได้รับเงินชดเชยเยียวยารวดเร็วกว่าเดิมจากนี้ไปหากเกิดภัยพิบัติธรรมชาติ บริษัทประกันภัยเอกชนจะจ่ายสินไหมทดแทนให้ประชาชนผู้ประสบภัยเป็นเงิน “หนึ่งหมื่นบาท” ต่อครั้งต่อหลังคาเรือน ภายใน 15 วัน(ย้ำอีกครั้งภายใน 15 วัน)!!และยังจ่ายเพิ่มตามมูลค่าความเสียหาย จริงไม่เกิน “หนึ่งแสนบาท” ต่อหลังคาเรือน“แม่ลูกจันทร์” มองว่าถ้าพี่น้องผู้ประสบภัยจะได้รับค่าชดเชยภายใน 15 วัน อย่างที่รัฐบาลฉายหนังโฆษณาย่อมเป็นเรื่องดีแน่นอนแต่...แต่การที่รัฐบาลอนุทินทุ่มงบ ซื้อประกันภัยพิบัติคุ้มครองประชาชน 30 ล้านครัวเรือน ซึ่งต้องจ่ายเบี้ยประกันสูงถึง 15,000 ล้านบาทต่อปียังมีข้อสงสัยที่ต้องเคลียร์ให้กระจ่างอีก 5 ประเด็น ดังนี้คือ...1, การโยนภาระจ่ายชดเชยความเสียหายของประชาชนให้บริษัทประกันภัยเอกชนรับผิดชอบแทนรัฐบาลเป็นการปัดความรับผิดชอบในการแก้ปัญหาพิบัติภัยธรรมชาติของรัฐบาลหรือไม่??2, โครงการประกันภัยพิบัติแห่งชาติ เพิ่งผ่านความเห็นชอบจาก ครม. เมื่อวันที่ 1 กันยายนที่ผ่านมาน่าสงสัยว่าเวลาไม่ถึงหนึ่งเดือน รัฐบาลสามารถเซ็นสัญญากับบริษัทประกันเอกชนได้รวดเร็วทันใจ??3, การพิจารณาเลือกบริษัทประกันภัย เอกชน มีหลักเกณฑ์อย่างไร??และเหตุใดรัฐบาลไม่ประกาศรายชื่อ บริษัทประกันภัยที่ถูกคัดเลือกเป็นผู้รับ ประกันให้ประชาชนทราบอย่างชัดเจน??4, รัฐบาลมั่นใจหรือว่าบริษัทประกันภัยจะไม่เบี้ยวค่าประกันเหมือน ที่เกิดขึ้นในช่วงวิกฤติโควิดระบาดเมื่อ 5 ปีที่ผ่านมา5, การซื้อประกันภัยจากบริษัทเอกชน ย่อมมีคอมมิชชันติดปลายนวมจึงเกิดข้อสงสัยว่ามีค่าคอมมิชชัน ไหลเข้ากระเป๋าใครหรือไม่??เพราะเบี้ยประกันสูงถึง 15,000 ล้านบาท หักค่าคอมมิชชัน 5 เปอร์เซ็นต์ ก็เป็นเงินถึง 750 ล้านบาทเชียวนะโยม.“แม่ลูกจันทร์”คลิกอ่านคอลัมน์ “สำนักข่าวหัวเขียว” เพิ่มเติม