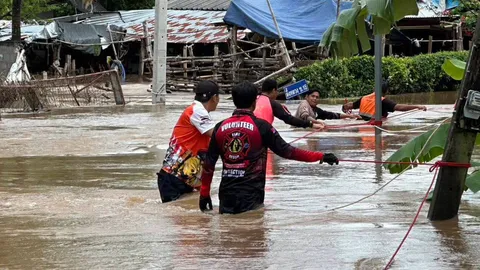
มหาอุทกภัย 48 จังหวัดทั่วประเทศเพียง 4 วัน (24–27 ก.ย.69) สะเทือนเศรษฐกิจไทยไตรมาส 3/2569 ความเสียหายยับเยิน 16,897–33,794 ล้านบาท ตามฉากทัศน์ประเมินภาพรวม โดยนายอัทธ์ พิศาลวานิช อาจารย์ประจำคณะเศรษฐศาสตร์ มหาวิทยาลัยรังสิตขณะที่ “ประกันภัยพิบัติแห่งชาติ” มีกำหนดประเดิมใช้อย่างเป็นทางการ 1 ต.ค.69 ถึง 1 ต.ค.70 นายอนุทิน ชาญวีรกูล นายกฯและ รมว.มหาดไทย จี้กรมป้องกันและบรรเทาสาธารณภัย (ปภ.) ผนึกกำลังสำนักงาน คปภ.เร่งเฟ้นหาบริษัทผู้รับประกันภัยที่มีฐานะการเงินมั่นคงสืบเนื่องจากมติ ครม. 22 ก.ย.69 ไฟเขียวตามข้อเสนอของปภ. อนุมัติเค้กงบประมาณ 15,500 ล้านบาท สำหรับซื้อประกันภัยพิบัติให้ประชาชน เป็นการดึงจากงบกลางปี 69 รายการเงินสำรองฉุกเฉินฯ จำนวน 1 หมื่นล้านบาท ผสานการตั้งงบผูกพันข้ามปีอีก 5,500 ล้านบาท โดยผูกยอดไปถึงงบประมาณปี 70ปฏิเสธไม่ได้ว่าตามเงื่อนไขกรมธรรม์มีผลคุ้มครองทันทีที่เผชิญ “อุทกภัย–วาตภัย–แผ่นดินไหว” 30 ล้านครัวเรือน ถือเป็นการปฏิบัติการบริหารจัดการความเสี่ยงจากสาธารณภัยผ่านกลไกประกันเป็นที่ตระหนักดีในที่ประชุม ครม.ในวันนั้นว่า “สถานการณ์ภัยพิบัติขนาดใหญ่มีแนวโน้มทวีความรุนแรงและอุบัติขึ้นถี่” ส่งผลให้สำนักงบประมาณกำชับ ปภ.ให้เพิ่มความระมัดระวังขั้นสูงสุด เพื่อ ป้องกัน ไม่ให้เกิดการจ่ายเงินชดเชยเยียวยาซ้ำซ้อนกับส่วนราชการอื่นสอดรับกับสภาพัฒน์ (สศช.) ที่ขีดเส้นตีกรอบให้กระทรวงมหาดไทย ในฐานะต้นสังกัดของ ปภ. เร่งจัดทำรายงานประเมินผลสัมฤทธิ์และความคุ้มค่าของระบบประกันภัยทันทีเมื่อครบกำหนดระยะเวลาคุ้มครองพร้อมส่งสัญญาณเตือนรัฐบาลให้ระมัดระวัง ไม่ให้กลไกนี้ลุกลามกลายเป็น “ภาระทางการคลังระยะยาวของภาครัฐ” โดยเสนอให้ทยอยปรับเปลี่ยน จากเดิมที่รัฐบาลต้องอุ้มรับภาระเบี้ยประกันทั้งหมด ไปสู่การส่งเสริมและจูงใจให้ประชาชนมีส่วนร่วมในการบริหารจัดการและแบกรับความเสี่ยงของตนเองมากขึ้นก่อนหน้านั้น อดีต รมว.คลัง ศ.สุชาติ ธาดาดำรงเวช สส.บัญชีรายชื่อ พรรคเพื่อไทย ออกโรงตีแสกหน้าใส่กระทรวงมหาดไทย ค้านชนฝาการผันงบแผ่นดิน 15,500 ล้านบาท ไปประเคนซื้อประกันภัยจากเอกชนแถมตั้งข้อสงสัยถึงความโปร่งใสในกระบวนการคัดเลือกบริษัทประกัน การประเมินความเสี่ยง ตลอดจนปมผลประโยชน์ทับซ้อนเกี่ยวกับค่านายหน้า ค่าจัดทำสัญญาอีกทั้งยังต้องเจาะลึกถึงเงื่อนไขกรมธรรม์มีข้อยกเว้นยิบย่อย เช่น กำหนดระยะเวลาน้ำท่วมขังขั้นต่ำก่อนจะเข้าเกณฑ์จ่ายเงิน ทำให้เยียวยาประชาชนล่าช้า ผิดกับพื้นฐานนโยบายสาธารณะ ที่รัฐบาลไม่ควรรอตีความกรมธรรม์ก่อนช่วยประชาชน แต่ต้องเร่งผ่าตัดระเบียบราชการที่เป็นอุปสรรค เพื่อชดเชยเยียวยาได้ทันท่วงทีขณะเดียวกันภาคเอกชนมีขีดจำกัดแบกรับความเสี่ยงภัยพิบัติระดับประเทศที่แผ่วงกว้าง ซึ่งดันยอดเงินชดเชยพุ่งสูงกระฉูด พร้อมย้อน บทเรียนราคาแพงจากวิกฤติโควิด–19 กรณีพิษประกัน “เจอจ่ายจบ” ที่ซัดบริษัทประกันล้มละลาย 4 แห่ง ค้างหนี้ประชาชนกว่า 42,000 ล้านบาท จนภาครัฐต้องเข้ามาแบกรับพร้อมแนะทางออกเชิงนโยบายที่ตรงจุด โดยเสนอจัดตั้ง “กองทุนสำรองบรรเทาสาธารณภัย” ของประชาชน อัดฉีดงบสะสมปีละ 15,000 ล้านบาท 10 ปี มีเงินสูงถึง 150,000 ล้านบาท ซึ่งยังคงเป็นทรัพย์สินของประชาชนเพื่อใช้สู้ภัยในอนาคต ภายใต้หลักเกณฑ์กลไกตรวจสอบที่ชัดเจนรัฐบาลต้องทำหน้าที่เป็นเสาหลักการันตีรับมือภัยพิบัติ เนื่องจากมีเครื่องมือทางการเงิน การคลัง พร้อมเน้นหลัก “ป้องกันก่อนชดเชย” ลงทุนโครงสร้างพื้นฐานเพื่อลดความเสียหายก่อนเกิดเหตุป.ล. ปภ.เอางบกลางปี 69 ก้อนโต 10,000 ล้านบาท ไปทำประกันภัยพิบัติฯ ฉะนั้นตามตรรกะบริหารงบประมาณแบบง่ายๆ กระทรวงมหาดไทยน่าจะเหลืองบก้นถุงในปี 70 ราว 10,000 ล้านบาท ถูกไหมครับ.“วายุ บูรพา”คลิกอ่านคอลัมน์ “หมายเหตุประเทศไทย” เพิ่มเติม