Tag
- #รถจมน้ำ
- #เคลมประกัน รถจมน้ำ
- #รถจมน้ําต้องผ่อนต่อไหม
- #รถจมน้ํา
- #รถจมน้ําซ่อมได้ไหม
- #รถจมน้ําดูยังไง
- #รถจมน้ําควรซื้อไหม
- #รถจมน้ํา ภาษาอังกฤษ
- #รถจมน้ําหาดใหญ่
- #รถจมน้ําซ่อมแพงไหม
- #รถจมน้ํา ประกันจ่ายไหม
- #รถจมน้ํา คืนทุนประกัน
- #รถจมน้ํา ทํานายฝัน
- #รถจมน้ําซ่อมกี่บาท
- #รถจมน้ําต้องทํายังไง
- #รถจมน้ํา เลข อะไร
- #รถจมน้ําควรทําอย่างไร
- #รถ จม น้ํา ประกัน
- #รถ จม น้ํา ประกัน ชั้น 1
- #รถ จม น้ํา เคลม ประกัน ได้ ไหม
- #รถ จม น้ํา เคลม ประกัน
- #รถน้ําท่วม
- #รถน้ําท่วมต้องผ่อนต่อไหม
- #รถน้ําท่วมหาดใหญ่
- #รถน้ําท่วม ซ่อมได้ไหม
- #รถ น้ํา ท่วม ซ่อม ได้ ไหม pantip
- #รถน้ําท่วมดูยังไง
- #รถน้ําท่วมซ่อมอะไรบ้าง
- #น้ําท่วมรถ ประกันจ่ายไหม
- #รถน้ําท่วมคืนทุนประกัน
- #รถน้ําท่วมดีไหม
- #รถน้ําท่วม ทํายังไง
- #รถน้ําท่วมเคลมประกันชั้น 1
- #รถน้ําท่วม ประกันจ่ายไหม pantip
- #รถน้ําท่วม ค่าซ่อม
- #รถน้ําท่วมซ่อมแพงไหม
- #ประกันรถน้ําท่วม
- #รถน้ําท่วมประกันรับผิดชอบไหม
- #รถน้ําท่วมประกันชั้น 1
- #รถ น้ํา ท่วม ประกัน ชั้น 1 จ่าย ไหม
- #รถน้ําท่วมประกันเคลมไหม
- #รถ น้ํา ท่วม ประกัน จ่าย ยัง ไง
- #ประกัน ชั้น 2 รถ น้ํา ท่วม
- #รถน้ําท่วม ประกันจ่าย
- #รถโดนน้ําท่วม ประกันจ่ายไหม
- #รถน้ําท่วมไม่มีประกัน
- #รถน้ําท่วมทําประกันได้ไหม
รถจมน้ำประกันจ่ายเท่าไร? เช็กเกณฑ์เคลมจะซ่อมหรือคืนทุน ถ้าติดเช่าซื้อผ่อนรถอยู่เงินเข้ากระเป๋าใคร
Date Time: 5 ต.ค. 2569 15:00 น.

“Summary“
ผู้เอาประกันภัยควรแจ้งบริษัทประกันภัยทันทีเมื่อเกิดเหตุ และตรวจสอบกรมธรรม์ว่าครอบคลุมภัยน้ำท่วมหรือไม่ โดยเฉพาะประกันชั้น 1, 2+ และ 3+ ที่ซื้อความคุ้มครองเพิ่ม
- คปภ. กำหนดเกณฑ์ประเมินความเสียหาย 5 ระดับ (A-E) ตามระดับน้ำที่เข้าถึงตัวรถ ตั้งแต่ระดับพรมพื้นรถไปจนถึงรถจมน้ำทั้งคัน ซึ่งจะพิจารณาเป็นความเสียหายสิ้นเชิง
- กรณีความเสียหายสิ้นเชิง (Total Loss) หากค่าซ่อมเกิน 70% ของมูลค่ารถ ณ วันเกิดเหตุ บริษัทประกันจะจ่ายค่าสินไหมทดแทนตามทุนประกันที่ระบุในกรมธรรม์
- สำหรับรถที่ติดไฟแนนซ์ หากได้รับค่าสินไหมทดแทน บริษัทประกันจะจ่ายให้ผู้รับผลประโยชน์ (สถาบันการเงิน) ก่อน หากมีส่วนต่างเหลือจึงจะคืนให้ผู้เช่าซื้อ หรือหากไม่พอต้องชำระส่วนที่เหลือเอง
- บริษัทประกันภัยมีหน้าที่จ่ายค่าสินไหมทดแทนภายใน 15 วัน หลังจากได้รับเอกสารครบถ้วนจากผู้เอาประกันภัย
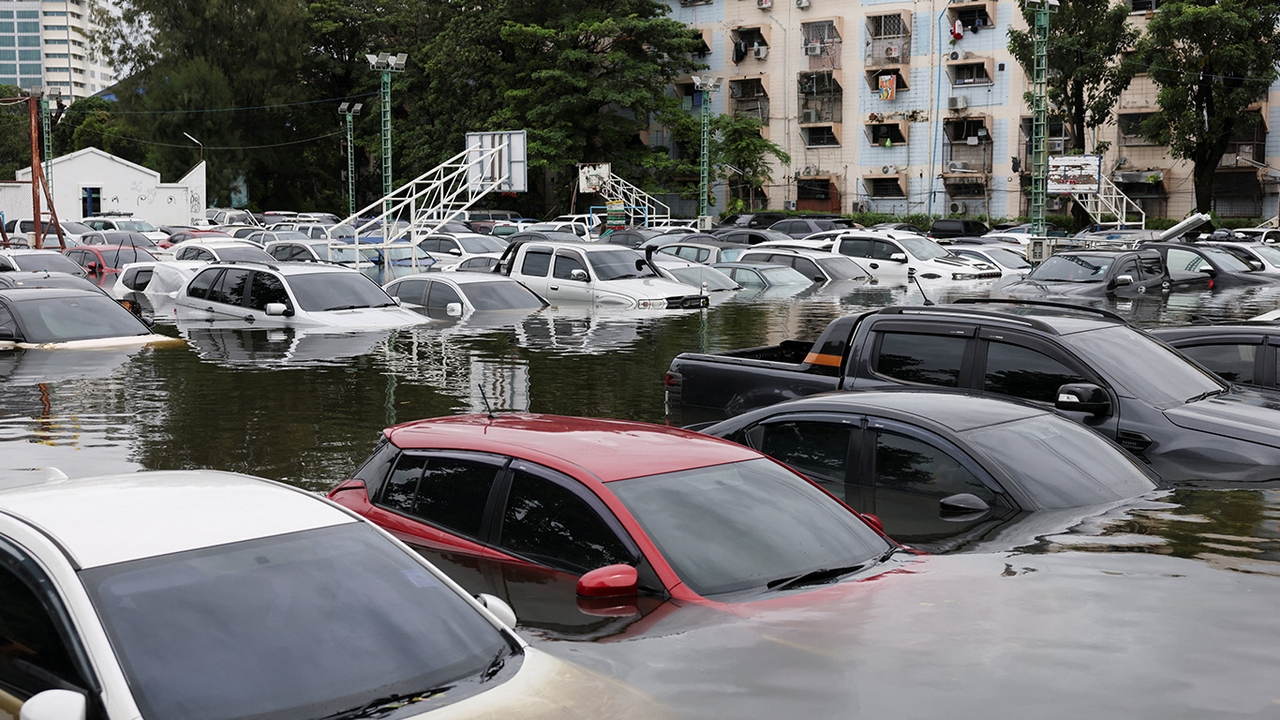
ช่วงน้ำท่วมใหญ่ปลายเดือน ก.ย. 2569 ที่ผ่านมา หลายคนคงเห็นภาพรถยนต์จมน้ำมากมาย แม้ช่วงนี้ระดับน้ำจะปรับลดลงบ้าง แต่สิ่งที่เกิดขึ้นต่อไปคือ คนที่มีประกันอยู่จะเคลม (เรียกร้องค่าสินไหมทดแทน) ความเสียหายได้แค่ไหน
Thairath Money สรุปข้อมูลเรื่องการเคลมประกันรถยนต์ที่เสียหายจากช่วงน้ำท่วมใหญ่มาไว้ที่นี่แล้ว
เปิดเกณฑ์ความเสียหาย 5 ระดับที่ คปภ. ใช้จริง
ท่ามกลางน้ำท่วมครั้งใหญ่ รถยนต์เสียหายเป็นจำนวนมาก เลยมีคำแนะนำจากสำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) ออกมาเน้นย้ำว่า ความปลอดภัยของชีวิตต้องมาก่อน ดังนั้นไม่ต้องกังวลเรื่องการเก็บหลักฐานความเสียหายที่เกิดขึ้นกับตัวรถ เบื้องต้นถ้าออกมาอยู่ในที่ปลอดภัยแล้วลองเช็กว่ามีประกันภัยคุ้มครองกรณีไหนบ้าง และแจ้งบริษัทประกันฯ ไว้ก่อนเพื่อความรวดเร็วในการเคลม (อย่าลืมขอเลขที่การเคลมไว้)
เบื้องต้นประกันภัยรถยนต์ที่มีความคุ้มครองกรณีน้ำท่วม จะมี 3 แบบ คือ ประกันภัยรถยนต์ภาคสมัครใจประเภท 1 (ประกันชั้น 1), ประเภท 2+ (ประกันชั้น 2 บวก), และ 3+ (ประกันชั้น 3 บวก) ที่ซื้อความคุ้มครองภัยธรรมชาติ/ภัยน้ำท่วมเพิ่มเติมไว้แล้ว
ในส่วนความเสียหายที่เกิดขึ้นกับตัวรถ ทางคปภ. มีแนวทางพิจารณาตามระดับน้ำที่เข้าถึงตัวรถ 5 ระดับ ได้แก่
- ระดับ A น้ำท่วมถึงพรมพื้นรถยนต์ ค่าซ่อมประมาณ 8,000 – 10,000 บาท
- ระดับ B น้ำท่วมถึงเบาะ ค่าซ่อมประมาณ 15,000 – 20,000 บาท
- ระดับ C น้ำท่วมถึงบริเวณด้านล่างของคอนโซล ค่าซ่อมประมาณ 25,000 – 30,000 บาท
- ระดับ D น้ำท่วมถึงบริเวณด้านบนของคอนโซล ค่าซ่อมประมาณ 30,000 บาทขึ้นไป
- ระดับ E รถจมน้ำทั้งคัน จะพิจารณาเป็นความเสียหายสิ้นเชิง (Total Loss) โดยการจ่ายค่าสินไหมทดแทนให้เป็นไปตามเงื่อนไขของ กรมธรรม์ประกันภัย
ขณะที่ตัวรถยนต์ไฟฟ้า หรือ EV จะต้องพิจารณาความเสียหายของแบตเตอรี่ร่วมกับความเสียหายของตัวรถ และต้องประเมินถึงข้อกำหนดของผู้ผลิตรถยนต์แต่ละยี่ห้อและแต่ละรุ่นร่วมด้วย
สรุปเกณฑ์คืนทุนเอาประกัน 100%
ปกติแล้วถ้ารถเสีย ประกันจะให้เคลมการซ่อมแซมตามความคุ้มครองที่มีอยู่ และซ่อมเพื่อให้กลับสู่สภาพเดิมก่อนเกิดเหตุ แต่เมื่อรถเสียหายจากน้ำท่วม จะมีความเสียหาย 2 แบบที่เราควรทำความเข้าใจไว้ คือ
ความเสียหายบางส่วน (Partial Loss) คือ กรณีที่รถยนต์เสียหาย แต่ประเมินแล้วยังหาอะไหล่ใหม่หรือซ่อมแซมให้กลับสู่สภาพเดิมและใช้งานได้อย่างปลอดภัย โดยบริษัทประกันภัยจะรับผิดชอบส่วนของอะไหล่และค่าแรง ตามความเสียหายที่เกิดขึ้นจริงตามเงื่อนไขความคุ้มครองที่มีอยู่
ความเสียหายสิ้นเชิง (Total Loss) ถ้ารถยนต์เสียหายหนักและประเมินค่าซ่อมแล้วแตะ 70% ของมูลค่า ณ วันเกิดเหตุ บริษัทประกันภัยจะดำเนินการชดใช้ค่าสินไหมทดแทนตามจำนวนเงินเอาประกันภัยที่กำหนดไว้ในหน้าตารางกรมธรรม์ ให้แก่ผู้เอาประกันภัย ผู้รับประโยชน์หรือเจ้าของกรรมสิทธิ์ (แล้วแต่กรณี)
ตัวอย่างเช่น เราซื้อรถยนต์มา 1,300,000 บาท ปกติแล้วบริษัทต่างๆ จะคิดทุนประกันภัย 80% ของมูลค่ารถยนต์ ในกรณีนี้จะเท่ากับ 1,040,000 บาท
ต่อมาเกิดน้ำท่วมขึ้นซึ่งในวันที่เกิดเหตุมูลค่ารถยนต์ อยู่ที่ 1,000,000 บาท (รถยนต์จะมีค่าเสื่อมและมีปัจจัยเรื่องราคาตลาด) จากเกณฑ์ 70% มาคำนวณกับราคารถยนต์ขณะเกิดเหตุซึ่งเท่ากับ 700,000 บาท ดังนั้นถ้าประเมินความเสียหายแล้วพบว่าค่าซ่อมไปถึง 700,000 บาท ถือว่าเข้าเกณฑ์ Total Loss บริษัทประกันภัยต้องคืนทุนเอาประกันภัยให้ที่ 1,040,000 บาท และบริษัทฯ ต้องจ่ายเคลมให้ลูกค้าภายใน 15 วันหลังจากบริษัทฯ ได้เอกสารครบถ้วน
แน่นอนว่าเมื่อประกันภัยจ่ายเงินก้อนคืนให้เราแล้ว ตัวรถน้ำท่วมหรือ “ซากรถ” มักกลายเป็นกรรมสิทธิ์ของบริษัทประกันภัยที่เขาจะไปบริหารจัดการต่อเอง
คืนทุนเอาประกันภัยแต่เงินเข้ากระเป๋าใคร?
สำหรับกรณีที่รถยนต์ปลอดสินเชื่อเป็นของเรา 100% (เป็นเจ้าของรถในทางกฎหมาย) ถ้ารถน้ำท่วมผู้เอาประกันภัย ก็จะได้รับเงินเคลมไปทั้งหมด แต่หลายคนรถยังติดไฟแนนซ์ มีสินเชื่อเช่าซื้ออยู่ ส่วนใหญ่แล้วสถาบันการเงินเหล่านั้นมักจะเป็นเจ้าของรถ ซึ่งในกรมธรรม์ประกันภัยจะถูกระบุเป็น “ผู้รับผลประโยชน์”
ดังนั้นเมื่อคืนทุนเอาประกันภัย บริษัทประกันภัยจะต้องโอนเงินเคลมก้อนนี้ไปที่สถาบันการเงินที่มีกรรมสิทธิ์ในตัวรถ โดยจะมี 2 กรณีที่เราต้องเข้าใจ
เงินค่าสินไหมมากกว่ายอดปิดบัญชี เช่น ได้รับค่าสินไหมทดแทน 700,000 บาท แต่มียอดปิดบัญชี 500,000 บาท เมื่อหักลบจ่ายหนี้แล้ว ส่วนต่างอีก 200,000 บาท สถาบันการเงินต้องโอนส่วนต่างคืนมาให้ผู้เอาประกันภัย
เงินค่าสินไหมน้อยกว่ายอดปิดบัญชี เช่น ได้รับค่าสินไหมทดแทน 700,000 บาท แต่มียอดปิดบัญชี 750,000 บาท หักลบหนี้แล้วยังมีส่วนต่างอีก 50,000 บาท คนที่เช่าซื้อหรือผ่อนรถอยู่ต้องไปเคลียร์หนี้ส่วนนั้นด้วยเช่นกัน
สุดท้ายนี้ก่อนจะวางแผนการเงิน เราควรเช็กกับบริษัทประกันภัย หรือถ้าใครมีสินเชื่อเช่าซื้อรถกับแบงก์ไหนก็ควรสอบถามรายละเอียดว่า ยอดเงินคงค้างเหลืออยู่เท่าไร หลังจากเคลมแล้วหนี้สินที่ค้างอยู่จะปิดจบได้ 100% หรือเราต้องวางแผนต่ออย่างไรบ้าง หากมีปัญหาหรือข้อสงสัยเรื่องประกันภัยสามารถสอบถามไปที่บริษัทฯ ที่เราซื้อประกันไว้โดยตรง หรือจะสอบถามไปที่คปภ. ก็ได้
อ่านข่าวการเงินส่วนบุคคล และการวางแผนการเงิน กับ Thairath Money เพื่อให้คุณ "การเงินดีชีวิตดีได้ที่ https://www.thairath.co.th/money/personal_finance
ติดตามเพจ Facebook : Thairath Money ได้ที่ลิงก์นี้ https://www.facebook.com/ThairathMoney
Author