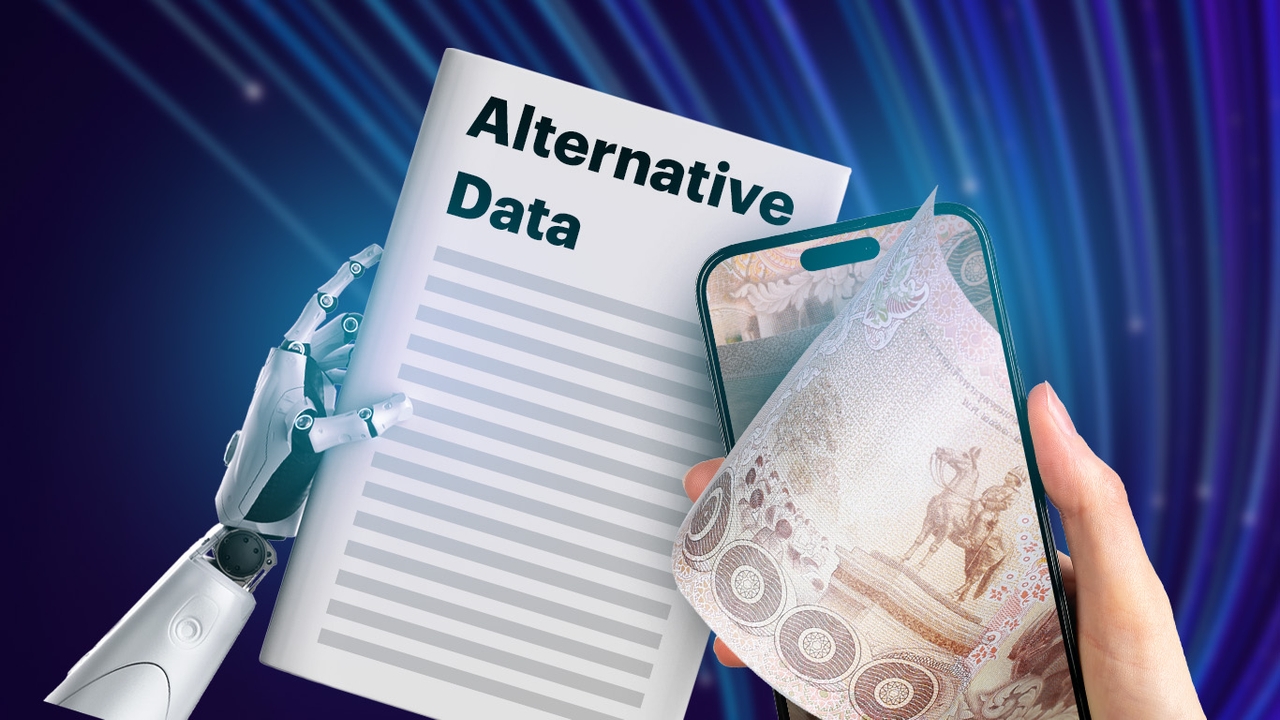
Alternative Data คืออะไร? ทำไมธนาคารไทยจะเพิ่มข้อมูลทางเลือกมาใช้พิจารณาปล่อยกู้
Date Time: 14 ก.ย. 2569 08:00 น.
“Summary“
ภาครัฐและแบงก์พาณิชย์เพิ่มตัวช่วยให้คนกู้ได้ง่ายขึ้น อย่าง Alternative Data หรือข้อมูลทางเลือก เช่น ค่าน้ำ ค่าไฟ ฯลฯ มาช่วยคัดกรองว่าผู้กู้มีรายได้ หรือพร้อมจ่ายหนี้ที่ยืมไปแค่ไหน
Latest

คนไทยจำนวนมากเข้าไม่ถึงสินเชื่อเพราะขาดข้อมูลทางการเงิน จากโจทย์นี้ทำให้ภาครัฐและแบงก์พาณิชย์อยากหาโมเดลใหม่ๆ มาเป็นตัวช่วยให้คนกู้ได้ง่ายขึ้น หนึ่งในนั้นคือ “Alternative Data” หรือข้อมูลทางเลือก เช่น ค่าน้ำ ค่าไฟ พฤติกรรมการใช้จ่าย ไปจนถึงข้อมูลการค้าขาย ฯลฯ มาช่วยคัดกรองว่าคนๆ นี้มีรายได้ หรือพร้อมจ่ายหนี้ที่ยืมไปแค่ไหน
ทุกวันนี้การใช้ Alternative Data กับสินเชื่อก็เริ่มเห็นในกลุ่มแอปช้อปปิ้งและแพลตฟอร์มต่างๆ ที่เบื้องต้นบริษัทฯ อาจเสนอสินเชื่อวงเงินเริ่มต้นหลักร้อยหลักพัน ถ้าผ่อนดีจ่ายตรงก็จะได้วงเงินเพิ่มขึ้น แต่ในระบบธนาคารประเทศไทย มีมุมมองต่อเรื่องนี้อย่างไร
Thairath Money มีโอกาสได้พูดคุยกับ ผยง ศรีวณิช ประธานสมาคมธนาคารไทย และกรรมการผู้จัดการใหญ่ ธนาคารกรุงไทย (KTB) ที่จะมาตอบคำถามเหล่านี้
Alternative Data ในไทยมีกี่แบบ
ผยง เล่าว่า ข้อมูลทางเลือก (Alternative Data) ปัจจุบันไทยสามารถนำข้อมูลหลายรูปแบบมาปรับใช้ได้ เช่น ข้อมูลสาธารณูปโภค (ค่าน้ำ ค่าไฟ) ตลอดจนข้อมูลพฤติกรรมการใช้งานแพลตฟอร์มและแอปพลิเคชันต่างๆ ซึ่งถือเป็นข้อมูลที่ใช้คาดการณ์ได้ทั้งหมด
ทั้งนี้ สิ่งที่ต้องดูคือ มิติของความลึกและความกว้าง ด้านความลึกต้องเจาะกิจกรรมที่เกิดขึ้นในผู้ให้บริการแต่ละรายนั้นๆ (เช่น ข้อมูลการเข้าใช้แอปในแต่ละช่วงเวลาอาจสะท้อนถึงลักษณะการมีงานทำ เป็นต้น) หากมีฐานข้อมูลกลางที่สามารถแชร์และทำให้เห็นมิติของผู้กู้ได้ชัดเจน
นอกจากนี้ การประเมินศักยภาพผู้กู้ได้อย่างแม่นยำ ต้องอาศัยข้อมูลที่เจาะลึกและสามารถวิเคราะห์ข้ามสถาบันการเงิน หรือหน่วยงานที่เกี่ยวข้องได้ เช่น 1 คนมี 10 บัญชี จะดูข้อมูลบัญชีแค่เพียงแห่งเดียวไม่ได้ จึงต้องอาศัยการขยายฐานข้อมูลส่วนกลางให้เป็นระบบเดียวกัน (Interoperable) เพื่อให้เชื่อมโยงและเพิ่มโอกาสในการเข้าถึงสินเชื่อให้คนได้มากขึ้น โดยหนึ่งในเรื่องที่กระทรวงการคลังกำลังทำอยู่คือ Ari Score การวัดเครดิตของคนโดยนำข้อมูลหลายมิติมาวิเคราะห์
อย่างไรก็ตาม ในธุรกิจการเงินมักยกตัวอย่างว่า Alternative Data อาจมีสัดส่วนที่แบงก์จะใช้พิจารณาสินเชื่อราว 10% ทาง ผยง มองว่า โอกาสในการใช้ Alternative Data เพื่อพิจารณาสินเชื่อนั้นมีสูงกว่า 10% โดยยกตัวอย่างจากประเทศจีน (เช่น Tencent, Alibaba) ที่มีการใช้ข้อมูลจากหลายพารามิเตอร์ มาช่วยคาดการณ์พฤติกรรมและความสามารถในการชำระหนี้
สินเชื่อดิจิทัล กับ Alternative Data เกี่ยวกันแค่ไหน
ผยง เล่าต่อว่า ปัจจุบันสินเชื่อดิจิทัลมีหลายแบบในหลายช่องทางขึ้นอยู่กับประเภทสินเชื่อ และมีพัฒนาการมาต่อเนื่อง ยิ่งไลฟ์สไตล์ของคนอยู่บนโลกออนไลน์มากขึ้น ให้ความสำคัญกับความสะดวกสบายมากขึ้น ก็ทำให้กิจกรรมต่างๆ บนแพลตฟอร์มดิจิทัล การเข้าถึงสินเชื่อดิจิทัล รวมถึงสินเชื่อ Buy Now Pay Later (BNPL) ก็ยิ่งเพิ่มขึ้น และเข้ามาอยู่ใน Ecosystem ในการใช้ชีวิตมากขึ้นเรื่อยๆ
ดังนั้นในโลกที่คนมีข้อมูลในหลายรูปแบบ และอาจกลายเป็น Alternative Data ที่ใช้ในการขอสินเชื่อได้มากขึ้น เหมือนที่กระทรวงการคลัง เปิดตัว สินเชื่อ AI นกกระซิบ ที่จะให้ผู้ใช้งานบนแอปถุงเงิน ใช้รายการการขายมาประกอบการพิจารณาสินเชื่อซึ่ง กรุงไทยก็มีโปรดักส์สินเชื่อในโครงการนี้ด้วย โดยเชื่อว่า Alternative Data อาจมีส่วนช่วยให้ธนาคารประเมินความเสี่ยงและวิเคราะห์พฤติกรรมผู้กู้ได้แม่นยำขึ้น
นอกจากนี้ ธนาคารกรุงไทย ยังมุ่งขยายสินเชื่อดิจิทัลให้เหมาะสมกับแต่ละกลุ่มเป้าหมาย ไม่ว่าจะพ่อค้าแม่ค้า คนทั่วไป แต่จะต้องมีวิธีการเข้าถึงที่แตกต่างกันออกไป ธนาคารทุกแห่งอยากปล่อยสินเชื่ออยู่แล้วเพราะเป็นธุรกิจหลัก แต่สิ่งสำคัญคือการปล่อยสินเชื่อต้อง "ไม่บอบช้ำ" หรือไม่ทำให้เกิดหนี้เสีย (NPL)
อย่างไรก็ตามสิ่งสำคัญของภาคธนาคารคือ การให้สินเชื่ออย่างรับผิดชอบ (Responsible Lending) และทำตามมาตรการ Market Conduct ให้ครบถ้วนโดยต้องไม่กระตุ้น (Nudge) ให้เกิดการก่อหนี้เกินตัว
อ่านข่าวการเงินส่วนบุคคล และการวางแผนการเงิน กับ Thairath Money เพื่อให้คุณ "การเงินดีชีวิตดีได้ที่ https://www.thairath.co.th/money/personal_finance
ติดตามเพจ Facebook : Thairath Money ได้ที่ลิงก์นี้ https://www.facebook.com/ThairathMoney
Author