ตลาดหุ้นไทยยังมี Hidden Gems? เปิดมุมมอง “ของดี” ที่นักลงทุนอาจยังมองไม่เห็น
Date Time: 18 ก.ย. 2569 12:10 น.

“Summary“
สรุปเวที The Hidden Gems ถือหุ้นไทยแล้วมันไม่เท่? ตามหา “ของดี” ที่ยังไม่มีใครเห็น จากงาน Money Fest 2026 เมื่อเกมกำลังเปลี่ยน เราจะอยู่ในเกมการลงทุนนี้ได้อย่างไร
ในวันที่สายตาของนักลงทุนไทยจับจ้องไปยังหุ้นต่างประเทศ ทั้งสหรัฐฯ จีน หรือหุ้นเทคโนโลยีที่กำลังขับเคลื่อนด้วย AI อาจมองข้ามไปว่า “หุ้นไทย” ที่ยังมีของดีอยู่ อาจยังไม่ได้เข้ามาอยู่ในพอร์ตการลงทุน แม้ในปี 2569 ตลาดหุ้นไทยจะกลับมาทำผลงานได้โดดเด่น
โดย SET Index ให้ผลตอบแทนติดกลุ่มตลาดหุ้นที่ทำผลงานดีที่สุดในโลก สะท้อนภาพที่น่าสนใจว่า หุ้นไทยอาจไม่ได้ “แย่” อย่างที่หลายคนมอง ท่ามกลางตลาดที่ถูกมองข้ามมานาน ยังมี “ของดี” หรือ Hidden Gems ซ่อนอยู่ตรงไหน?
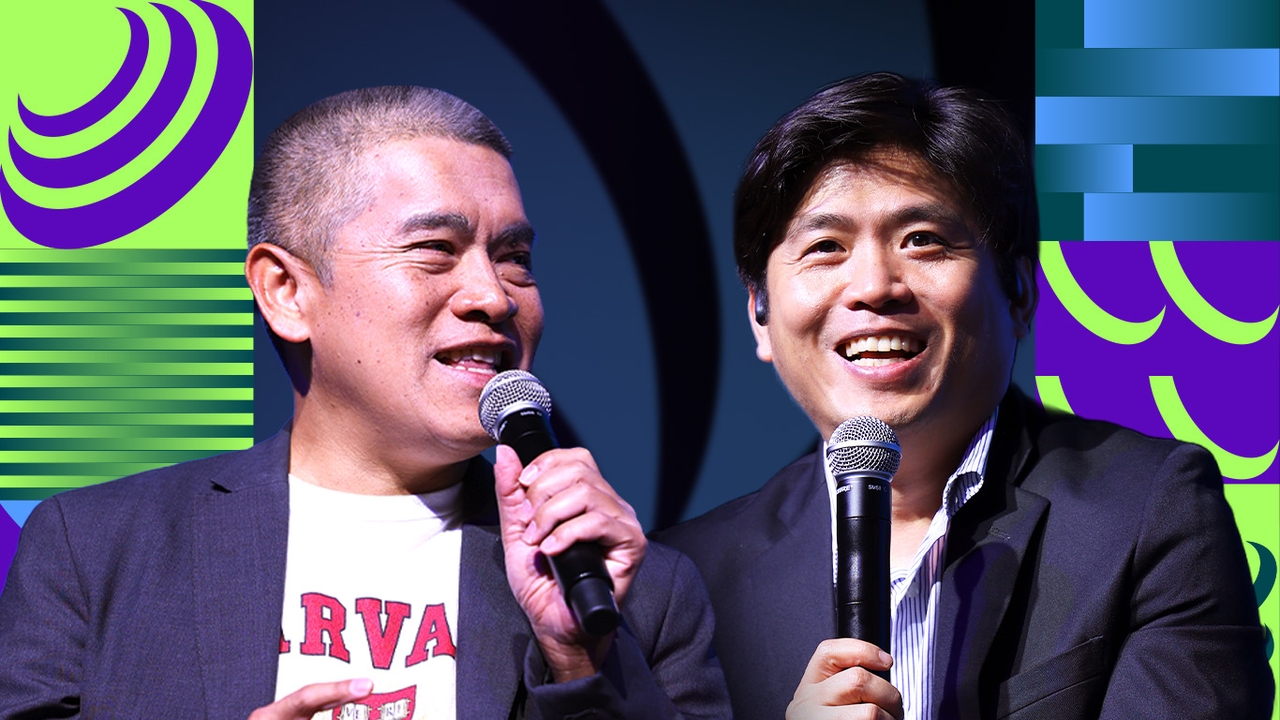
ในเซสชัน “The Hidden Gems : ถือหุ้นไทยแล้วมันไม่เท่? ตามหาของดีที่ยังไม่มีใครเห็น” ในงาน MONEY FEST 2026 ประเด็นดังกล่าวถูกหยิบมาวิเคราะห์ผ่านมุมมองของ “เชาว์ เฉลิมเดช ลีวงศ์เจริญ” นักลงทุนเน้นคุณค่า (VI) และอดีตนายกสมาคมนักลงทุนเน้นคุณค่า (ประเทศไทย) หรือ Thai VI และ “ปิง ประกิต สิริวัฒนเกตุ” กรรมการผู้จัดการ บริษัทหลักทรัพย์จัดการกองทุน เมอร์ชั่น พาร์ทเนอร์ จำกัด เพื่อเจาะลึกว่านักลงทุนรายจะใช้ความได้เปรียบในการลงทุนตลาดหุ้นไทยได้อย่างไร
หุ้นไทยไม่แย่ แต่อยู่ที่ “จังหวะ”
เฉลิมเดช มองว่า หากย้อนดูประวัติศาสตร์ตลาดหุ้นโลก จะพบว่าไม่มีตลาดใดดีตลอดเวลา ทุกตลาดล้วนมีช่วงขาขึ้นและขาลง โดยช่วงปี 2543-2553 หุ้นไทยเคยทำผลงานได้ดี ขณะที่ตลาดสหรัฐฯ เผชิญแรงกดดันหลังฟองสบู่ดอตคอมแตก ก่อนที่ทศวรรษถัดมาภาพจะสลับกัน เมื่อหุ้นไทยซบเซา ขณะที่ตลาดสหรัฐฯ เติบโตโดดเด่น
สิ่งสำคัญจึงไม่ใช่การตัดสินว่าตลาดใด “ดี” หรือ “แย่” จากผลตอบแทนในช่วงเวลาหนึ่ง แต่ต้องมองวัฏจักรให้ขาด เพราะช่วงเวลาที่ตลาดไม่เป็นที่สนใจ อาจเป็นช่วงที่มีโอกาสในการลงทุน หากสามารถหาบริษัทที่พื้นฐานยังดี แต่ราคาหุ้นถูกกดลงตามภาพรวมของตลาดได้
หัวใจของการลงทุนจึงไม่ได้อยู่ที่การซื้อสิ่งที่กำลังดี แต่คือการมองหาสิ่งที่กำลังแย่และมีโอกาสเปลี่ยนกลับมาเป็นดี หากนักลงทุนสามารถมองเห็นจุดเปลี่ยนก่อนตลาดได้ ก็มีโอกาสได้รับผลตอบแทนจากการเปลี่ยนแปลงดังกล่าว ขณะที่การซื้อสินทรัพย์เมื่อทุกคนเห็นว่าดีและกำลังได้รับความนิยม อาจทำให้ต้องจ่ายในราคาที่สูงขึ้น
ด้าน ประกิต ยกตัวอย่างว่า ช่วงหนึ่งเคยแนะนำให้หลีกเลี่ยงหุ้นไทย เพราะมองว่าตลาดยังมีความเสี่ยง แต่หลังจากเกิดความเปลี่ยนแปลงทางการเมืองและราคาหุ้นปรับลงมาก มุมมองก็เปลี่ยนไป โดยเฉพาะเมื่อ Valuation ของตลาดในเวลานั้นอยู่ในระดับต่ำ และหุ้นบางกลุ่มมี Dividend Yield ที่น่าสนใจ
ปัจจัยที่ทำให้ตลาดไทยกลับมาน่าสนใจในช่วงดังกล่าว ไม่ได้มีเพียงเรื่องเศรษฐกิจ แต่รวมถึง “จุดเปลี่ยนทางการเมือง” ซึ่งในตลาดเกิดใหม่มักเป็นปัจจัยที่ส่งผลต่อทิศทางกระแสเงินทุน
อย่างไรก็ตาม สถานการณ์ปัจจุบันแตกต่างจากช่วงที่ผ่านมา เพราะ Valuation ของ SET ปรับขึ้นมาแล้ว หากมอง P/E ทั้งตลาดอยู่ราว 16-17 เท่า และหากไม่รวม DELTA อยู่ราว 14-15 เท่า ขณะที่ตลาดบางแห่งในเอเชียยังซื้อขายที่ระดับต่ำกว่า จึงแนะนำว่า ต้องเพิ่มความระมัดระวังมากขึ้น แต่หุ้นไทยยังมีความน่าสนใจโดยเฉพาะหุ้นปันผล
ต้องมองไกลกว่า Story และงบการเงิน
เฉลิมเดช กล่าวว่า วิธีที่ใช้มาตลอดคือไม่ได้มองตลาดโดยรวมเป็นหลัก แต่เลือก “หุ้นรายตัว” และถือด้วยมุมมองระยะยาว โดยเปรียบการลงทุนเหมือนการเป็นพาร์ตเนอร์กับเจ้าของกิจการ หากสามารถหาบริษัทที่ยอดขายและกำไรเติบโตได้หลายสิบเท่าในระยะ 20 ปี
ผลตอบแทนของนักลงทุนก็มีโอกาสเติบโตตามธุรกิจ จุดสำคัญจึงอยู่ที่การมองให้ออกว่า “อนาคตอะไรจะโต” มากกว่าการมองว่าปัจจุบันบริษัทกำลังได้รับความนิยมแค่ไหน
พร้อมเล่าว่าตลอดช่วง 20 ปีที่ผ่านมา มีหุ้นผ่านมือราว 30 บริษัท แต่มีเพียงประมาณ 2 บริษัทที่สร้างผลตอบแทนอย่างมีนัยสำคัญ โดยบางช่วงหุ้นหนึ่งเคยขึ้นไปถึง 100 เท่าจากต้นทุน ส่วนอีก 28 บริษัทที่เหลือให้ผลตอบแทนได้ไม่ดีมาก
ดังนั้น ความสำเร็จไม่ได้เกิดจากการเลือกหุ้นถูกทุกครั้ง แต่เกิดจากการค้นพบหุ้นที่มีศักยภาพสูง และให้น้ำหนักการลงทุนมากพอเมื่อเชื่อมั่นในโอกาสนั้น
นอกจากนี้ เฉลิมเดช มองว่า ปัจจุบันหุ้นแบบนี้ยังมีอยู่ในตลาดหุ้นไทย เพราะในอีก 5-10 ปีข้างหน้า AI และ Humanoid Robot จะเป็นแรงขับเคลื่อนการเปลี่ยนแปลงครั้งใหญ่ และจะสร้างทั้งผู้ชนะและผู้แพ้ในภาคธุรกิจ
บริษัทที่สามารถใช้เทคโนโลยีเหล่านี้เพื่อเพิ่มยอดขาย ลดต้นทุน และปรับตัวได้รวดเร็ว จะมีโอกาสสร้างการเติบโตได้ แต่สิ่งที่ยากคือการค้นหาบริษัทเหล่านั้นตั้งแต่ยังมีขนาดเล็ก เพราะเมื่อความสำเร็จปรากฏชัดผ่านงบการเงิน ราคาหุ้นอาจสะท้อนการเติบโตไปแล้ว
ด้าน ประกิต มองว่า ตลาดหุ้นไทยจำเป็นต้องเปลี่ยนพฤติกรรมจากการลงทุนตาม “Story” เพียงอย่างเดียว เพราะบริษัทที่มีเรื่องราวน่าสนใจไม่ได้หมายความว่าจะสามารถเติบโตได้จริง นักลงทุนจึงต้องกลับมาตรวจสอบทั้งภาพใหญ่ของประเทศและศักยภาพของบริษัทแต่ละแห่ง
หุ้นที่ดีไม่จำเป็นต้องเป็นหุ้นที่ยังถูกที่สุดเสมอไป หากบริษัทเริ่มพิสูจน์แล้วว่าสามารถเติบโตได้ ราคาหุ้นอาจปรับตัวขึ้นมาก่อนแล้ว นักลงทุนจึงต้องลดความคาดหวังต่อผลตอบแทนลง เช่น จากเดิมที่หวัง 10 เท่า อาจเหลือเป้าหมายการเติบโต 2 เท่า หากพื้นฐานธุรกิจยังมีโอกาสขยายตัวต่อ
ประกิต ยกตัวอย่างหุ้นกลุ่มชิ้นส่วนอิเล็กทรอนิกส์ที่เคยถูกมองว่าผลิตภัณฑ์ไม่เป็นที่ต้องการของตลาด แต่สิ่งที่ยังมีอยู่คือโรงงาน วิศวกร และความสามารถในการดำเนินธุรกิจ จึงจับตาว่าบริษัทจะสามารถปรับผลิตภัณฑ์ หาลูกค้าใหม่ และสร้างดีลใหม่ได้หรือไม่
เมื่อเริ่มเห็นสัญญาณว่าบริษัทกำลังปรับตัวสำเร็จ ราคาหุ้นย่อมมีโอกาสสะท้อนความคาดหวังใหม่ แต่ในจังหวะที่ราคาปรับขึ้นมาแล้ว นักลงทุนอาจต้องใช้วิธีบริหารผลตอบแทนและความเสี่ยงแตกต่างจากการซื้อหุ้นในช่วงที่ถูกมาก
รวมวิธีหา Hidden Gem ในตลาดหุ้นไทย
เฉลิมเดช มองว่า นักลงทุนควรมองหาบริษัทตั้งแต่ระยะเริ่มต้น โดยยกตัวอย่าง Starbucks, Nike, Apple และ Walmart ซึ่งในช่วงแรกยังเป็นธุรกิจขนาดเล็ก ก่อนเติบโตเป็น Global Brand ในปัจจุบัน
โอกาสของไทยในอีก 20 ปีข้างหน้า อาจอยู่ที่บริษัทที่สามารถเปลี่ยนจากธุรกิจไทยไปสู่ “Global Company” โดย AI และแพลตฟอร์มดิจิทัลอาจช่วยให้การสร้างแบรนด์ระดับโลกเกิดขึ้นได้เร็วกว่าในอดีต
นอกจากนี้ ผู้บริโภคอย่างเราๆ อาจมีข้อได้เปรียบ เพราะสามารถเห็นสินค้า Viral หรือแบรนด์ที่กำลังได้รับความนิยม ก่อนที่ตัวเลขยอดขายและกำไรจะสะท้อนการเติบโตเต็มที่ ดังนั้น นักลงทุนควรฝึกแปลความสิ่งที่เห็นในชีวิตประจำวันให้เป็นโอกาสลงทุน
ประกิต เห็นด้วยว่า หนึ่งในวิธีหา Hidden Gem คือการมองหาธุรกิจที่สามารถสร้าง Global Brand โดยเฉพาะอุตสาหกรรมที่ไทยมีจุดแข็ง เช่น อาหารและสินค้าอุปโภคบริโภค
การวิเคราะห์จึงต้องเริ่มจาก “ผลิตภัณฑ์” ว่ามีโอกาสขายได้ในหลายประเทศหรือไม่ ก่อนดูศักยภาพของตลาด และ “กึ๋นผู้บริหาร” เพราะผู้บริหารที่คิดเพียง Local Brand อาจมีข้อจำกัด ขณะที่ผู้บริหารที่มี Strategy สร้าง Global Brand และแผนขยายตลาดชัดเจนควรจับตาเป็นพิเศษ
อย่างไรก็ดี กลยุทธ์หุ้นไทยอาจไม่ได้มีเพียงการตามหา “หุ้น 30 เด้ง” แต่รวมถึงการสร้างพอร์ตจากบริษัทที่มี Cash Flow แข็งแรง และมี Dividend Yield น่าสนใจ ควบคู่กับการเลือกธุรกิจที่มี Exposure ต่อการเติบโตของเศรษฐกิจและการลงทุนระดับโลก
ท้ายที่สุด Hidden Gem จึงไม่ได้หมายถึงหุ้นที่ “ถูกที่สุด” แต่คือบริษัทที่ตลาดยังมองศักยภาพในอนาคตไม่เต็มที่ และมีปัจจัยที่จะทำให้ธุรกิจเติบโตขึ้นอย่างมีนัยสำคัญ ไม่ว่าจะเป็นการสร้าง Global Brand, การใช้ AI, การเปลี่ยนแปลงเชิงโครงสร้าง หรือการสร้าง Cash Flow และเงินปันผลที่แข็งแรง
สิ่งสำคัญสำหรับนักลงทุนจึงไม่ใช่การมองหาหุ้นที่ “เท่” ที่สุด แต่คือการมองให้ออกว่า บริษัทไหนกำลังเปลี่ยนจากสิ่งที่ตลาดยังไม่เห็น ไปสู่สิ่งที่ตลาดจะต้องเห็นในอนาคต
อ่านข่าวหุ้น และการลงทุน กับ Thairath Money เพื่อให้คุณ "การเงินดีชีวิตดี” ได้ที่ https://www.thairath.co.th/money/investment
ติดตามเพจ Facebook : Thairath Money ได้ที่ลิงก์นี้ https://www.facebook.com/ThairathMoney
Author