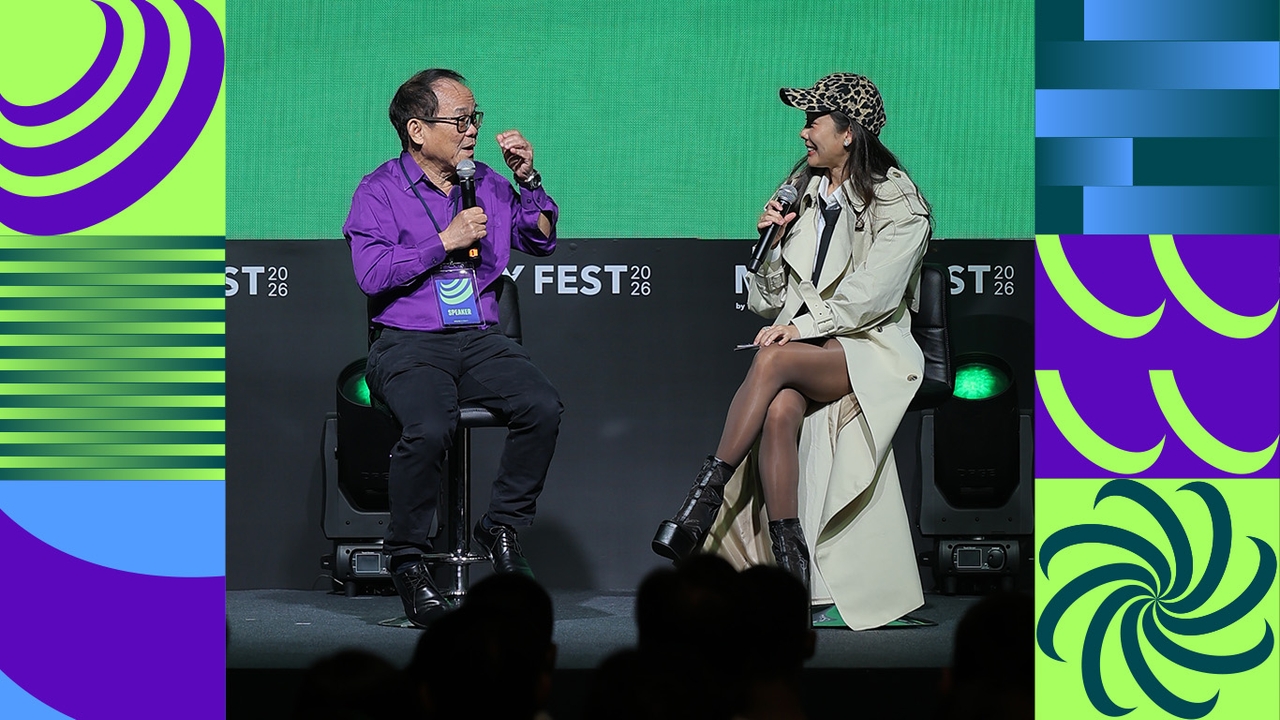
ดร.นิเวศน์ ถอดเกม VI หุ้นไทยนิ่ง เศรษฐกิจโตช้า AI เขย่าธุรกิจ แล้ว “นักลงทุน” เอายังไงต่อดี ?
Date Time: 15 ก.ย. 2569 13:40 น.
“Summary“
สรุปงาน MONEY FEST 2026 ดร.นิเวศน์ ถอดเกม VI หุ้นไทยนิ่ง เศรษฐกิจโตช้า AI เขย่าธุรกิจ แล้ว “นักลงทุน” เอายังไงต่อดี ?
ปีนี้นักลงทุนต้องเจอกับหลายโจทย์ ทั้งหุ้นไทยที่ยังไม่ไปไหน เศรษฐกิจโตช้า ธุรกิจถูก AI เข้ามาเปลี่ยนเกม ขณะที่วิกฤตซึ่งหลายคนเฝ้ารอก็ยังไม่เกิดขึ้นเสียที แล้วในสถานการณ์แบบนี้ นักลงทุนควรวางตัวยังไง?
คำถามนี้ถูกหยิบขึ้นมาคุยบนเวที MONEY FEST 2026: The Money Game Level Up Your Life! เทศกาลการลงทุนจาก Thairath Money ที่รวมเรื่องหุ้น กองทุน อสังหาริมทรัพย์ ทองคำ สินทรัพย์ดิจิทัล FinTech และการลงทุนแห่งอนาคตไว้ในงานเดียว
เซสชั่นเปิดงาน Survive the Uncertainty: VI เอายังไงต่อ? ในวันที่จะวิกฤต แต่ก็ไม่วิกฤตสักที ได้ ดร.นิเวศน์ เหมวชิรวรากร นักลงทุน VI ระดับตำนานของไทย มาถอดมุมมองตั้งแต่ปัญหาของตลาดหุ้นและเศรษฐกิจไทย วิธีดูว่าหุ้นตัวไหน “ราคาถูกจริง” หรือถูกเพราะกิจการกำลังหมดอนาคต รวมถึงผลของ AI และเหตุผลที่ช่วงนี้ยังเลือกถือเงินสดไว้มาก และนี่คือประเด็นสำคัญจากเวที ที่นักลงทุนมือใหม่และมืออาชีพนำกลับไปใช้ทบทวนพอร์ตของตัวเองได้ทันที
1. วิกฤตมักมาในวันที่ตลาดกำลังสนุก
ในมุมของ ดร.นิเวศน์ ตลาดหุ้นต้องปรับตัวลงประมาณ 20-30% จึงจะเรียกได้ว่าเป็น “วิกฤต” และวิกฤตจริงมักไม่ส่งสัญญาณเตือนล่วงหน้าอย่างชัดเจน เพราะหากทุกคนรู้และเตรียมตัวทัน เหตุการณ์นั้นอาจไม่กลายเป็นวิกฤตตั้งแต่แรก
ช่วงเวลาที่ควรระวังจึงอาจเป็นช่วงที่ตลาดคึกคัก นักลงทุนกำลังสนุก และคนส่วนใหญ่เชื่อว่าราคาจะขึ้นต่อ
“ให้ระวังเวลาที่ตลาดกำลังสนุกสนาน เพราะวิกฤตมักมาช่วงนั้น”
2. หุ้นไทยขึ้น แต่ไม่ได้แปลว่านักลงทุนทุกคนได้กำไร
แม้ดัชนีตลาดหุ้นไทยจะฟื้นตัวขึ้นมามากกว่า 30% จากจุดต่ำ แต่หุ้นที่สร้างผลตอบแทนโดดเด่นกลับกระจุกตัวอยู่เพียงบางกลุ่มและปรับขึ้นในเวลาไม่กี่วัน นักลงทุนรายย่อยจำนวนมากจึงแทบไม่รู้สึกว่าตลาดดีขึ้น ภาพนี้สะท้อนว่า การมองเฉพาะดัชนีอาจไม่เพียงพอ เพราะผลตอบแทนจริงขึ้นอยู่กับว่าในพอร์ตถือหุ้นอะไร และเข้าลงทุนในจังหวะไหน
3. ปัญหาหุ้นไทยเชื่อมโยงกับโครงสร้างประเทศ
ตลอด 10 ปีที่ผ่านมา เศรษฐกิจและตลาดหุ้นไทยแทบไม่เติบโต ดัชนีที่เคยอยู่บริเวณ 1,700 จุด ปัจจุบันยังต่ำกว่า 1,600 จุด นักลงทุนที่ถือกองทุนหุ้นไทยเป็นเวลานานจึงอาจแทบไม่ได้ผลตอบแทนจากส่วนต่างราคา หนึ่งในปัญหาใหญ่ที่ถูกมองข้ามคือโครงสร้างประชากร ประเทศไทยมีผู้สูงอายุมากขึ้น จำนวนคนเสียชีวิตมากกว่าคนเกิด
ขณะที่แรงงานรุ่นใหม่มีไม่เพียงพอ และผลิตภาพแรงงานยังเพิ่มขึ้นไม่ทันกับการเปลี่ยนแปลง เมื่อจำนวนคนทำงานลดลง กำลังซื้อ การบริโภค และศักยภาพการเติบโตของธุรกิจก็ลดลงตามไปด้วย หากโครงสร้างเหล่านี้ยังไม่ได้รับการแก้ไข อีก 10 ปีข้างหน้าอาจยากกว่า 10 ปีที่ผ่านมา
4. หุ้นถูก อาจถูกเพราะอนาคตของกิจการแย่ลง
ราคาที่ลดลงไม่ได้ทำให้หุ้นตัวหนึ่งกลายเป็นของดีทันที นักลงทุนต้องตอบให้ได้ก่อนว่า ธุรกิจนั้นยังแข่งขันได้หรือไม่ สินค้ายังมีคนซื้อหรือไม่ กิจการยังขยายตัวหรือไม่ และในอนาคตบริษัทยังมีพื้นที่ให้เติบโตเพียงใด
หุ้นบางตัวดูถูกเมื่อเทียบกับอดีต เพราะคุณค่าของกิจการกำลังลดลงตามราคา การซื้อหุ้นประเภทนี้จึงอาจกลายเป็นการติดกับดักหุ้นถูก
“ถูกไม่ได้แปลว่าน่าซื้อ เพราะคุณค่าของกิจการอาจลดลงไปแล้ว”
หุ้นที่น่าสนใจกว่าคือกิจการคุณภาพดี อนาคตยังแข็งแรง แต่ราคาปรับตัวลงจากภาวะตลาดหรือเหตุการณ์ชั่วคราว
5. เช็กลิสต์คัด “ของดีราคาถูก”
ก่อนซื้อหุ้นเพราะเห็นว่าราคาลง ดร.นิเวศน์เสนอให้กลับไปตรวจสอบพื้นฐานของกิจการอีกครั้ง
- บริษัททำธุรกิจอะไร และยังมีความจำเป็นต่อผู้บริโภคหรือไม่
- สินค้าและบริการยังขายได้ดีหรือไม่
- กิจการมีโอกาสขยายตัวต่อหรือไม่
- บริษัทยังทำกำไรได้สม่ำเสมอหรือไม่
- มีความสามารถจ่ายเงินปันผลในระดับประมาณ 5-6% ได้จริงหรือไม่
- นักลงทุนยังมองเห็นตัวเองใช้สินค้าและบริการนั้นในอนาคตหรือไม่
หากมองแล้วไม่เห็นว่าตัวเองหรือคนรอบข้างจะกลับไปใช้บริการ ธุรกิจนั้นอาจไม่ได้ถูกทิ้งชั่วคราว แต่อาจกำลังสูญเสียความสำคัญไปจริงๆ
6. หุ้นเล็กเล่นได้ แต่ต้องเลือกบริษัทที่มี “เนื้อจริง”
หุ้นขนาดเล็กอาจให้ผลตอบแทนสูง แต่ก็มาพร้อมความเสี่ยงสูง นักลงทุนต้องรู้จักกิจการมากพอ และแยกให้ออกว่าบริษัทใดมีรายได้ กำไร และความสามารถในการแข่งขันรองรับ
หากหาไม่เจอ หุ้นเล็กจำนวนมากอาจไม่คุ้มกับความเสี่ยง การไม่ซื้อจึงเป็นทางเลือกหนึ่งของการลงทุน ไม่ได้แปลว่าพลาดโอกาสเสมอไป
7. เลือกหุ้นไม่เป็น ซื้อกองทุนได้ แต่ต้องรู้ว่ากองทุนถืออะไร
กองทุนช่วยลดภาระในการเลือกหุ้นรายตัว แต่ชื่อกองทุนหรือผลงานในอดีตไม่ใช่ข้อมูลที่เพียงพอ นักลงทุนต้องดูว่ากองทุนนั้นนำเงินไปลงทุนในประเทศใด ธุรกิจประเภทใด และเศรษฐกิจของประเทศนั้นยังมีโอกาสเติบโตหรือไม่
หากกองทุนถือหุ้นไทยเป็นหลัก คำถามที่ต้องตอบก็คือ ประเทศไทยในอีก 5-10 ปีข้างหน้าจะมีแรงงาน ผลิตภาพ และธุรกิจที่เติบโตมากพอสร้างผลตอบแทนให้ผู้ถือหน่วยลงทุนหรือไม่
8. ยุค AI นักลงทุนยังต้องมี EQ
AI อาจวิเคราะห์ข้อมูลได้เร็วและมีความสามารถใกล้เคียงกับคนที่มี IQ สูง แต่การลงทุนไม่ได้วัดกันเฉพาะว่าใครคำนวณเก่งหรือหาราคาที่เหมาะสมได้แม่นกว่า
สิ่งที่ AI ไม่มีคือความโลภ ความกลัว และความหลง ขณะที่นักลงทุนต้องเผชิญกับอารมณ์เหล่านี้ทุกครั้งที่ตลาดผันผวน วันที่หุ้นตกหนัก ความได้เปรียบจึงอยู่ที่คนซึ่งควบคุมอารมณ์ได้ รู้ว่าควรซื้อ ถือ หรือขาย โดยไม่ปล่อยให้ความกลัวเข้ามาตัดสินแทน
“จะเป็นนักลงทุนที่ดี ไม่ต้องฉลาดมากที่สุด แต่ต้องมี EQ และตัดสินใจเป็นเวลาหุ้นตก”
9. อย่าเพิ่งเชื่อว่า AI จะล้างทุกธุรกิจ
กระแส AI ทำให้หลายอาชีพและหลายอุตสาหกรรมถูกมองว่าจะหมดอนาคต แต่ผลที่เกิดขึ้นจริงอาจซับซ้อนกว่านั้นธุรกิจโรงพยาบาลยังต้องใช้แพทย์ งานเขียนโปรแกรมในสหรัฐฯ ยังคึกคัก เพราะบริษัทต่างเร่งพัฒนาระบบเพื่อรับมือกับ AI ส่วนธุรกิจบางประเภทที่เคยถูกคาดว่าจะหายไป เช่น กระดาษ กลับยังมีการใช้งานเพิ่มขึ้นในบางตลาด
นักลงทุนจึงควรติดตามการเปลี่ยนแปลงด้วยตัวเอง และแยกให้ออกระหว่าง “เรื่องเล่าที่ตลาดกำลังเชื่อ” กับ “ผลกระทบที่เกิดขึ้นกับธุรกิจจริง”
10. หลักถือหุ้น 10-20 ปียังใช้ได้ หากเลือกกิจการมาถูก
แม้ปัจจุบันจะหาคนถือหุ้นยาว 10 ปีได้ยากขึ้น แต่ ดร.นิเวศน์ ยังเชื่อในการลงทุนระยะยาว เพราะหากเลือกกิจการที่ดี มีอนาคต และไม่ถูกเทคโนโลยีทำลายง่าย นักลงทุนไม่จำเป็นต้องซื้อขายตามกระแสทุกครั้งที่ตลาดเปลี่ยน หัวใจสำคัญจึงอยู่ที่การศึกษาธุรกิจให้ลึกพอก่อนซื้อ เพราะการถือยาวไม่ได้ช่วยให้หุ้นที่เลือกผิดกลายเป็นหุ้นดี
11. เงินสดไม่จำเป็นต้องมีไว้เพื่อรอวิกฤต
ดร.นิเวศน์เปิดเผยว่า ปัจจุบันถือเงินสดในสัดส่วนค่อนข้างมาก สาเหตุไม่ได้มาจากการคาดการณ์ว่าวิกฤตกำลังจะเกิด แต่เพราะตลอด 5 ปีที่ผ่านมา ยังไม่พบหุ้นที่มีองค์ประกอบครบทั้งกิจการดี เติบโตได้ และมีราคาน่าซื้อ หุ้นดีหลายตัวมีราคาแพงจนไม่เข้าเกณฑ์ VI ขณะที่หุ้นราคาถูกจำนวนมากกลับไม่มีอนาคตมากพอ
หากวันหนึ่งตลาดปรับลง 30% หุ้นคุณภาพที่เคยมองไว้แต่ซื้อไม่ไหว อาจกลับมาอยู่ในระดับราคาที่น่าสนใจ เงินสดจึงทำหน้าที่เป็น “ทางเลือก” ทำให้นักลงทุนพร้อมตัดสินใจเมื่อโอกาสมาถึง
จากมุมมองของ ดร.นิเวศน์ จะเห็นได้ว่า หลักการ VI ยังไม่ได้หมดอายุในยุค AI แต่การนำไปใช้ต้องมองไกลกว่าตัวเลขราคาถูก นักลงทุนต้องเข้าใจธุรกิจ อ่านโครงสร้างเศรษฐกิจให้ออก และควบคุมอารมณ์ในวันที่ตลาดไม่เป็นใจ ถ้ายังหาหุ้นที่เป็น “ของดี ราคาถูก และมีอนาคต” ไม่เจอ การถือเงินสดหรือไม่ลงทุนเลย อาจเป็นการตัดสินใจที่ดีกว่าการซื้อเพียงเพราะกลัวตกรถ.
อ่านข่าวหุ้น และการลงทุน กับ Thairath Money เพื่อให้คุณ "การเงินดีชีวิตดี ได้ที่ https://www.thairath.co.th/money/investment
ติดตามเพจ Facebook : Thairath Money ได้ที่ลิงก์นี้ https://www.facebook.com/ThairathMoney
Author
