หุ้นกลุ่มเจมาร์ทดิ่งหนัก นักวิเคราะห์ฯชี้พื้นฐานไม่เปลี่ยน คาดกำไรเติบโตดี
Date Time: 19 เม.ย. 2566 17:12 น.

“Summary“
ราคาหุ้นของกลุ่มเจมาร์ทวันนี้ปรับตัวลดลงแรง นำโดย JMART, JMT, SINGER, SGC และ J นักวิเคราะห์หลักทรัพย์ บล.เอเซีย พลัส ชี้พื้นฐานไม่เปลี่ยน คาดกำไรเติบโตดี
Latest
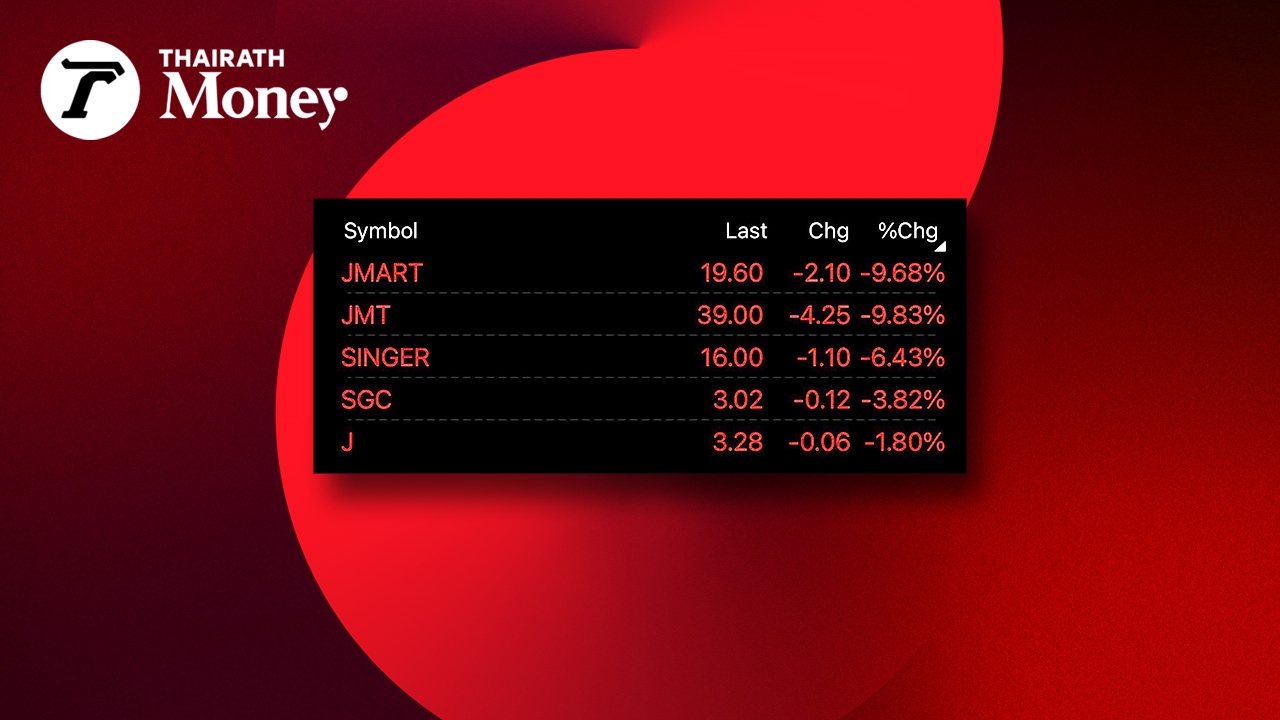
ราคาหุ้นของกลุ่มเจมาร์ท วันนี้ (19 เมษายน 2566) ปรับตัวลดลงแรง นำโดยหุ้นของ บมจ. เจ มาร์ท (JMART) ปรับตัวมาอยู่ที่ 19.60 บาทต่อหุ้น ลดลง 2.10 บาท หรือ -9.68% หุ้นของ บมจ. เจ เอ็ม ที เน็ทเวอร์ค เซอร์วิสเซ็ส (JMT) ปรับตัวมาอยู่ที่ 39.00 บาทต่อหุ้น ลดลง 4.25 บาท หรือ -9.83% หุ้นของ บมจ. ซิงเกอร์ประเทศไทย (SINGER) ปรับตัวมาอยู่ที่ 16.00 บาทต่อหุ้น ลดลง 1.10 บาท หรือ -6.43% หุ้นของบมจ. เอสจี แคปปิตอล (SGC) ปรับตัวมาอยู่ที่ 3.02 บาทต่อหุ้น ลดลง 0.12 บาท หรือ -3.82% และหุ้นของ บมจ. เจเอเอส แอสเซ็ท (J) ปรับตัวมาอยู่ที่ 3.28 บาทต่อหุ้น ลดลง 0.06 บาท หรือ -1.80%
ขณะที่ SET INDEX วันนี้เคลื่อนไหวในแดนลบ อยู่ที่ 1,580.73 จุด ลดลง 13.12 จุด หรือ -0.82% จากเมื่อวาน โดยทำจุดสูงสุดที่ 1,595.08 จุด และต่ำสุด 1,579.23 จุด มูลค่าซื้อขายรวมราว 55,197 ล้านบาท
นักวิเคราะห์หลักทรัพย์ ฝ่ายวิจัย บริษัทหลักทรัพย์ เอเซีย พลัส กล่าวว่า ปัจจัยพื้นฐานของ JMART ยังไม่มีอะไรเปลี่ยนแปลง แม้ในช่วงไตรมาสที่ 1/66 ไม่ใช่ช่วง High Season ของการขายโทรศัพท์มือถือ แต่มองว่าราคาหุ้นไม่น่าปรับตัวลงแรงถึงขนาดนี้
อย่างไรก็ดี หากมองถึงภาพรวมของการเติบโต (Growth) ในปีนี้ จะยังเห็นการเติบโตได้อยู่เมื่อเทียบกับปีที่แล้ว ขณะที่หุ้น JMT ก็มองว่าก็ไม่มีการเปลี่ยนแปลงของปัจจัยพื้นฐานเช่นกัน อีกทั้งปีนี้ไม่มีปัจจัยกดดันจากการแพร่ระบาดของโควิด-19 ด้วย
ทั้งนี้ บทวิเคราะห์ บล. เอเซีย พลัส ระบุว่า สำหรับหุ้นของ JMART เชื่อว่ากำไรปกติในงวดไตรมาส 1/66 มีแนวโน้มจะดีขึ้นได้จากช่วงเดียวกันของปีก่อน จากการเติบโตขึ้นของรายได้จากธุรกิจจัดจำหน่ายโทรศัพท์มือถือ (Jaymart Mobile) ที่เป็นธุรกิจหลักจะได้รับผลบวกตามกำลังซื้อที่เริ่มดูดีขึ้น และมาตรการกระตุ้นการใช้จ่ายอย่าง “ช้อปดีมีคืน”
แต่การเติบโตจากไตรมาส 4/66 นั้นเป็นสิ่งท้าทาย เพราะโดยปกติแล้วในไตรมาสที่ 4 ของทุกปี จะได้รับผลบวกจากฤดูกาล กระตุ้นการจับจ่าย รวมทั้งการเปลี่ยนโทรศัพท์มือถือเครื่องใหม่ ในขณะที่ธุรกิจรองอย่างการบริหารหนี้ และให้สินเชื่อ แม้คาดว่าจะมีพอร์ตลูกหนี้ที่ขยายตัวได้ต่อเนื่อง แต่คาดมีแรงกดดันเพิ่มจากความสามารถจัดเก็บหนี้ในภาวะที่ดอกเบี้ยเป็นขาขึ้นและเงินเฟ้อที่ยังอยู่ในระดับสูง กระทบความสามารถในการชําระหนี้ของกลุ่มเปราะบาง โดยคาดหวังกำไรที่เติบโตดีขึ้นในปี 2566 เป็นต้นไป
ส่วนหุ้นของ JMT มองว่าธุรกิจยังเติบโตในระยะยาว เป็นผลบวกจากส่วนแบ่งกำไรจากบริษัทร่วมเพิ่มขึ้น และการโอนกลับผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น ซึ่งมีน้ำหนักมากกว่าประสิทธิภาพการทำกำไรที่ลดลง จากการจ้างพนักงานและค่าใช้จ่ายด้าน IT เพิ่มขึ้น รองรับการขยายธุรกิจในระยะยาว อย่างไรก็ดี คาดกำไรสุทธิปี 2566-2567 จะเพิ่มขึ้น 23% และ 19% ทำสถิติใหม่ต่อเนื่อง จากรายได้ธุรกิจบริหารหนี้เติบโต
Author