Tokenized Deposits จะเปลี่ยนธุรกิจธนาคารยังไง? เมื่อเงินฝากโทเคนใช้ซื้อขายสินทรัพย์ลงทุนบนบล็อกเชน
-ก|ก|ก+
LightDark
Tokenized Deposits จะเปลี่ยนธุรกิจธนาคารยังไง? เมื่อเงินฝากโทเคนใช้ซื้อขายสินทรัพย์ลงทุนบนบล็อกเชน
Date Time: 22 พ.ย. 2569 13:25 น.

“Summary“
SCB ยื่นขอทดสอบ Tokenized Deposits ใน Regulatory Sandbox ของธนาคารแห่งประเทศไทย เพื่อใช้ชำระราคาสินทรัพย์ดิจิทัลเป็นรายแรกของไทย
- Tokenized Deposits คือเงินฝากปกติที่ถูกแปลงเป็นโทเคนบนบล็อกเชนในอัตรา 1 ต่อ 1 โดยยังคงสถานะเป็นหนี้สินของธนาคารและไม่ใช่สกุลเงินใหม่
- เทคโนโลยีนี้ช่วยให้เกิดกลไก Delivery versus Payment (DvP) ซึ่งช่วยลดความเสี่ยงโดยการชำระเงินและส่งมอบสินทรัพย์เสร็จสิ้นพร้อมกันในธุรกรรมเดียว
- โครงการนี้มุ่งเน้นการเชื่อมต่อข้อมูลระหว่างบล็อกเชนและระบบ Core Banking เพื่อรองรับการลงทุนใน Investment Token โดยคาดว่าจะเริ่มทดสอบได้ในช่วงต้นปี 2027
- การพัฒนา Tokenized Deposits มีศักยภาพในการต่อยอดสู่บริการทางการเงินอื่นๆ เช่น การชำระเงินข้ามประเทศ และการทำธุรกรรมระหว่างองค์กรในอนาคต
ในวันที่โลกการเงินกำลังก้าวเข้าสู่ยุค Tokenization หรือการแปลงสินทรัพย์อย่างหุ้น พันธบัตร กองทุน หรือ อสังหาริมทรัพย์ ให้อยู่ในรูปโทเคนดิจิทัลบน Blockchain คำถามที่ตามมาคือ ถ้าสินทรัพย์เหล่านี้สามารถซื้อขายและโอนเปลี่ยนมือบน Blockchain ได้แล้ว ทำไมเงินที่ใช้จ่ายค่าสินทรัพย์เหล่านั้นยังต้องเดินทางผ่านระบบธนาคารแบบเดิม
คำถามนี้ทำให้ภาคการเงินทั่วโลกหันมาสนใจเทคโนโลยี Tokenized Deposits หรือการแปลงเงินฝากธนาคารให้อยู่ในรูปแบบโทเคนดิจิทัล ซึ่งอาจกลายเป็นสะพานเชื่อมระบบธนาคารแบบดั้งเดิมเข้ากับโลกการเงินบน Blockchain เทคโนโลยีนี้ไม่ได้มีไว้แค่ทำให้โอนเงินเร็วขึ้น แต่ทำให้เงินฝากทำงานร่วมกับสินทรัพย์ดิจิทัลและระบบการเงินอัตโนมัติได้โดยตรง
ในประเทศไทยที่ ธนาคารไทยพาณิชย์ จำกัด (มหาชน) หรือ SCB บริษัทภายใต้กลุ่ม SCBX ยื่นขอทดสอบ Tokenized Deposit ใน Regulatory Sandbox ของธนาคารแห่งประเทศไทย (ธปท.) เป็นรายแรก ซึ่งหาก ธปท. ได้รับอนุญาตโดยจะเริ่มต้นจากการใช้เงินฝากโทเคนเป็นเครื่องมือชำระราคาสำหรับ Investment Token ก่อนต่อยอดไปสู่การลงทุนในสินทรัพย์โทเคนระดับโลก และบริการสินเชื่อรูปแบบใหม่ในอนาคต
Tokenized Deposits คืออะไร ทำงานยังไง?
Tokenized Deposit คือเงินฝากปกติในธนาคารพาณิชย์ ที่นำมาแสดงสิทธิและมูลค่าในรูปโทเคนบนบล็อกเชนหรือ Distributed Ledger Technology (DLT) เพื่อให้โอน ชำระเงิน และทำธุรกรรมบนระบบดิจิทัลได้โดยตรง
อธิบายง่าย ๆ ถ้าเรามีเงินฝาก 1,000 บาท เงินก้อนนี้แปลงเป็นโทเคนมูลค่า 1,000 บาทเพื่อใช้ทำธุรกรรมบนบล็อกเชนได้ โดยยังเป็นหนี้สินของธนาคารต่อลูกค้าเหมือนเงินฝากปกติ ไม่ได้กลายเป็นสกุลเงินใหม่ และไม่ได้ขึ้นลงตามตลาดคริปโต
ข้อมูลจาก Nacha องค์กรดูแลเครือข่ายการชำระเงิน ACH ของสหรัฐอเมริกา และ ClearBank อธิบายว่า Tokenized Deposits ยังคงมีความสัมพันธ์กับเงินฝากธนาคารในอัตรา 1 ต่อ 1 และผู้ถือโทเคนยังคงมีสิทธิเรียกร้องต่อธนาคารผู้ออกเช่นเดียวกับการถือเงินฝากทั่วไป ภายใต้ข้อกำหนดของผลิตภัณฑ์และกฎหมายที่เกี่ยวข้อง
ทั้งนี้ ในมุมมองของธนาคาร Tokenized Deposits ไม่ได้หมายถึงการสร้างเงินชนิดใหม่ แต่เป็นการเปลี่ยนวิธีบันทึกและเคลื่อนย้ายภาระผูกพันจากเงินฝากที่ธนาคารมีต่อลูกค้า ให้อยู่ในรูปแบบที่สามารถทำธุรกรรมบน Blockchain ได้ โดยไม่ได้เปลี่ยนองค์ประกอบของสินทรัพย์ในงบดุลธนาคารจากการออกโทเคนเพียงอย่างเดียว
เพราะฉะนั้น ความแตกต่างสำคัญระหว่างเงินฝากทั่วไปกับ Tokenized Deposits จึงไม่ได้อยู่ที่มูลค่าของเงิน แต่อยู่ที่ความสามารถในการนำเงินไปใช้งาน
นอกจากนี้ หนึ่งในคุณสมบัติสำคัญของ Tokenized Deposits คือการทำงานร่วมกับ Smart Contract หรือโปรแกรมที่สามารถดำเนินธุรกรรมอัตโนมัติเมื่อเงื่อนไขที่กำหนดไว้ครบถ้วน ตัวอย่างเช่น การตั้งโปรแกรมเพื่อจ่ายเงินทันทีเมื่อได้รับสินทรัพย์ หรือการปล่อยเงินหลังจากคู่สัญญาทุกฝ่ายอนุมัติรายการแล้ว
เทคโนโลยีนี้จึงทำให้เงินฝากไม่ได้เป็นเพียงตัวเลขในบัญชี แต่สามารถทำหน้าที่เป็นส่วนหนึ่งของระบบการเงินที่กำหนดเงื่อนไขและทำธุรกรรมอัตโนมัติได้ หรือที่เรียกว่า Programmable Money
อย่างไรก็ตาม การนำเงินฝากมาแปลงเป็นโทเคนไม่ได้หมายความว่าทุกธุรกรรมจะเสร็จสมบูรณ์ทันทีเสมอไป เพราะยังขึ้นอยู่กับการออกแบบเครือข่าย ระบบธนาคารที่เชื่อมต่อ และกระบวนการชำระดุลระหว่างสถาบันการเงินด้วย
ทำไมต้องมี Tokenized Deposits เมื่อชำระเงินผ่านธนาคารก็ง่ายอยู่แล้ว?
สำหรับประเทศไทยที่มีระบบ PromptPay และ Mobile Banking ซึ่งทำให้ประชาชนสามารถโอนเงินระหว่างกันได้แทบจะทันทีอยู่แล้วนั้น คำถามสำคัญคือ ทำไมธนาคารจึงต้องลงทุนพัฒนา Tokenized Deposits เพิ่มเติม?
คำตอบคือ ปัญหาที่ Tokenized Deposits ต้องการแก้ไข ไม่ใช่เพียงความเร็วในการโอนเงิน แต่เป็นข้อจำกัดในการทำธุรกรรมระหว่างเงินกับสินทรัพย์ที่อยู่คนละระบบ
อาทิตย์ ศรีอัมพร Head of Digital Channels ธนาคารไทยพาณิชย์ จำกัด (มหาชน) กล่าวว่า ปัจจุบันสินทรัพย์ทางการเงินหลายประเภทเริ่มถูกนำมาแปลงเป็นโทเคนบน Blockchain ไม่ว่าจะเป็นหุ้น (Tokenized Stocks) พันธบัตร (Tokenized Bonds) กองทุนตลาดเงิน (Tokenized Money Market Funds) หรือ ETF
แต่ถึงแม้สินทรัพย์เหล่านี้จะสามารถเปลี่ยนมือบน Blockchain ได้ การชำระเงินกลับอาจยังต้องอาศัยระบบธนาคารแบบเดิมที่อยู่นอก Blockchain ทำให้ธุรกรรมต้องดำเนินการผ่านระบบที่แยกออกจากกัน การมี Tokenized Deposits เข้ามาอยู่บนระบบเดียวกัน หรือสามารถเชื่อมต่อกับระบบที่สินทรัพย์เหล่านั้นอยู่ได้ จึงช่วยให้การแลกเปลี่ยนเงินและสินทรัพย์เกิดขึ้นพร้อมกันภายใต้เงื่อนไขที่กำหนด
กลไกนี้เรียกว่า Delivery versus Payment (DvP) หรือการส่งมอบสินทรัพย์พร้อมกับการชำระเงิน โดยมีหลักการคือ หากผู้ซื้อจ่ายเงินสำเร็จ ผู้ขายจะส่งมอบสินทรัพย์ให้ในธุรกรรมเดียวกัน แต่หากเงื่อนไขฝ่ายใดฝ่ายหนึ่งไม่สำเร็จ ธุรกรรมก็จะไม่ถูกดำเนินการเพียงครึ่งเดียว ช่วยลดความเสี่ยงที่ฝ่ายหนึ่งส่งมอบสินทรัพย์ไปแล้วแต่ไม่ได้รับเงินตอบแทน
นอกจากนี้ Tokenized Deposits ยังมีโอกาสถูกนำไปใช้งานในด้านอื่นอีกในอนาคต อย่างเช่น การชำระเงินข้ามประเทศ การทำธุรกรรมระหว่างองค์กร และการบริหารหลักประกันทางการเงิน ซึ่งต้องอาศัยการประสานงานระหว่างหลายระบบ
ทั้งนี้ เทคโนโลยีนี้ไม่ได้ถูกออกแบบมาเพื่อแทนที่ระบบชำระเงินเรียลไทม์ที่มีอยู่ แต่เป็นการเพิ่มความสามารถใหม่ให้กับเงินฝากในระบบธนาคาร
SCB ยื่นขอทดสอบ Tokenized Deposits รายแรกในไทย
หนึ่งในกรณีศึกษาที่น่าสนใจของประเทศไทย คือความเคลื่อนไหวของกลุ่ม SCBX ที่เตรียมนำ Tokenized Deposits มาใช้กับการชำระราคาสินทรัพย์ดิจิทัล
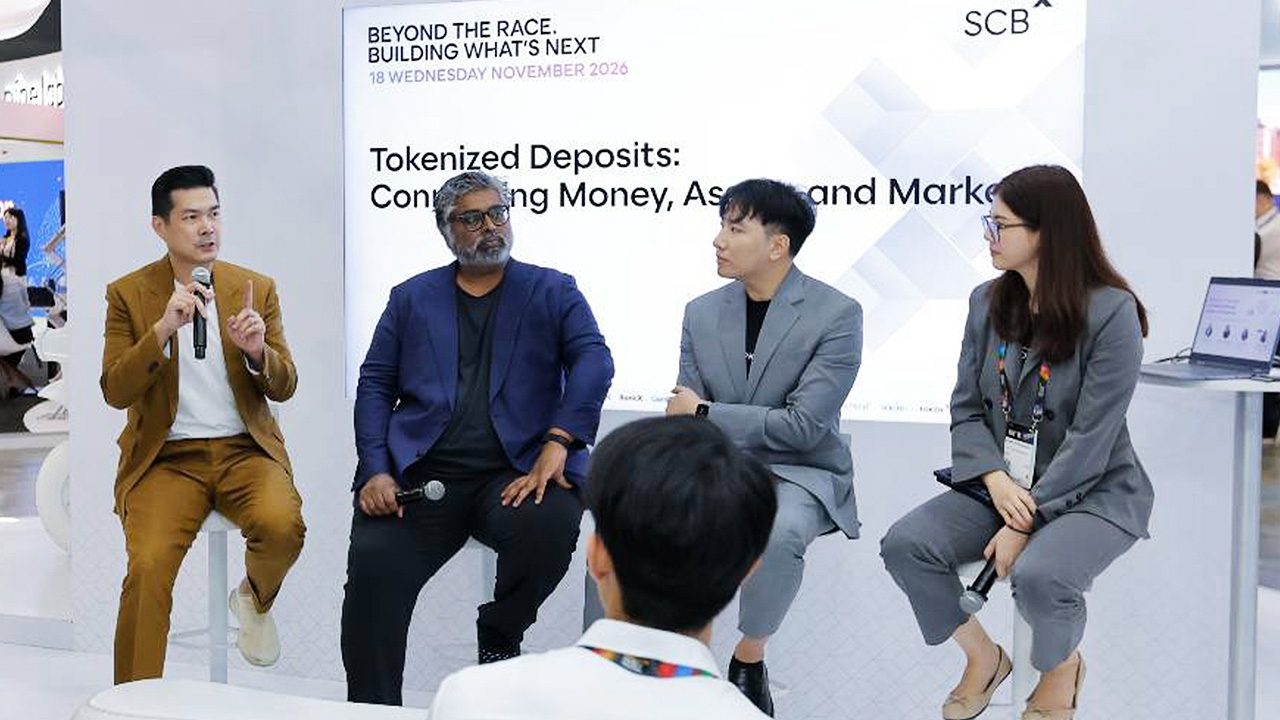
จากข้อมูลบนเวทีเสวนาที่ SCBX Pavilion ในงาน Singapore FinTech Festival 2026 ที่กลุ่ม SCBX เป็นตัวแทนประเทศไทยเพียงรายเดียวไปจัดตั้งบูธภายในงาน ได้อธิบายถึงเรื่องนี้ว่า เป้าหมายไม่ใช่การสร้างสกุลเงินใหม่ แต่เป็นการทำเงินฝากให้ใช้ชำระราคาสินทรัพย์บน Blockchain ได้
แนวคิดสำคัญคือ ปัจจุบัน Token X ซึ่งเป็นบริษัทในกลุ่ม SCBX มีระบบ Blockchain ของตัวเองในชื่อ TKX Chain และมี Investment Token ที่ออกใช้งานอยู่แล้ว ทำให้กลุ่มมีโครงสร้างพื้นฐานฝั่งสินทรัพย์ หรือ Asset Leg พร้อมใช้งาน
แต่สิ่งที่ยังขาดอยู่คือ Cash Leg หรือฝั่งเงินที่ใช้สำหรับชำระราคาสินทรัพย์เหล่านั้นบน Blockchain ซึ่งกลุ่ม SCBX จึงเลือกเริ่มต้นจากการสร้าง Tokenized Deposits เพื่อใช้ชำระราคากับ Investment Token ที่มีอยู่แล้ว แทนที่จะพัฒนาเงินฝากโทเคนและสินทรัพย์โทเคนใหม่ทั้งหมดพร้อมกัน
การเริ่มต้นเช่นนี้ช่วยให้สามารถทดสอบเทคโนโลยี การเชื่อมต่อกับระบบธนาคาร และกระบวนการชำระราคาพร้อมส่งมอบสินทรัพย์ หรือ DvP ในสภาพแวดล้อมที่ควบคุมได้
ทินกร พรสนธิสกุล จาก Token X อธิบายบนเวทีเสวนาว่า การออก Investment Token เป็นเพียงจุดเริ่มต้นของการสร้างตลาดสินทรัพย์ดิจิทัล เพราะสิ่งสำคัญหลังจากนั้นคือ นักลงทุนต้องสามารถซื้อ ขาย และชำระราคาสินทรัพย์ได้อย่างมีประสิทธิภาพ
ในอดีต แม้ Investment Token จะอยู่บน Blockchain แล้ว แต่เงินที่ใช้ชำระราคายังอยู่ในระบบธนาคารแบบดั้งเดิม การนำ Tokenized Deposits เข้ามาจึงเป็นการเชื่อมองค์ประกอบทั้งสองส่วนเข้าด้วยกัน
สำหรับลูกค้า การซื้อ Investment Token จะกลายเป็นธุรกรรมที่สามารถส่งมอบสินทรัพย์และชำระราคาได้ในขั้นตอนเดียว โดยระบบ Smart Contract ทำหน้าที่ตรวจสอบเงื่อนไขให้ธุรกรรมทั้งสองฝั่งสำเร็จพร้อมกัน
อย่างไรก็ตาม เบื้องหลังยังต้องมีการเชื่อมต่อข้อมูลระหว่าง Blockchain กับ Core Banking System ของธนาคาร เพื่อให้ยอดเงินฝากและยอดโทเคนสอดคล้องกัน รวมถึงกำหนดเงื่อนไขว่าธุรกรรมใดถือว่าเสร็จสมบูรณ์ และจะจัดการอย่างไรหากเกิดข้อผิดพลาด
ด้าน อาทิตย์ ศรีอัมพร ยังระบุด้วยว่า การทดสอบในครั้งนี้จะช่วยให้ธนาคารเข้าใจทั้งศักยภาพและข้อจำกัดของ Tokenized Deposits ในบริบทของการใช้งานจริง เพื่อนำไปสู่การพัฒนาบริการที่ตอบโจทย์ลูกค้า ทั้งนี้ ในการนำผลิตภัณฑ์หรือบริการดังกล่าวออกสู่ตลาดเมื่อใด จะพิจารณาจากผลการทดสอบของโครงการ ความพร้อมของเทคโนโลยี ความต้องการของลูกค้าและตลาด รวมถึงกรอบการกำกับดูแลของหน่วยงานกำกับดูแลที่เกี่ยวข้อง
สำหรับความคืบหน้าของโครงการ ผู้บริหารระบุในการสัมภาษณ์กับ Thairath Money ว่า กลุ่ม SCBX ได้ยื่นเอกสารต่อธนาคารแห่งประเทศไทยไปเรียบร้อยแล้ว และอยู่ระหว่างรอการพิจารณาอนุญาตให้เข้าสู่ Regulatory Sandbox ซึ่งอาจมีการปรับรายละเอียดของ Use Case ตามข้อเสนอแนะของหน่วยงานกำกับดูแล
และหากได้รับอนุญาต โครงการคาดว่าจะเริ่มพัฒนาระบบและมีเป้าหมายเปิดทดสอบได้ในช่วงต้นปี 2027 ก่อนประเมินผลตามเกณฑ์ที่กำหนด และขออนุญาตขยายบริการในวงกว้างต่อไป
โอกาสไม่ได้จบที่ Tokenized Deposits แต่อาจเปลี่ยนภาพธุรกิจธนาคาร
แม้ Use Case แรกของ SCBX จะเน้นการชำระราคาสำหรับ Investment Token แต่ผู้บริหารระบุว่า Tokenized Deposits ยังมีโอกาสต่อยอดไปสู่บริการทางการเงินอื่น โดยเฉพาะ Corporate Banking, Trade Finance และ Cross-border Remittances
แนวคิดดังกล่าวสอดคล้องกับบทวิเคราะห์ของ Nacha และ Oliver Wyman บริษัทที่ปรึกษาระดับโลก ที่มองว่า Tokenized Deposits สามารถเพิ่มประสิทธิภาพในระบบการชำระเงินที่ซับซ้อน ลดขั้นตอนประสานข้อมูลระหว่างระบบ และช่วยให้การบริหารสภาพคล่องมีความยืดหยุ่นได้มากขึ้น
สำหรับธนาคาร การมี Tokenized Deposits อาจทำให้เกิดโมเดลรายได้ใหม่ นอกเหนือจากบริการรับฝากเงินและปล่อยสินเชื่อแบบดั้งเดิม เพราะธนาคารสามารถเข้าไปมีบทบาทในกระบวนการชำระราคาสินทรัพย์ การจัดการหลักประกัน และการให้บริการทางการเงินที่เชื่อมต่อกับสินทรัพย์บน Blockchain
อย่างไรก็ตาม เทคโนโลยีนี้ยังมีความท้าทายหลายด้านที่ต้องแก้ไขก่อนจะนำมาใช้งานในวงกว้าง ซึ่งประเด็นสำคัญคือความสามารถในการเชื่อมต่อระหว่างเครือข่าย หรือที่เรียกว่า Interoperability เพราะหาก Tokenized Deposits ของแต่ละธนาคารทำงานได้เฉพาะบน Blockchain ของตัวเอง ก็อาจเกิดระบบการเงินที่แยกส่วนออกจากกัน แทนที่จะช่วยลดความซับซ้อนของโครงสร้างพื้นฐานเดิม
นอกจากนี้ ยังมีประเด็นเรื่องความเสี่ยงด้าน Cybersecurity โดยเฉพาะการเชื่อมต่อระหว่าง Blockchain การเข้ารหัส และการรักษาความปลอดภัยของ Smart Contract
โดย Niki Ariyasinghe, Vice President for Asia-Pacific and the Middle East at Chainlink Labs ระบุในการเสวนาว่า การพัฒนาระบบการเงินบน Blockchain จำเป็นต้องให้ความสำคัญกับความปลอดภัยในการเชื่อมต่อเครือข่าย โดยเฉพาะเมื่อสินทรัพย์และเงินอาจอยู่บน Blockchain คนละระบบ
อีกทั้งในมุมของสถาบันการเงิน ระบบใหม่ยังต้องสามารถทำงานร่วมกับ Core Banking System ระบบชำระเงินเดิม และกระบวนการกำกับดูแลที่มีอยู่ โดยไม่กระทบต่อความถูกต้องของข้อมูลทางบัญชีและการชำระราคา
จึงมีความเป็นไปได้ว่าอนาคตของธนาคารจะไม่ได้เปลี่ยนไปสู่ระบบที่อยู่บน Blockchain ทั้งหมด แต่เป็นระบบแบบ Hybrid ที่ผสมผสานความสามารถของ Blockchain เข้ากับโครงสร้างพื้นฐานทางการเงินเดิม
ดังนั้น Tokenized Deposit จึงไม่ได้มาแทนที่ระบบธนาคารเดิม และไม่ได้ทำให้ความเสี่ยงในระบบการเงินหายไป แต่เป็นการเพิ่มความสามารถใหม่ให้เงินฝากที่คนใช้กันอยู่ทุกวัน
สำหรับประเทศไทย การยื่นขอทดสอบของ SCB จึงเป็นก้าวแรกที่ต้องตอบมากกว่าแค่ว่าเงินบาทในบัญชีแปลงเป็นโทเคนได้หรือไม่ โจทย์จริงคือธนาคารจะเชื่อมเงินฝากแบบเดิมเข้ากับสินทรัพย์บนบล็อกเชน แล้วต่อยอดเป็นบริการที่ลูกค้าและธุรกิจใช้ประโยชน์ได้จริงแค่ไหน
หากต่อยอดจากการชำระราคา Investment Token ไปสู่การลงทุนในสินทรัพย์ทั่วโลก และสินเชื่อที่ใช้สินทรัพย์โทเคนค้ำประกันได้สำเร็จ Tokenized Deposit อาจเปลี่ยนบทบาทของธนาคาร จากตัวกลางรับฝากและโอนเงิน ไปเป็นผู้ให้บริการโครงสร้างพื้นฐานทางการเงินในโลกสินทรัพย์ดิจิทัล
อ่านข่าวหุ้น และการลงทุน กับ Thairath Money เพื่อให้คุณ “การเงินดีชีวิตดี” ได้ที่ https://www.thairath.co.th/money/investment
ติดตามเพจ Facebook : Thairath Money ได้ที่ https://www.facebook.com/ThairathMoney
Author