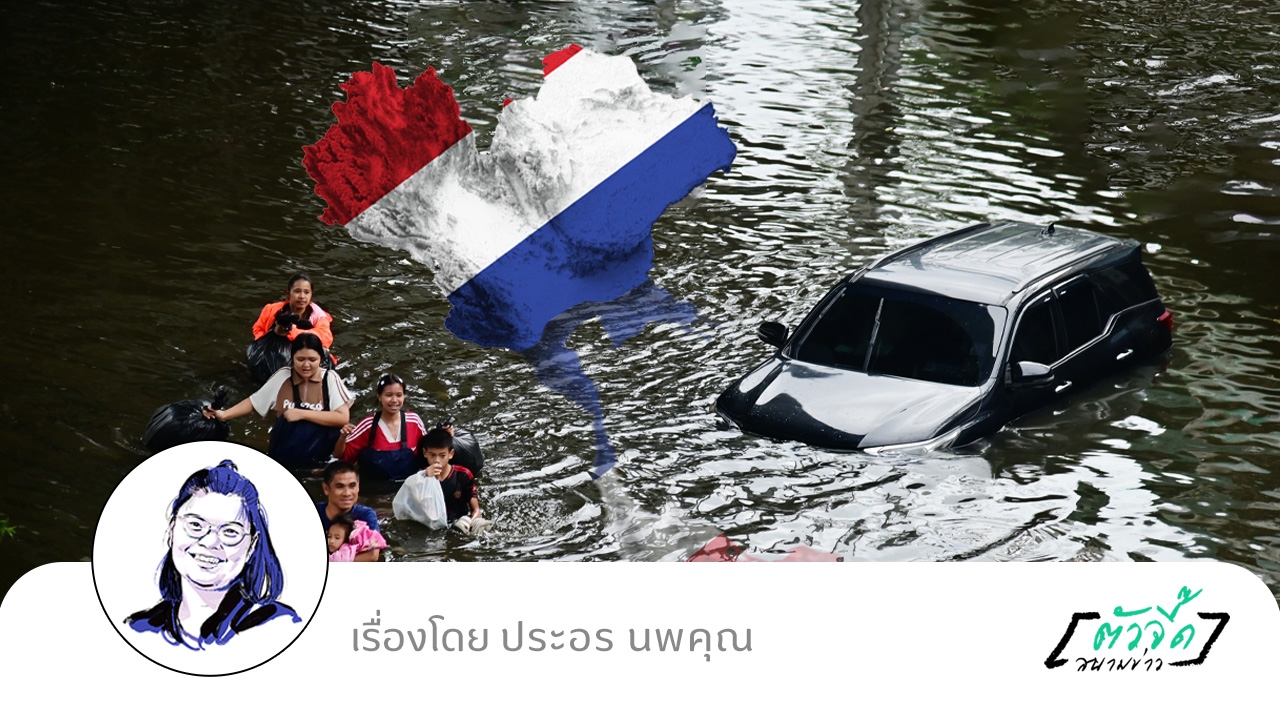
จลาจลทางเศรษฐกิจ กับดักหนี้และค่าครองชีพสูง
Date Time: 23 ต.ค. 2569 18:29 น.

“Summary“
IMF เตือนทั่วโลกให้เร่งปรับนโยบายรับมือวิกฤตเศรษฐกิจ หลังกันชนทางการคลังเริ่มถึงขีดจำกัดและเสี่ยงต่อการเกิดความไม่สงบทางสังคม
- เศรษฐกิจไทยปีหน้ามีแนวโน้มชะลอตัว โดยได้รับแรงกดดันจากราคาพลังงานที่สูงขึ้น ภาวะโลกร้อน และผลกระทบจากอุทกภัยที่ซ้ำเติมค่าครองชีพ
- หนี้ครัวเรือนไทยยังน่ากังวล แม้ตัวเลขต่อ GDP จะลดลง แต่สะท้อนถึงการเข้าถึงสินเชื่อยากขึ้นและการกู้ยืมเพื่อบริโภคมากกว่าการสร้างรายได้
- ครัวเรือนรายได้ไม่เกิน 15,000 บาทต่อเดือน มีภาระหนี้สูงถึง 40.1% ของรายได้ และเกือบครึ่งหนึ่งมีรายได้ไม่เพียงพอต่อรายจ่ายประจำ
- ผลประกอบการไตรมาส 3 ของ 5 ธนาคารใหญ่ปรับตัวลดลง สะท้อนความระมัดระวังในการปล่อยสินเชื่อและคุณภาพหนี้ที่ยังเป็นความเสี่ยงสำคัญ
หากไม่นับความสำเร็จในการเป็นเจ้าภาพการประชุมประจำปีสภาผู้ว่าการกองทุนการเงินระหว่างประเทศและกลุ่มธนาคารโลกของประเทศไทยที่ช่วยสร้างโอกาสให้เราเป็นที่รู้จักในแง่ที่ดีขึ้น เป็นประเทศที่คนเริ่มนึกถึงในอันดับแรกๆของเอเชีย ได้เห็นศักยภาพและความเป็นอยู่แท้จริงของเรา ซึ่งดีมากต่อการลงทุน และการท่องเที่ยวในระยะต่อไป
คำพูดที่ติดใจเรื่องหนึ่ง มาจากการแถลงรายงาน แนวโน้มเศรษฐกิจโลก (World Economic Outlook: WEO) ของไอเอ็มเอฟ ซึ่งระบุว่า แม้ในช่วงที่ผ่านมา “เศรษฐกิจทั่วโลกจะปรับตัวได้ดีท่ามกลางความเสี่ยงที่มากมาย แต่การเจอวิกฤตต่อเนื่องหลายวิกฤตที่ผ่านมา ทำให้ “กันชน” ที่มีกำลังถึงขีดจำกัดที่จะทนไม่ไหวแล้ว” และเรียกร้องให้ทุกประเทศเร่งปรับนโยบาย และจัดหาทรัพยากรให้เพียงพอที่จะรับ “ช็อก” ข้างหน้าที่คาดว่าจะมาต่อเนื่องไม่ขาดสาย
หากมองในมุมบ้านๆ อย่างที่เข้าใจ ไอเอ็มเอฟ พยายามจะบอกว่า เราต้องเร่งมือแก้ไขปัญหาให้ได้เร็วที่สุด เพราะเราใช้ “บุญเก่า” ที่เราสะสมมาในชาตินี้ ใกล้หมดลงแล้ว และหากสะสม “บุญใหม่” ไม่ทันเวลา เราอาจจะเห็นเหตุการณ์ก่อจลาจลประท้วงปัญหาสวัสดิการ และปากท้อง ซ้ำรอยที่เกิดขึ้นในประเทศฝั่งยุโรป
“กับดักหนี้” ทั้ง “หนี้สาธารณะ” หรือหนี้ของรัฐบาลทั่วโลกที่พุ่งสูงขึ้นต่อเนื่อง ซึ่งส่งผลกระทบต่อความสามารถในการใช้จ่ายงบประมาณ และรวมทั้งความสามารถในการชำระหนี้ของรัฐ รวมทั้งสถานการณ์หนี้ครัวเรือนที่เพิ่มขึ้นต่อเนื่อง ซึ่งเป็น“จุดบีบคั้น” ในภาคประชาชน และธุรกิจขนาดเล็ก ถูกยกขึ้นมาเป็นหนึ่งในข้อกังวล
ดังนั้น ในครั้งนี้ แม้ ไอเอ็มเอฟ ยังคงกำชับให้รัฐบาลทุกประเทศ “รักษาวินัยทางการคลัง” แต่อีกประโยคที่คู่กันมา คือ ภาครัฐต้องมีมาตรการช่วยเหลือประชาชนกลุ่มเปราะบางให้มีชีวิตต่อไปได้
และอีกเรื่องที่น่ากังวลคือ “ค่าครองชีพ” ที่มีแนวโน้มสูงขึ้น ซึ่งจะมาจาก “วิกฤตราคาพลังงาน”ที่คาดว่าจะสูงต่อเนื่อง ท่ามกลางสงคราม และความขัดแย้งทางภูมิรัฐศาสตร์ รวมทั้ง ความแห้งแล้ง และการเปลี่ยนแปลงอย่างรวดเร็วขึ้นของสภาพภูมิอากาศที่จะเกิดจาก “ปรากฏการณ์เอลนีโญ” ที่จะเริ่มต้นในช่วงหน้าหนาวปีนี้ ต่อเนื่องไปถึงปีหน้า ขณะที่สงครามภาษี การกีดกันทางการค้า ทั้งหมดนี้เป็นปัจจัยสำคัญให้ “รายจ่ายของคนสูงขึ้นต่อเนื่อง”
ขณะที่ธนาคารโลก แสดงความกังวลเรื่องรายได้ที่ไม่มั่นคง และเด็กจบใหม่จำนวนกว่า 800 ล้านคนทั่วโลกที่อาจจะหางานทำไม่ได้ในอนาคต
กลับมามองภาพเศรษฐกิจไทย “สัญญาณ”ของความเปราะบางเหล่านี้ มีให้เห็นชัดเจน และต่อเนื่อง
เพราะแม้ปีนี้เศรษฐกิจไทยจะโตได้ประมาณ 2.1-2.3% (ตามที่ประมาณการกัน) ถือว่าไม่ได้แย่เท่าที่คาดกันไว้ในช่วงต้นปี แต่หากมองประมาณการเศรษฐกิจในปีหน้า แทบทุกสำนักแสดงตัวเลขการเติบโตที่ชะลอตัวลง โดยตัวเลขการใช้จ่ายในปีหน้าลดลงทั้งฝั่งการใช้จ่ายภาครัฐ และภาคเอกชน คนไทยยังเผชิญกับวิกฤตค่าครองชีพที่สูงต่อเนื่อง
ซึ่งจุดนี้ เราจะไม่ดูจากตัวเลข “เงินเฟ้อ” ว่าเพิ่มขึ้นลดลงเท่าไร แต่ดูจากราคาที่ต้องจ่ายจริง ทั้งราคาน้ำมัน ที่ทยอยปรับเพิ่มขึ้นอีกแล้ว หลังจากที่ลดลงได้ไม่นานในช่วงก่อนหน้า วันนี้ราคาน้ำมันแก๊สโซฮอล์ 95 อยู่ที่ 42.04 บาทต่อลิตร และน้ำมันราคาดีเซล B7 อยู่ที่ 43.54 บาท ขณะที่ราคาอาหารสำเร็จรูป และค่าใช้จ่ายด้านบริการ ที่คนส่วนใหญ่ซื้อทาน และใช้บริการทรงตัวอยู่ในระดับสูง และมีแนวโน้มเพิ่มขึ้น
นอกจากนั้น ผลกระทบจากน้ำท่วมใหญ่ “อุทกภัยพลัส”ในช่วงปลายเดือน ก.ย.ต่อเนื่องต้นเดือน ต.ค. ยังส่งผลต่อราคาสินค้าเกษตร พืชผัก และราคาวัสดุก่อสร้างให้ปรับสูงขึ้น น้ำท่วมใหญ่ครั้งนี้ ยังทำให้คนจำนวนมากมี “หนี้สิน” เพิ่มขึ้นด้วย และส่วนหนึ่งเป็นการก่อหนี้นอกระบบ
ในช่วงต้นเดือน ต.ค.ที่ผ่านมา ศูนย์วิจัยกสิกรไทย และ SCB EIC ศูนย์วิจัยเศรษฐกิจ และธุรกิจของธนาคารไทยพาณิชย์ ออกบทความตรงกันถึง “หนี้ครัวเรือน” ของคนไทย โดยเห็นตรงกันว่า แม้ตัวเลขหนี้ครัวเรือนของไทยในไตรมาสที่ 2 เทียบกับผลิตภัณฑ์มวลรวมในประเทศ (จีดีพี) ที่ลดลงเหลือ 85.2% ต่ำสุดในรอบ 25 ไตรมาส แต่ไส้ในตัวเลขนี้กลับสะท้อน “ความน่ากังวลของฐานะการเงินของครัวเรือนไทย ไม่ใช่การปรับตัวดีขึ้น”
SCB EIC ระบุว่า การลดลงของหนี้ครัวเรือนยังสะท้อนข้อจำกัดในการเข้าถึงสินเชื่อมากกว่าการฟื้นตัวของฐานะการเงินครัวเรือน หนี้ใหม่ยังขยายตัวจากสินเชื่ออุปโภคบริโภคส่วนบุคคล แต่สินเชื่อเพื่อการศึกษาและสินเชื่อเพื่อการประกอบธุรกิจยังคงหดตัว สะท้อนว่า การก่อหนี้ของครัวเรือนเป็นการนำมาใช้จ่ายบริโภคมากที่สุด ขณะที่การก่อหนี้เพื่อสนับสนุนการสร้างรายได้ในอนาคตยังไม่ฟื้นตัว นอกจากนี้ ครัวเรือนยังคงเข้าถึงสินเชื่อในระบบสถาบันการเงินหลักได้ยาก โดยสินเชื่อจากธนาคารพาณิชย์ยังหดตัว 2.3% จากระยะเดียวกันปีก่อน
SCB EIC กังวลถึงภาวะที่ตลาดแรงงานไทยอ่อนแอลงชัดเจน โดยการว่างงานเดือน ส.ค. เร่งขึ้นเป็น 1.2% สูงสุดในรอบ 26 เดือน ชั่วโมงทำงานเฉลี่ยลดลง 0.4% ในช่วงครึ่งปีแรก ขณะที่น้ำท่วมซ้ำเติมความเปราะบางครัวเรือน โดยประเมินว่าแรงงานราว 1.69 ล้านคนได้รับผลกระทบส่วนใหญ่กระจุกตัวใน กทม. และปริมณฑล โดยเฉพาะแรงงานภาคบริการ และแรงงานนอกระบบที่ได้ค่าจ้างรายวัน
ขณะที่ศูนย์วิจัยกสิกรไทย แสดงตัวเลขที่น่าสนใจเพิ่มเติมว่า โดยระบุว่า ภาระการชำระหนี้ยังเป็นข้อจำกัดสำคัญต่อฐานะการเงินของครัวเรือน จากการวิเคราะห์ข้อมูลการสำรวจภาวะเศรษฐกิจและสังคมของครัวเรือน (SES) ปี 2568 ของสำนักงานสถิติแห่งชาติ พบว่า ครัวเรือนที่มีรายได้ไม่เกิน 15,000 บาทต่อเดือน มีสัดส่วนการชำระหนี้ต่อรายได้ (DSR) เฉลี่ยสูงถึง 40.1% หรือต้องจ่ายหนี้เกือบครึ่งหนึ่งของรายได้ เทียบกับค่าเฉลี่ย DSR ของครัวเรือนทั้งหมดที่มีภาระชำระหนี้ซึ่งอยู่ที่ 26.3% และยังพบว่ามีประมาณ 23.4% ของครัวเรือนกลุ่มนี้ที่มี DSR มากกว่า 40% ขึ้นไป
จึงไม่น่าแปลกใจที่พบว่า ครัวเรือนไทยกำลังเผชิญปัญหาเงินสดตึงมือ โดย 23.8% ของครัวเรือนทั้งหมดที่มีภาระชำระหนี้ มีรายได้ที่เป็นตัวเงินไม่เพียงพอกับรายจ่าย (Cash Margin ติดลบ) โดยครัวเรือนที่มีรายได้ไม่เกิน 15,000 บาทต่อเดือนมีมากกว่า 48.8% ที่มีเงินไม่พอใช้จ่าย ส่วนครัวเรือนที่มีรายได้ 15,000-30,000 บาทมี 25% ที่เงินสดติดลบ
ศูนย์วิจัยกสิกรไทย ยังชี้ด้วยว่า หากมีรายจ่ายที่เกิดจากเหตุไม่คาดคิด เช่น น้ำท่วม อาจทำให้ความเปราะบางขยายไปสู่ครัวเรือนรายได้ปานกลาง โดยผลจาก Sensitivity Analysis ของศูนย์วิจัยกสิกรไทย พบว่า หากรายจ่ายเพิ่มขึ้น 10% จะมีครัวเรือนเพิ่มขึ้นอีก 1.2 ล้านครัวเรือนที่ Cash Margin พลิกเป็นติดลบ โดยมากอยู่ในกลุ่มที่มีรายได้ 15,000-50,000 บาทต่อเดือน
ขณะเดียวกัน สัญญาณไม่ดีล่าสุดของ “ดัชนีการเงิน” ยังเห็นได้จากตัวเลขผลประกอบการล่าสุดไตรมาส 3 ที่ผ่านมา ซึ่ง 5 แบงก์ใหญ่ “กรุงเทพ กสิกรไทย กรุงศรีฯ กรุงไทย และไทยพาณิชย์” พาเหรดกันโชว์กำไรสุทธิลดลงพร้อมกัน นายแบงก์ แสดงความกังวลถึงภาวะเศรษฐกิจที่ผันผวน และกำลังซื้อในระยะต่อไปที่อาจจะแย่ลง ขณะที่การลดลงของกำไรของธนาคารพาณิชย์ส่วนใหญ่ในรอบนี้ มาจากรายได้ดอกเบี้ยที่ลดลง เนื่องจากแบงก์ชะลอการปล่อยสินเชื่อใหม่ รวมทั้งเห็นการตัดขายหนี้เสียของหลายแบงก์เพื่อลดตัวเลขเอ็นพีแอล
ทั้งหมดนี้ ต้องจับตาต่อไปอย่างใกล้ชิด เพราะในภาวะที่รัฐบาลเองมีข้อจำกัดทั้งงบประมาณความช่วยเหลือ และเสถียรภาพทางการเมืองที่อ่อนแอลง แต่แรงบีบคั้นของหนี้สิน และค่าครองชีพที่รัดตัว กำลังรุนแรงขึ้นในครัวเรือนรายได้น้อยของไทย ภาครัฐจึงไม่ควรมองข้ามสัญญาณเหล่านี้ไป หากไม่อยากให้การเริ่มต้นของปัญหาเศรษฐกิจ ลุกลามกลายเป็นปัญหารุนแรงทางสังคม และสร้างผลกระทบเป็นวงกว้างมากขึ้น
อ่านข่าวเศรษฐกิจและนโยบายรัฐ กับ ThairathMoney เพื่อให้คุณ "การเงินดีชีวิตดี” ได้ที่
ติดตามเพจ Facebook : Thairath Money ได้ที่ลิงก์นี้ https:// www.facebook.com/ThairathMoney
Author
