 (1).jpg)
เมื่อเงินขาดมือ…อะไรคือสิ่งแรกที่ควรตัดใจขาย?
Date Time: 12 เม.ย. 2569 08:30 น.
“Summary“
เมื่อเงินขาดมือ…อะไรคือสิ่งแรกที่ควรตัดใจขาย? จัดลำดับให้ดี เพื่อรักษาทั้ง “กระแสเงินสด” และ “ใจ” ของคนในบ้าน
Latest
ในช่วงที่ความผันผวนทางการเงินไม่ได้เป็นแค่ข่าว แต่เริ่มกลายเป็นเรื่องใกล้ตัว หลายครอบครัวอาจกำลังเผชิญสถานการณ์ “เงินตึงมือ” มากกว่าที่เคย
คำถามที่ตามมาคือ “เราควรใช้เงินสำรองให้หมดก่อนดีไหม
หรือควรเริ่ม “ปล่อยของ” บางอย่างตั้งแต่ตอนนี้”
เรื่องนี้ไม่ใช่แค่การคำนวณตัวเลข
แต่คือการตัดสินใจที่เกี่ยวกับทั้ง “เงิน” และ “ความรู้สึก” ของคนในบ้านไปพร้อมกัน
1. อย่ารอให้เงินหมด แล้วค่อยเริ่มคิดขาย
หลายคนเลือกใช้เงินสำรองไปเรื่อย ๆ จนใกล้หมด แล้วค่อยเริ่มคิดว่าจะขายอะไรดี แต่ในมุมของการวางแผนการเงิน เงินสำรอง คือ “เวลา”
เวลาที่ช่วยให้เราคิด วางแผน และ “เลือก” ได้ แทนที่จะถูกสถานการณ์บังคับ ถ้ารอจนเงินเกือบหมด เรามักจะตกอยู่ในจุดที่ “ต้องขายเพราะจำเป็น”
แนะนำว่าหากใช้เงินสำรองไปประมาณ 70% แล้ว และสถานการณ์ยังไม่ดีขึ้น ก็ควรเริ่มวางแผนขายสินทรัพย์ได้แล้ว เพราะการเหลือเงินก้อนเล็ก ๆ ไว้ใช้ได้อีก 1–2 เดือน จะช่วยให้เราไม่รู้สึกกดดันตัวเองจนเกินไป
2. ขายอะไรดี? เรียงตาม “ความสำคัญ” และ “ผลกระทบต่อชีวิต”
เวลาต้องตัดสินใจขายทรัพย์สิน การเรียงลำดับให้ถูก จะช่วยให้เรา “รอดแบบยั่งยืนและใจไม่เสีย” ไม่ใช่แค่รอดจากปัญหาแค่ระยะสั้น
สิ่งสำคัญที่ต้องระวัง:
“ของที่ใช้ทำมาหากิน” ไม่ควรเป็นตัวเลือกแรก ตัวอย่างเช่น รถที่ใช้ขับไปทำงานหรือสร้างรายได้, อุปกรณ์ทำงาน, เครื่องมือที่เกี่ยวข้องกับอาชีพ แม้จะเป็นสินทรัพย์ที่มีมูลค่า แต่ถ้าขายไปแล้วทำให้ “รายได้หาย” อาจยิ่งทำให้สถานการณ์แย่ลงในระยะยาว
อันดับ 1: สินทรัพย์ที่เปลี่ยนเป็นเงินสดได้ง่าย และไม่กระทบชีวิต เช่น ทองคำเพื่อการลงทุน, กองทุนที่ไม่ติดเงื่อนไข
ข้อดีคือ ขายง่าย ราคาอ้างอิงชัด และไม่กระทบการใช้ชีวิตประจำวัน
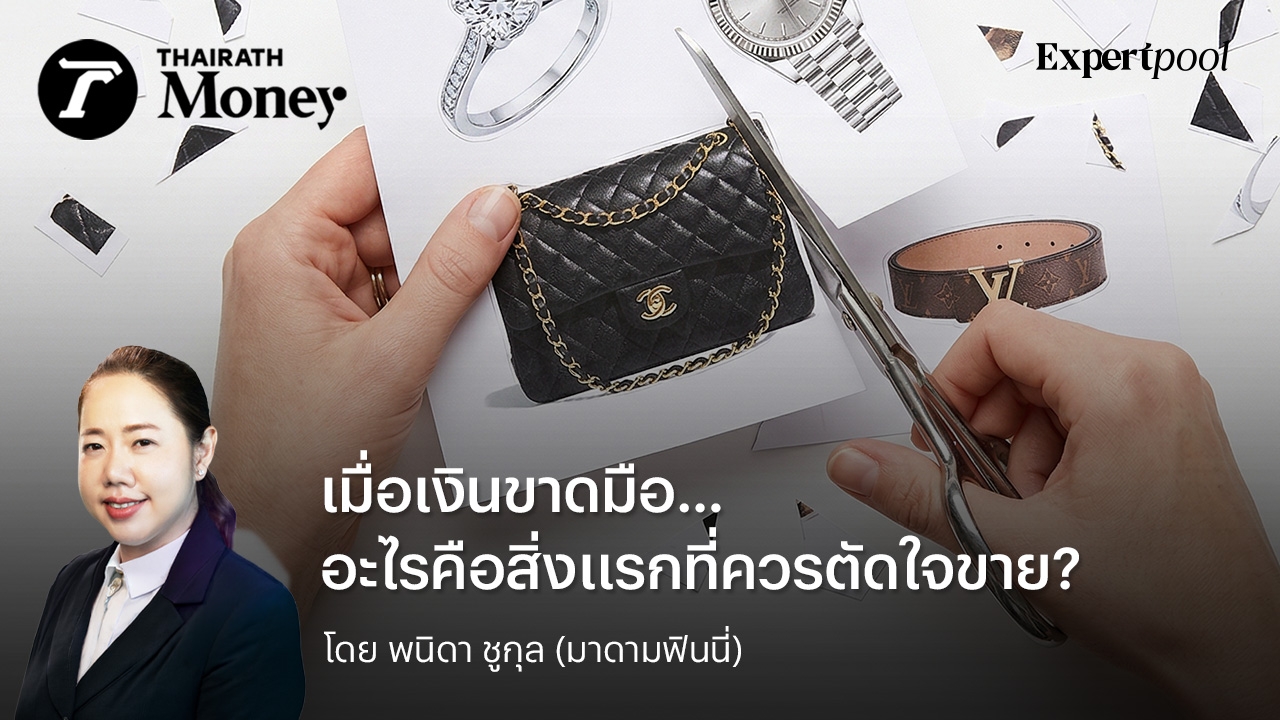
อันดับ 2: ของฟุ่มเฟือย หรือของที่ไม่ได้จำเป็นจริง เช่น กระเป๋าแบรนด์เนม, นาฬิกา, อุปกรณ์หรือของสะสมต่าง ๆ
สิ่งเหล่านี้เคยให้ความสุขในช่วงหนึ่ง และในวันที่จำเป็น การเปลี่ยนเป็นเงินก็ถือเป็นการใช้ทรัพย์สินอย่างมีเหตุผล
อันดับ 3: สินทรัพย์ที่ “สร้างรายจ่าย” แต่ไม่จำเป็น เช่น รถคันที่ไม่ค่อยได้ใช้, คอนโดที่ปล่อยเช่าไม่ออกแต่ยังมีค่าใช้จ่าย
การขายสินทรัพย์กลุ่มนี้ (โดยเฉพาะเมื่อราคาไม่มีแนวโน้มจะขึ้น) นอกจากได้เงินก้อน ยังช่วยลดภาระรายเดือนที่กดดันกระแสเงินสดได้ด้วย
อันดับสุดท้าย: ฐานความมั่นคงของชีวิต เช่น บ้านที่อยู่อาศัย, ประกันชีวิต หรือประกันสุขภาพ
สิ่งเหล่านี้คือปราการสุดท้าย ควรเก็บไว้ให้นานที่สุดเท่าที่ทำได้
3. เรื่องเงินในบ้าน ต้องคุยกัน ไม่ใช่แบกไว้คนเดียว
ในหลายครอบครัว คนที่ดูแลเรื่องเงินมักพยายามจัดการทุกอย่างเอง เพราะไม่อยากให้คนอื่นกังวล แต่ในความเป็นจริง การตัดสินใจเรื่องใหญ่แบบนี้ ควรเป็นเรื่องของ “ทั้งบ้าน” บอกสถานการณ์อย่างตรงไปตรงมา แต่ไม่ต้องทำให้ทุกคนตกใจ รับฟังความรู้สึกของกันและกัน เพราะของบางอย่างอาจมีคุณค่าทางใจมากกว่ามูลค่าทางเงิน
แล้วตั้งจุดตกลงร่วมกัน เช่น หากเงินสำรองลดลงถึงระดับหนึ่ง จะเริ่มขายสินทรัพย์ชิ้นใด เมื่อทุกคนมีส่วนร่วมในการตัดสินใจ ความรู้สึกผิดจะลดลง และความร่วมมือจะเพิ่มขึ้น
สรุป
การต้องขายทรัพย์สินที่หามาด้วยความตั้งใจเมื่อเจอปัญหา ไม่ใช่ความล้มเหลว ทรัพย์สินหาใหม่ได้เสมอ การเลือกปล่อยบางอย่างในวันนี้ คือการรักษาสิ่งสำคัญกว่า นั่นคือ โอกาสให้ชีวิตเราและทั้งครอบครัวเดินต่อได้
อ่านข่าวการเงินส่วนบุคคล และการวางแผนการเงิน กับ Thairath Money เพื่อให้คุณ "การเงินดีชีวิตดีได้ที่ https://www.thairath.co.th/money/personal_finance
ติดตามเพจ Facebook : Thairath Money ได้ที่ลิงก์นี้ https://www.facebook.com/ThairathMoney
Author