สินเชื่อ SME ติดลบ 17 ไตรมาส อ่านมุมมอง “วิทัย รัตนากร” ผู้ว่าฯ แบงก์ชาติมีบทบาทแค่ไหน
-ก|ก|ก+
LightDark
Tag
- #SME กู้ไม่ผ่าน
- #sme กู้ยาก ไหม
- #sme กู้ ยัง ไง
- #sme กู้ เงิน ธนาคาร ไหน
- #sme กู้ ได้ เท่า ไหร่
- #sme กู้ เงิน ที่ไหน
- #ธปท. คือ
- #ธปท. ย่อมาจาก
- #ธปท. ประกาศ
- #ธนาคารแห่งประเทศไทย
- #เอสเอ็มอี ขอสินเชื่อ
- #ธนาคาร เอ ส เอ็ ม อี สินเชื่อ
- #สินเชื่อ เอ ส เอ็ ม อี
- #สินเชื่อ เอ ส เอ็ ม อี คือ
- #สินเชื่อ เอ ส เอ็ ม อี แบงก์
- #สินเชื่อ เอ ส เอ็ ม อี ออมสิน
- #สินเชื่อ เอ ส เอ็ ม อี กสิกร
สินเชื่อ SME ติดลบ 17 ไตรมาส อ่านมุมมอง “วิทัย รัตนากร” ผู้ว่าฯ แบงก์ชาติมีบทบาทแค่ไหน
Date Time: 17 พ.ย. 2569 17:30 น.

“Summary“
สินเชื่อ SME ติดลบต่อเนื่อง 17 ไตรมาส โดยไตรมาส 3 ปี 2569 ติดลบ 4.2% สวนทางกับสินเชื่อรายใหญ่ที่ขยายตัว 10.4%
- อัตราหนี้เสีย (NPL) ของกลุ่ม SME สูงถึง 9.1% ซึ่งสูงกว่าสินเชื่ออุปโภคบริโภค (3.3%) และธุรกิจรายใหญ่ (1.3%) อย่างมีนัยสำคัญ
- ข้อมูลจากสถาบันวิจัยเศรษฐกิจป๋วย อึ๊งภากรณ์ ระบุว่า SME ที่มีศักยภาพสูงมักเข้าถึงสินเชื่อได้ยาก โดยเฉพาะกิจการที่เปิดมาไม่เกิน 5 ปี
- ธปท. ประกาศขยายบทบาทแก้ปัญหาเชิงโครงสร้าง เน้น 4 ด้านหลัก ได้แก่ หนี้ครัวเรือน, การเข้าถึงสินเชื่อ SME, ค่าธรรมเนียมที่เป็นธรรม และการจัดการเงินเทา
- ธปท. ดำเนินโครงการช่วยเหลือ เช่น SME Credit Boost และ SME Secure+ เพื่อเพิ่มสภาพคล่องและผ่อนปรนเกณฑ์การพิจารณาสินเชื่อให้กับผู้ประกอบการ
ธุรกิจขนาดกลางและขนาดเล็ก หรือ SME เป็นส่วนสำคัญของเศรษฐกิจไทย ถ้าดูเฉพาะการจ้างงานก็สูงกว่า 50% ของทั้งประเทศ ทว่าช่วงที่ผ่านมาเศรษฐกิจชะลอลง SME บางรายยอดขายตก บางรายสายป่านสั้นก็อาจต้องล้มหายตายจาก ถ้าอยากรอดก็ยิ่งต้องลงทุนเพื่อแข่งขันกับรายใหญ่ให้ได้ แต่พอมาดูยอดสินเชื่อที่แบงก์ปล่อยให้ SME ก็พบว่าติดลบมาต่อเนื่องกว่า 17 ไตรมาส
ล่าสุด ปัญหา SME เข้าไม่ถึงสินเชื่อ ยังเป็นหนึ่งในประเด็นที่ ดร. สมชัย สัจจพงษ์ ประธานกรรมการธนาคารแห่งประเทศไทย ส่งจดหมายเปิดผนึกถึงสื่อมวลชน ซึ่งในวันถัดมาแบงก์ชาติก็จัดการแถลงข่าวด่วนเมื่อ 16 พ.ย. 2569 ที่ผ่านมา
แต่มีประเด็นและแง่มุมไหนบ้างที่ประชาชนอย่างเราต้องรู้ Thairath Money สรุปมาในบทความนี้แล้ว
SME ไทยกู้ยากจริงไหม เพราะอะไร?
เริ่มกันที่ข้อมูลจากสถาบันวิจัยเศรษฐกิจป๋วย อึ๊งภากรณ์ (PIER Research) เล่าว่าการเป็น SME ไม่ใช่เรื่องง่ายเพราะต้องเจออุปสรรคตลอดเส้นทางธุรกิจ จากข้อมูลระดับกิจการพบว่า SME ราว 3 ใน 10 จะหยุดดำเนินงานภายใน 5 ปี โดยกิจการที่เริ่มหลังปี 2556 มีรายได้ชะงักเมื่อดำเนินกิจการไปได้ประมาณ 5 ปี ในด้านหนี้สะสมก็พบว่ามีจำนวนกิจการที่มีหนี้เสียเรื้อรังเพิ่มขึ้นต่อเนื่อง
แต่ในอีกด้านหมายถึงมี SME ที่มีศักยภาพเช่นกัน และมักเจอปัญหาว่าช่วงการเริ่มธุรกิจกลับเข้าถึงสินเชื่อได้ยาก จากงานศึกษา “Misallocation: โจทย์ใหญ่ของภาคการเงินในการเพิ่มศักยภาพเศรษฐกิจไทย” พบว่า กลุ่มกิจการที่มีประสิทธิภาพสูงสุด 30% แรกมีสินเชื่อราว 20% เมื่อเทียบกับธุรกิจขนาดใหญ่ที่อยู่ระดับ 60% และในกลุ่มนี้ที่มีกิจการอายุไม่เกิน 5 ปีเข้าถึงสินเชื่อจากธนาคารพาณิชย์เพียง 12% เทียบกับกว่า 40% ของกิจการที่อยู่มานานกว่า 25 ปี จากข้อมูลนี้สะท้อนว่าผู้ให้กู้อาจยังมองไม่เห็นศักยภาพของธุรกิจเกิดใหม่หรือ SME
ในภาพใหญ่ยังมีข้อมูลล่าสุดจากการแถลงข่าวสรุปภาพรวมธนาคารพาณิชย์ ไตรมาส 3 ปี 2569 (17 พ.ย. 2569) พบว่า แม้ภาพรวมสินเชื่อธนาคารพาณิชย์ปรับเพิ่มขึ้น 4.0%YoY แต่มาจากสินเชื่อธุรกิจรายใหญ่ที่ยังขยายตัว 10.4% ส่วนสินเชื่ออุปโภคบริโภคติดลบที่ 0.5% เริ่มทยอยดีขึ้นในหลายประเภทสินเชื่อ เช่น สินเชื่อที่อยู่อาศัย (สินเชื่อบ้าน) บัตรเครดิต สินเชื่อส่วนบุคคล (P-Loan) มีเพียงสินเชื่อเช่าซื้อที่ยังติดลบ
ขณะที่สินเชื่อ SME ติดลบที่ 4.2% ซึ่งติดลบต่อเนื่องมา 17 ไตรมาสนับตั้งแต่ไตรมาส 3 ปี 65 ส่วนหนึ่งเพราะ SME รายเล็กในกลุ่มธุรกิจการค้าขาย การท่องเที่ยวสินเชื่อยังหดตัว มีเพียงกลุ่มธุรกิจที่เกี่ยวเนื่องกับ AI, การก่อสร้าง ที่ยังเติบโตได้ดี
นอกจากนี้หากดูอัตราส่วนหนี้เสียต่อสินเชื่อรวม (NPL Ratio) ฝั่ง SME อยู่สูงสุดที่ 9.1% รองลงมาคือ สินเชื่ออุปโภคบริโภคอยู่ที่ 3.3% และต่ำสุดคือ ธุรกิจรายใหญ่อยู่ที่ 1.3% ยิ่งในช่วงที่หนี้ครัวเรือนอยู่ในระดับสูง ประชาชนอาจได้รับผลกระทบจากค่าครองชีพที่สูงขึ้น เหล่าผู้ปล่อยกู้มักต้องเลือกให้สินเชื่อกลุ่มที่เสี่ยงน้อยกว่าเพื่อรักษากำไรไว้ แต่ในบทบาทของ ธปท. มองเรื่องนี้อย่างไร
เปิดมุมมองผู้ว่า ธปท.
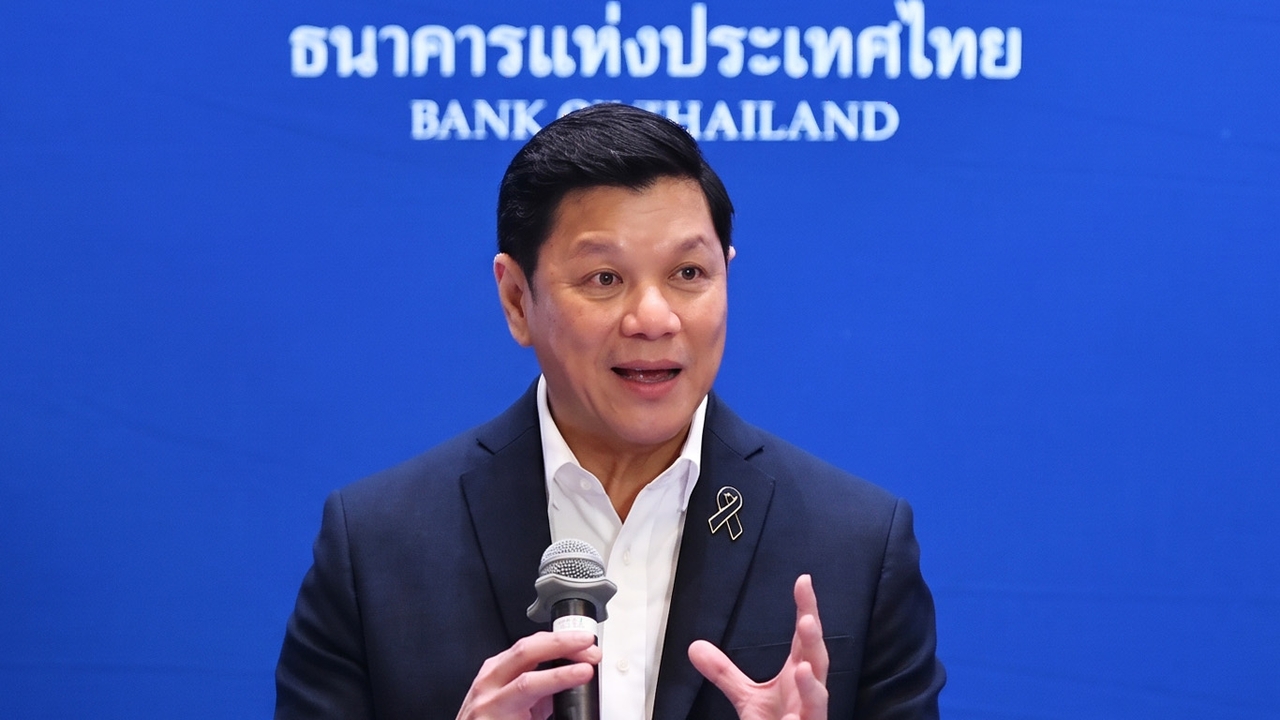
ในการแถลงข่าวของ วิทัย รัตนากร ผู้ว่าการธนาคารแห่งประเทศไทย (ธปท.) กล่าวว่า ช่วงที่ผ่านมา แบงก์ชาติขยายบทบาทจากการดูแลเสถียรภาพ 3 ด้าน มาดูแลประคับประคองเศรษฐกิจผ่านการแก้ปัญหาเชิงโครงสร้าง
“เพราะ GDP ต่ำเกินไป ไม่ได้โต 5% เหมือนสมัยก่อน โตต่ำจนกระทั่งอาจทำให้คนไม่มีตังค์ ต้องไปกู้หนี้ เป็น NPL เพิ่มขึ้น หนี้ครัวเรือนเพิ่มขึ้น SME มีปัญหา กลายเป็นปัญหาเชิงโครงสร้าง ซึ่งเรื่องนี้ทำให้ GDP ต่ำลงเรื่อยๆ แล้วกระทบเสถียรภาพในที่สุด” วิทัย กล่าว
ดังนั้นภารกิจที่ ธปท. จะร่วมแก้ปัญหาเชิงโครงสร้างจึงมี 4 เรื่องหลัก คือ 1) หนี้ครัวเรือน, 2) การเข้าถึงสินเชื่อ SME, 3) ค่าธรรมเนียมบริการทางการเงินที่เป็นธรรม, และ 4) การจัดการเงินเทาคอร์รัปชันที่หมุนผ่านสถาบันการเงิน
ในส่วนของ SME วิทัยยังกล่าวว่า “การดูแล SME ไม่ใช่ภารกิจ หน้าที่โดยตรงของธนาคารแห่งประเทศไทย เป็นภารกิจที่เราขยายบทบาทเข้ามาช่วยเหลือ มันต้องร่วมกันทุกหน่วยงาน”
ที่ผ่านมา ธปท. ยกประเด็นการเข้าถึงสินเชื่อของ SME มาดำเนินการอย่างต่อเนื่องและเดินหน้าอย่างน้อย 2 โครงการ คือ
- โครงการ SME Credit Boost กลไกการค้ำประกันสินเชื่อ โดยใช้แหล่งเงินทุนการปรับลดเงินนำส่งเข้ากองทุนเพื่อการฟื้นฟูและพัฒนาระบบสถาบันการเงิน (FIDF) ของธนาคารพาณิชย์ในปี 2569 ประมาณ 20,000 ล้านบาท นำมาปล่อยสินเชื่อได้ 80,000 ล้านบาท ซึ่งวงเงินก็ครบก่อนกำหนด และเตรียมต่อยอดขยายวงเงินให้ SME อย่างต่อเนื่อง
- โครงการ มีทรัพย์เพิ่ม เติมสภาพคล่อง (SME Secure+) สินเชื่อที่ใช้หลักประกัน ธปท. คาดว่าจะช่วยผ่อนปรนการพิจารณาสินเชื่อให้ได้มากขึ้น
สุดท้ายนี้ ทางผู้ว่าฯ วิทัย ยังเล่าต่อว่า การแก้ พ.ร.บ. ธปท. ไม่มีความเกี่ยวข้องกับการที่สินเชื่อ SME ติดลบแต่อย่างใด ส่วนการแก้ พ.ร.บ. ธปท. นั้นในที่ประชุมมีมติรับทราบโดยไม่ได้มีมติให้แก้ไข ซึ่งที่ผ่านมามีการศึกษาแล้วว่า พ.ร.บ. ธปท. ฉบับปัจจุบันยังมีประสิทธิภาพและสอดคล้องกับบริบทในปัจจุบัน
ติดตามข้อมูลด้านเศรษฐกิจและนโยบายรัฐบาล กับ ThairathMoney ได้ที่ https://www.thairath.co.th/money/economics/thai_economics
ติดตามเพจ Facebook : Thairath Money ได้ที่ลิงก์นี้ https:// www.facebook.com/ThairathMoney
Author