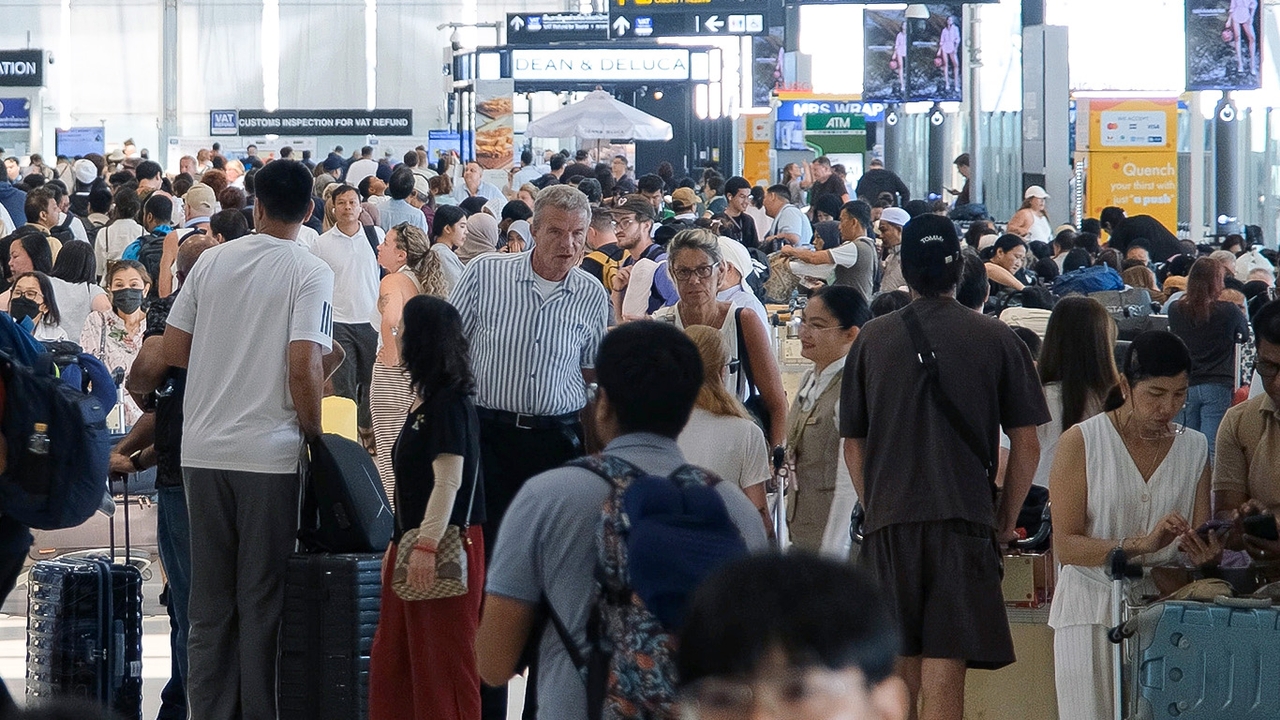
สรุป 10 ประเด็น เข้าไทยก็จ่าย ออกไทยก็เก็บ? ไขข้อข้องใจภาษีเดินทางนอก อัตราสูงสุด 5,000บาท/คน
Date Time: 12 ต.ค. 2569 10:07 น.

“Summary“
เจาะลึก 10 ประเด็นภาษีเดินทางออกนอกประเทศ 1,000 บาท สรุปมุมมองรัฐ ผลกระทบเศรษฐกิจ และข้อคัดค้านภาคท่องเที่ยว อัปเดตสถานะล่าสุด 3 ค่าธรรมเนียมบินไทย เข้าไทยก็จ่าย ออกไทยก็เก็บ จริงหรือ?
“เข้าไทยก็ต้องจ่าย ออกจากไทยก็ต้องเสีย?” คำถามนี้กำลังกลายเป็นประเด็นร้อนที่คนสายท่องเที่ยว สายทำงาน และคนในอุตสาหกรรมท่องเที่ยว ลุกฮือ
หลังจากภาครัฐมีแนวคิดปัดฝุ่นรื้อฟื้น “ภาษีการเดินทางออกนอกราชอาณาจักร” หรือที่เรียกกันง่ายๆ ว่า “ภาษีบินนอก” จัดเก็บผู้เดินทาง “ทุกสัญชาติ” ที่บินออกจากประเทศไทย ท่ามกลางกระแสถกเถียงว่า ในวันที่เศรษฐกิจกำลังฟื้นตัวแบบเปราะบาง มาตรการนี้คือ “ทางรอด” ของการหารายได้เข้าคลัง หรือจะเป็น “ตัวฉุด” ความสามารถในการแข่งขันด้านการท่องเที่ยวของไทยกันแน่?
เพื่อช่วยให้เห็นภาพใหญ่ตรงกัน ทั้งมุมมองฝั่งรัฐ ข้อกังวลจากภาคเอกชน ตลอดจนผลกระทบเชิงเศรษฐศาสตร์ที่ส่งผลถึงกระเป๋าเงินของเราโดยตรง Thairath Money ชวนสรุป 10 ประเด็นใหญ่ ดังนี้
1. ที่มาแนวคิดฝั่งรัฐ หารายได้เสริมคลังในยุคตึงตัว
การเสนอจัดเก็บภาษีการเดินทางออกนอกราชอาณาจักรครั้งนี้ เกิดขึ้นจากนโยบายของกระทรวงการคลังที่มอบหมายให้กรมสรรพากรหาแนวทางเพิ่มเสถียรภาพทางการคลัง เนื่องจากภาวะหนี้สาธารณะของประเทศยังคงอยู่ในระดับสูง และรัฐบาลต้องการเพิ่มพื้นที่ทางการคลังเพื่อสร้างยืดหยุ่นในการรับมือกับสถานการณ์ฉุกเฉินในอนาคต อย่างไรก็ตาม มาตรการนี้ยังเป็นเพียงแนวคิดและอยู่ในขั้นตอนการเปิดรับฟังความคิดเห็นจากประชาชนและภาคเอกชนจนถึงวันที่ 29 ตุลาคม 2569 ยังไม่มีการเริ่มจัดเก็บจริงแต่อย่างใด
2. รายละเอียดร่างกฎหมาย เก็บใคร เท่าไหร่ และเดินทางแบบไหนบ้าง?
ร่างกฎหมายฉบับใหม่นี้มีการปรับเปลี่ยนหลักการสำคัญจากในอดีต โดยขยายฐานการเก็บภาษีจากเดิมที่เคยเก็บเฉพาะคนไทยและคนต่างชาติที่มีถิ่นที่อยู่ในไทย เปลี่ยนมาเป็น การเก็บจากผู้เดินทางออกนอกประเทศทุกสัญชาติ โดยเพดานกฎหมายกำหนดไว้ไม่เกิน 5,000 บาทต่อครั้ง แต่ในระยะแรกจะเรียกเก็บเฉพาะการเดินทางทางอากาศในอัตรา 1,000 บาทต่อครั้ง ส่วนการเดินทางทางบกและทางน้ำจะได้รับการยกเว้นไปก่อน โดยภาษีนี้จะถูกบวกรวมไปกับค่าตั๋วเครื่องบินขณะทำการซื้อผ่านสายการบินหรือตัวแทนจำหน่าย
3. ค่าเดินทางไทย ตัวไหนเก็บแล้ว ตัวไหนยังไม่เก็บ?
หลายคนมักสับสนระหว่างค่าธรรมเนียมต่างๆ ซึ่งในความเป็นจริงแล้วมีสถานะแตกต่างกันชัดเจน เริ่มจาก ค่าบริการสนามบิน (PSC) อัตรา 1,120 บาทต่อคน ซึ่งอันนี้เป็นส่วนที่ เริ่มเก็บไปแล้ว ตั้งแต่วันที่ 20 มิถุนายน 2569 ส่วนรายการที่ ยังไม่เก็บ มีอีก 2 รายการ ได้แก่ ค่าเหยียบแผ่นดิน สำหรับนักท่องเที่ยวต่างชาติขาเข้า อัตรา 450 บาทต่อคน ซึ่งอยู่ระหว่างเตรียมเสนอ ครม. และ ภาษีเดินทางออกนอกประเทศ อัตรา 1,000 บาท ที่กำลังเปิดรับฟังความคิดเห็นอยู่
4. คำนวณตัวอย่าง 1 ครอบครัวต้องเจอค่าใช้จ่ายเพิ่มเท่าไหร่?
หากมาตรการทั้งหมดผ่านและมีผลบังคับใช้พร้อมกัน สมาคมโรงแรมไทยชี้ให้เห็นว่า นักท่องเที่ยวต่างชาติ 1 คนที่บินเข้าและออกจากประเทศไทย จะมีภาระค่าธรรมเนียมและภาษีรวมสูงถึง 2,570 บาทต่อการเดินทางหนึ่งรอบ (ประกอบด้วยค่า PSC 1,120 บาท + ค่าเหยียบแผ่นดิน 450 บาท + ภาษีขาออก 1,000 บาท) นั่นหมายความว่าหากเดินทางมาเป็นกลุ่มครอบครัวขนาด 4 คน จะมีต้นทุนเฉพาะค่าธรรมเนียมและภาษีของภาครัฐเพิ่มขึ้นทันทีถึง 10,280 บาทต่อทริป ซึ่งยังไม่รวมค่าตั๋วเครื่องบิน ค่าที่พัก และค่าใช้จ่ายกินเที่ยวอื่นๆ
5. ย้อนรอยประวัติศาสตร์ ไทยเคยเก็บภาษีบินนอกมาแล้วในอดีต
ภาษีเดินทางออกนอกประเทศไม่ใช่เรื่องใหม่สำหรับไทย เพราะเราเคยมีพระราชกำหนดภาษีการเดินทางออกนอกราชอาณาจักรมาตั้งแต่ พ.ศ. 2526 วัตถุประสงค์ในยุคนั้นทำขึ้นเพื่อป้องกันไม่ให้คนไทยนำเงินตราต่างประเทศออกนอกประเทศมากเกินไป เพื่อรักษาดุลการชำระเงิน โดยเคยเก็บทางอากาศ 1,000 บาท และทางบก/น้ำ 500 บาท ก่อนที่รัฐบาลจะค่อยๆ ประกาศยกเว้นการจัดเก็บทางบกและน้ำในปี 2529 และยกเว้นการจัดเก็บทางอากาศไปเมื่อวันที่ 1 กรกฎาคม 2534 ซึ่งการรื้อฟื้นครั้งนี้ถือเป็นการนำแนวคิดเดิมกลับมาปัดฝุ่นและขยายไปยังผู้เดินทางทุกสัญชาติ
6. ส่องโมเดลต่างประเทศ เขาเก็บภาษีเดินทางกันแบบไหน?
ในต่างประเทศมีการเก็บภาษีหรือค่าธรรมเนียมการเดินทางในหลายรูปแบบ เช่น ญี่ปุ่น จัดเก็บภาษีขาออกอัตราเดียว 3,000 เยน (ราว 640–700 บาท) รวมในค่าตั๋วเครื่องบิน ส่วนบาหลี ประเทศอินโดนีเซีย เก็บค่าธรรมเนียมนักท่องเที่ยวต่างชาติ 150,000 รูเปียห์เพื่อนำไปดูแลวัฒนธรรมและสิ่งแวดล้อม ในขณะเดียวกัน ประเทศอย่างมาเลเซีย สิงคโปร์ หรือหลายประเทศในยุโรป เลือกใช้การจัดเก็บแบบแยกอัตราตามระยะทางและชั้นโดยสาร เพื่อให้เกิดความเหมาะสมกับลักษณะการเดินทาง
7. มุมมองเศรษฐศาสตร์ ทำไมอัตราเดียว 1,000 บาท ถึงกระทบคนไม่เท่ากัน?
ศ. ดร.อธิภัทร มุทิตาเจริญ จากคณะเศรษฐศาสตร์ จุฬาฯ ชี้ให้เห็นว่า การเก็บภาษีอัตราเดียว 1,000 บาท จะส่งผลกระทบต่อผู้เดินทางไม่เท่ากัน โดยตั๋วเครื่องบินสายการบินต้นทุนต่ำไปประเทศใกล้ๆ ราคา 5,000 บาท ภาษีนี้จะคิดเป็นสูงถึง 20% ของราคาตั๋ว แต่สำหรับตั๋วชั้นธุรกิจไปยุโรปราคา 120,000 บาท ภาษีเดียวกันจะคิดเป็นไม่ถึง 1% ของราคาตั๋วเท่านั้น ซึ่งหมายความว่าภาษีแบบอัตราเดียวจะไปตกหนักกับกลุ่มคนที่อ่อนไหวต่อราคา เที่ยวบินระยะใกล้ และสายการบิน Low-Cost มากที่สุด
8. เสียงสะท้อนจากสมาคมโรงแรมไทย หวั่นบั่นทอนการแข่งขัน
สมาคมโรงแรมไทย (THA) ได้ยื่นหนังสือคัดค้านร่างกฎหมายนี้อย่างเป็นทางการ โดยกังวลว่าภาระค่าธรรมเนียมรวมที่สูงขึ้นจะทำให้นักท่องเที่ยวต่างชาติเปลี่ยนใจไปเที่ยวประเทศอื่นในภูมิภาคที่มีต้นทุนต่ำกว่า อีกทั้งยังกระทบการท่องเที่ยวแบบสองทาง (Two-Way Tourism) เพราะเมื่อคนไทยเดินทางออกนอกประเทศลดลง สายการบินอาจปรับลดความถี่เที่ยวบินลง ซึ่งส่งผลเสียต่อเนื่องทำให้นักท่องเที่ยวต่างชาติเดินทางเข้าไทยยากขึ้น และกระทบไปถึงรายได้ของโรงแรมและธุรกิจท่องเที่ยวตลอดห่วงโซ่อุปทาน
9. เสียงคัดค้านจาก ATTA แนะชะลอแบบไม่มีกำหนด ชี้ได้ไม่คุ้มเสีย
สมาคมไทยธุรกิจการท่องเที่ยว (ATTA) ได้เตรียมเสนอหนังสือคัดค้านเช่นกัน โดยขอให้ชะลอการผลักดันกฎหมายนี้ออกไปแบบไม่มีกำหนด พร้อมระบุว่าการเดินทางไปต่างประเทศของคนไทยไม่ใช่แค่เรื่องการท่องเที่ยว แต่รวมถึงการเรียนรู้ การทำงาน และการลงทุน การเพิ่มภาษีจึงเป็นการเพิ่มภาระให้ประชาชนและผู้ประกอบการรายย่อย โดยเฉพาะในช่วงที่กำลังฟื้นตัวจากภัยธรรมชาติ ที่สำคัญ รายได้ภาษีที่รัฐจัดเก็บได้เพิ่มขึ้น อาจไม่คุ้มค่ากับความสูญเสียจากเม็ดเงินหมุนเวียนในการจ้างงานและการใช้จ่ายในระบบเศรษฐกิจที่อาจลดลง
10. ข้อเสนอแนะเชิงโครงสร้าง หากจะเก็บจริง ควรออกแบบอย่างไร?
นักวิชาการและภาคเอกชนเสนอแนะว่า หากภาครัฐจำเป็นต้องเดินหน้าเก็บภาษีนี้จริง ควรเปลี่ยนวิธีคิดจากการเก็บอัตราเดียว 1,000 บาท มาเป็นการแยกอัตราภาษีตามระยะทางและชั้นโดยสาร เช่น เที่ยวบินระยะใกล้ชั้นประหยัดควรเสียในอัตราที่ต่ำกว่า เที่ยวบินระยะไกลหรือชั้นธุรกิจควรเสียในอัตราที่สูงกว่า นอกจากนี้ ต้องยกเว้นภาษีให้ครอบคลุมกลุ่มผู้โดยสารต่อเครื่อง (Transit) ที่ต้องผ่าน ตม. เพื่อเปลี่ยนเครื่องเอง เพื่อไม่ให้กระทบต่อบทบาทการเป็นศูนย์กลางการบิน (Aviation Hub) ของประเทศไทย
ที่มา : กรมสรรพากร , Bnomics by Bangkok Bank ,สมาคมโรงแรมไทย ,ATTA
อ่านข่าวเศรษฐกิจและนโยบายรัฐ กับ ThairathMoney เพื่อให้คุณ "การเงินดีชีวิตดี ได้ที่
ติดตามเพจ Facebook : Thairath Money ได้ที่ลิงก์นี้ https:// www.facebook.com/ThairathMoney
Author
